企業型DCの利確は、値上がりした投資信託を売って元本確保型の商品へ預け替えるスイッチングを指します。売っても現金では受け取れず、口座の中で次の商品に移るだけです。
売却益に税金はかかりません。手数料もかからないのが一般的で、課税口座で同じ売買をする場合とは負担が変わります。
一方で、スイッチングだけでは翌月以降の掛金の行き先は変わりません。値動きを抑えたいなら、配分変更もあわせた確認が要ります。
本記事では、利確とスイッチングの意味に加えて、判断してよい場面と利点・注意点を図解で整理します。さらに残り期間別の考え方と、受け取り直前の備え方まで紹介します。
企業型DCの「利確」とは何か
企業型DCの「利確」は、値上がりした投資信託を売り、定期預金など元本確保型の商品へ預け替える操作を指します。制度上はスイッチングと呼ばれる手続きです。現金化して受け取る手続きとは別物のため、まず言葉の意味と仕組みを整理します。
スイッチングと配分変更の違い
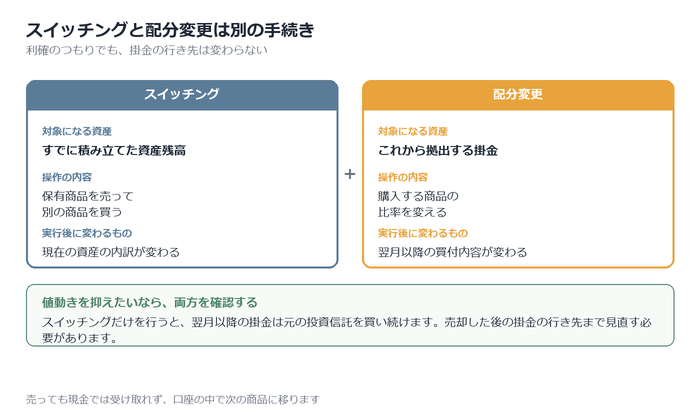
スイッチングは、すでに積み上がった資産を売って別の商品に買い替える手続きです。企業年金連合会も「これまでに積み立てた資産残高を変更すること」と定義しています。
一方の配分変更は、毎月の掛金で買う商品の比率を変える操作です。違いは、対象が過去の資産か、これからの掛金かという点です。利確のつもりでスイッチングだけを行うと、翌月以降の掛金は元の投資信託を買い続けます。値動きを抑える狙いがあるなら、配分変更もあわせた確認が欠かせません。対象も効果も異なるため、2つの手続きを表で整理します。
| 項目 | スイッチング | 配分変更 |
|---|---|---|
| 対象になる資産 | すでに積み立てた資産残高 | これから拠出する掛金 |
| 操作の内容 | 保有商品を売って別の商品を買う | 購入する商品の比率を変える |
| 実行後に変わるもの | 現在の資産の内訳 | 翌月以降の買付内容 |
| 利確との関係 | 値上がり分を確定させる操作 | 今後の買付先を変える操作 |
出典:企業年金連合会「配分変更」
売っても現金では受け取れない
スイッチングで商品を売っても、代金が手元の銀行口座へ振り込まれることはありません。売却代金は企業型DCの口座内にとどまり、次に指定した運用商品へ移ります。
確定拠出年金は老後の資産形成を目的とした制度で、原則60歳まで引き出せません。確定拠出年金法第33条は、老齢給付金を請求できる年齢を60歳以上と定めています。
開始年齢は加入していた期間で変わり、期間の合計が10年未満だと61歳から65歳へ段階的に遅くなります。厚生労働省も中途引き出しは原則認められないと説明しています。
出典:厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
売却益に税金はかからない
企業型DCの口座の中で出た利益に、税金はかかりません。厚生労働省は税制上の措置として「運用益:運用中は非課税」と示しています。
投資信託を売って利益が出た時点でも、所得税や住民税は差し引かれません。非課税の対象は口座内で生じた運用益で、売却益も利息も配当も含まれます。
銀行や証券会社の課税口座では、投資信託の売却益が課税の対象です。NISAと同じく、企業型DCの口座内では利益がそのまま次の運用へ回ります。ただし受け取る段階では課税され、年金なら公的年金等控除、一時金なら退職所得控除が適用されます。
出典:厚生労働省「確定拠出年金制度の概要」
利益確定を考えてよい場面・そうでない場面
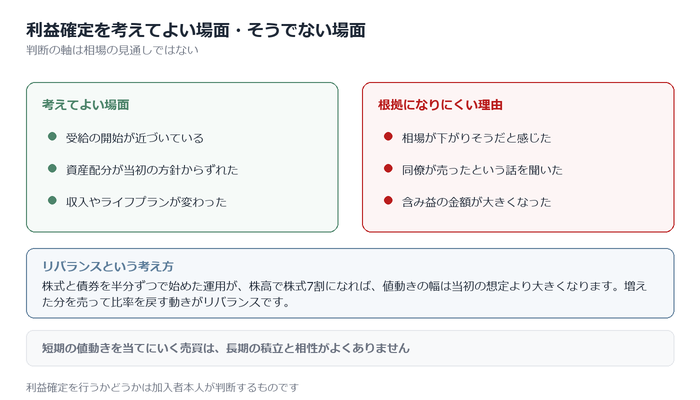
企業型DCの利益確定は、いつ行っても同じ結果になるものではありません。判断してよい場面には共通した特徴があり、避けたほうがよい場面もあります。公的機関の資料をもとに、考え方の分かれ目を3つの視点から整理します。利益確定を考えてよい場面と、避けたい場面を先に一覧にまとめます。
| 場面 | 考え方 |
|---|---|
| 受給の開始が近づいている | 値動きのある商品の比率を下げ、受取額のぶれを小さくする見直しを検討する |
| 資産配分が当初の方針からずれた | 値上がりした分を売り、決めておいた比率に戻すリバランスを検討する |
| 収入やライフプランが変わった | 取れるリスクの大きさを確認したうえで配分を考え直す |
| 相場が下がりそうだと感じた | 短期の値動きは読みにくく、売買の根拠になりにくい |
| 同僚が売ったという話を聞いた | 運用の方針は本人の目的と受け取り時期で決まる |
なお、利益確定を行うかどうかは加入者本人が判断するものであり、本記事は特定の売買をすすめるものではありません。
受け取りが近づいてきたとき
受給の開始が近づいた時期は、値動きのある商品の比率を下げる見直しを考える場面です。受け取りまでの期間が短いと、下落した価格が戻るのを待つ時間を取りにくくなります。
企業年金連合会の投資教育ハンドブックは、定年を控えた世代にリスクを抑えた資産の組み合わせを例示するよう求めています。iDeCo公式サイトが紹介するターゲット・イヤー型ファンドも、目標の年に向けて積極的な運用の割合を引き下げる仕組みです。何年前から始めるかに定まった答えはなく、受け取りの予定時期から逆算して考えます。
出典:国民年金基金連合会「はじめてでも、資産配分ができる!」
資産配分が当初の方針からずれたとき
当初の方針から比率がずれたときも、利益確定を考える場面にあたります。リバランスとは、決めておいた資産配分を維持しようとする行為を指します。企業年金連合会は、時価の変動で資産構成が変わり、リスクとリターンも変化していくと説明しています。
株式と債券を半分ずつで始めた運用が、株高で株式7割になった状況を考えます。値動きの幅は当初の想定より大きくなっています。増えた分を売って半分ずつに戻す動きが、リバランスにあたります。金融庁も、値動きの異なる複数の資産に分ける方法でリスクを抑えられると示しています。
出典:企業年金連合会「用語集 リバランス」
「下がりそうだから」は判断の根拠にならない
相場が下がりそうだという見込みだけでは、利益確定の根拠として弱いといえます。金融庁の資産形成の教材は、投資のタイミングをとらえるのは難しいと示しています。同じ教材では、途中で売ったり積立をやめたりすると、長期投資の効果が弱まると説明されています。
短期の値動きを当てにいく売買は、長期の積立と相性がよくありません。売った後に相場が上がる展開もあり、買い戻す時期の判断も難しくなります。一方で、売却が損に直結すると決まっているわけでもありません。運用の目的と受け取りの時期に照らして考えます。
出典:金融庁「『貯める・増やす』~資産形成(応用編)」
スイッチングの利点と注意点
企業型DCのスイッチングには、税金や手数料の面で課税口座にはない利点があります。一方で、売却と買付の時間差や解約時の費用など、事前に知っておきたい注意点もあります。利点と注意点を下の表に整理します。
| 項目 | 内容 |
|---|---|
| 手数料 | スイッチング自体の手数料はかからないことが多い |
| 税金 | 運用中の運用益は非課税で、売却益にも税金がかからない |
| 時間差 | 売却と購入で1週間から10日程度かかる場合がある |
| 信託財産留保額 | 換金時に費用が差し引かれる投資信託がある |
手数料がかからず税金も引かれない
企業型DCのスイッチングは、手数料がかからないのが一般的で、売却益にも税金がかかりません。厚生労働省は、確定拠出年金の運用益は運用中は非課税と示しています。課税口座で同じ売買をすると、譲渡益に20%(所得税15%・住民税5%)と復興特別所得税がかかります。利益が目減りせず、そのまま次の商品の買付に回る点が企業型DCの強みです。
ただし手数料の扱いはプランごとに異なり、回数制限が設けられる場合もあります。加入先の運営管理機関の案内で一度確かめておくと安心です。
出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
売却から買付までに時間差がある
スイッチングは、売却の約定と買付の約定に日数がかかります。企業年金連合会によると、売却と購入で1週間から10日程度かかる場合があります。所要日数は運用商品ごとに異なるため、加入先のプランでの確認が欠かせません。
約定を待つ間、資産は市場の値動きから外れます。値下がりを避けられる一方で、値上がりの局面では上昇分を取り逃します。相場を読んで短期間で売買を繰り返す使い方には向きません。年に1回など、時期を決めて資産配分を整える使い方が現実的です。
出典:企業年金連合会「スイッチング(預替え)」
信託財産留保額がかかる商品もある
一部の投資信託では、解約時に信託財産留保額という費用が差し引かれます。資産運用業協会は、信託期間の途中で換金した場合に徴収する金額と定義しています。換金にかかる事務手数料を、残る受益者に負担させないための仕組みです。すべての商品にかかるわけではなく、差し引かれない投資信託もあります。
加入先から配られた運用商品説明資料や目論見書で、対象かどうかを手続き前に確かめてください。スイッチングを繰り返すほど、時間差と留保額の負担は積み重なります。
出典:資産運用業協会「用語集」
残り期間の長さで判断は変わる
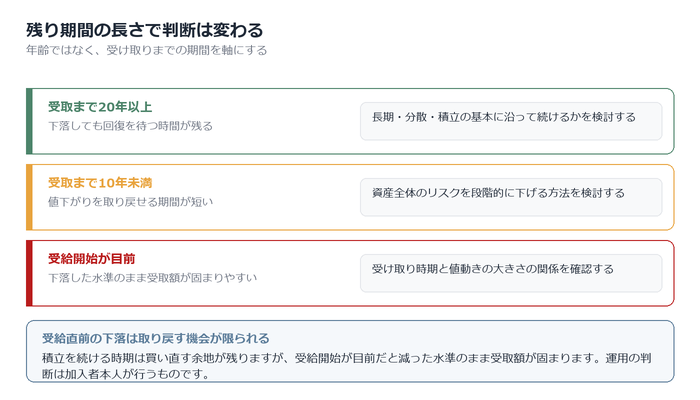
企業型DCの利確を考えるときは、年齢よりも受け取りまでの残り期間が判断の軸になります。残り期間の長さで、値下がりから回復を待てる時間が変わるためです。厚生労働省も、退職時期を意識したリスク管理の考え方を示しています。残り期間ごとの考え方を、値動きの影響とあわせて整理します。
| 受取までの期間 | 値動きの影響 | 考え方 |
|---|---|---|
| 20年以上 | 下落しても回復を待つ時間が残る | 長期・分散・積立の基本に沿って続けるかを検討する |
| 10年未満 | 値下がりを取り戻せる期間が短い | 資産全体のリスクを段階的に下げる方法を検討する |
| 受給開始が目前 | 下落した水準のまま受取額が固まりやすい | 受け取り時期と値動きの大きさの関係を確認する |
運用の判断は加入者本人が行うものであり、本記事は特定の行動をすすめるものではありません。
受取まで20年以上あるとき
受取まで20年以上ある段階では、値下がりから回復を待つ時間が残っています。金融庁は長期投資について、複利の効果が大きくなり安定した収益の確保が期待できると説明しています。
毎月の掛金で買い続ける積立投資は、高いときだけ買う偏りを避ける方法です。時間分散とは、買う時期をずらして購入価格をならす考え方を指します。
一方で、利確して現金化すると、いつ買い直すかという判断が新たに生じます。買い直す時期を当て続けるのは簡単ではありません。拠出が続く時期は、売却後をどうするかまで含めて考えます。
出典:金融庁「資産形成の基本(NISA特設ウェブサイト)」
受取まで10年を切ったとき
受取まで10年を切ると、値下がりを取り戻せる期間が短くなります。厚生労働省が制度の解釈を示した通知は、退職時期を意識したリスク管理が一般的だと述べています。老後までに時間がある若年層は比較的リスクが取りやすく、老後を間近に控える高年層はリスクを抑えるという基本的な考え方です。
そこで、資産全体のリスクを一度に変えず、段階的に下げていく方法があります。相場を見て一気に動かすより、あらかじめ決めた時期に少しずつ見直す進め方です。どの程度下げるかは、残り期間や本人の受け止め方によって変わります。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」
受給開始が目前のとき
受給開始が目前の時期は、相場の下落がそのまま受取額に反映されやすくなります。取り崩しが始まると、値下がりした水準で現金化が進むためです。
企業年金連合会の投資教育ハンドブックは、配慮を要する事例を挙げています。リスクの高い資産配分のまま退職時期を迎え、退職直前の急激な市場下落で元本を大きく下回った例です。
同じ下落でも、積立を続ける時期と受け取り直前とでは意味が変わります。積立期は買い直す余地が残りますが、受給開始が目前だと取り戻す機会は限られます。減った水準のまま受取額が固まりやすくなります。
出典:企業年金連合会「企業型確定拠出年金 投資教育ハンドブック」
受け取り直前の値下がりに備える方法
受け取りの直前に相場が下がると、それまで増えた資産が目減りします。備え方は大きく3つです。値動きのある商品を段階的に減らす方法、受け取る時期をずらす方法、年金形式で受け取って運用を続ける方法が挙げられます。3つの方法について、ねらいと注意点を表に整理します。
| 方法 | ねらい | 注意点 |
|---|---|---|
| 段階的に切り替える | 1日の価格で全額が確定する事態を避ける | 切り替えた分は値上がりの機会を逃す |
| 受け取る時期をずらす | 相場が戻るのを待つ余地を残す | 待つ間にさらに下がる場合がある |
| 年金形式で受け取る | 受け取っていない分の運用を続ける | 運用が続く分、受取額が増減する |
一度にではなく段階的に切り替える
受給開始が近づいた資産は、数年かけて少しずつ切り替える考え方もあります。元本確保型とは、定期預金や保険など原則として元本が減らない商品です。値動きのある商品から一度に移すと、その日の価格で金額が決まります。数回に分けると、価格の高い日と安い日が混ざる形です。
切り替える時期や割合を先に決めておくと、相場を見て迷いにくくなります。ただし残した分が下がる場面もあり、正解は決まりません。運用の指図は加入者本人が行うため、最終的な判断も本人に委ねられます。
受け取りの時期をずらす
老齢給付金は、受け取り始める時期を75歳になるまでの間で選べます。確定拠出年金法第34条は、請求しないまま75歳に達した人へ支給すると定めています。上限年齢は2022年4月に70歳から75歳へ引き上げられました。受け取れる年齢の下限は、通算加入者等期間が10年以上の人で60歳です。
10年に満たない場合、下限は61歳から65歳へ段階的に遅くなります。相場が下がった局面で、無理に受け取らずに待つ選択肢が生まれます。ただし待つ間も価格は動き、戻る保証はありません。
出典:厚生労働省「2020年の制度改正」
年金形式で受け取って運用を続ける
年金形式で受け取ると、まだ受け取っていない分の運用が続きます。確定拠出年金法第35条は、老齢給付金を年金として支給すると定めた条文です。規約に定めがあれば、全部または一部を一時金として受け取れます。年金として受け取る期間は、5年以上20年以下の範囲で規約が定める仕組みです。
分割の途中で相場が戻れば、後半の受取額が増える場合もあります。逆に下がれば減るため、受取総額は確定しません。受け取り方によって税金の扱いも変わるため、勤務先や運営管理機関への確認をおすすめします。
出典:e-Gov法令検索「確定拠出年金法施行令」/企業年金連合会「確定拠出年金の給付」
スイッチングの手続きと確認の方法
スイッチングは、記録関連運営管理機関へ加入者本人が申し込む手続きです。記録関連運営管理機関とは、加入者ごとの残高や取引の記録を管理する会社を指します。売却と買付には日数がかかるため、指図を確定したあとの確認までを流れで押さえておきましょう。
手続きはWebか電話で行う
スイッチングは、記録関連運営管理機関のWebサイトかコールセンターへ加入者本人が申し込みます。確定拠出年金法第25条は、加入者が運用の方法と充てる額を決め、記録関連運営管理機関へ示すと定めています。勤務先の人事部門を通す必要はありません。Webでの手続きは、次の順に進みます。
- ユーザーIDとパスワードでログインする
- 売却する商品と数量(金額や口数)を指定する
- 買い付ける商品を指定する
- 内容を確認し、指図を確定する
IDやパスワードがわからない場合は、記録関連運営管理機関へ再発行を申し込みます。
出典:厚生労働省「確定拠出年金法」
反映されるまでの日数を見込む
スイッチングは、指図を確定した当日に完了する手続きではありません。保有商品の売却が成立し、その代金で新しい商品を買い付けるまでに数営業日を要します。企業年金連合会は、売却と購入で1週間から10日程度かかる場合があると説明しています。
所要日数は、売却する商品と買い付ける商品の組み合わせで変わります。投資信託か定期預金かなど、商品の種類によっても異なります。正確な日数は、運用商品説明資料や運営管理機関の案内で確認しましょう。相場の値動きを日単位で狙う使い方には向きません。
実行後は残高と配分をあわせて確認する
スイッチングを行っても、これから拠出される掛金の配分割合は変わりません。積み立て済みの資産を入れ替える指図と、今後の掛金の配分を決める指図は別だからです。企業年金連合会も、配分変更とスイッチングはそれぞれ別の手続きだと説明しています。
実行後は、指図が受け付けられたか、買い付けが完了したかを取引履歴で確かめます。あわせて掛金の配分割合の画面も開き、意図した内容になっているか点検しましょう。値上がり益を確定した商品へ掛金が流れ続ける状態は避けたいところです。
企業型DCの利益確定に関するよくある質問
企業型DCで利益確定を検討する場面では、引き出しの可否や手続きの制約に迷いが生じます。ここでは加入者と人事総務担当者から寄せられやすい4つの質問を、法令と公的機関の資料にもとづいて整理します。
Q. 利益確定した分を現金で引き出せますか?
引き出せません。売却した資金は制度内にとどまり、次に指定した運用商品へ移ります。確定拠出年金法第28条は、企業型年金の給付を老齢給付金・障害給付金・死亡一時金の3種類と定めています。
老齢給付金の請求は原則60歳からです。同法第33条は、通算加入者等期間が10年以上ある人について60歳から請求できると規定しています。期間が短い場合、請求できる年齢は61歳から65歳へと段階的に上がります。
脱退一時金の制度もありますが、資産額や加入期間などの要件が細かく定められています。利益確定の手段としては使えません。
出典:e-Gov法令検索「確定拠出年金法」
Q. スイッチングに回数の制限はありますか?
法令に回数の制限はありません。確定拠出年金法第26条は、運用の方法を変更する機会を少なくとも3か月に1回は与えなければならないと定めています。下限を示した規定であり、上限を設けたものではありません。
実際の運用では、企業型年金規約や運営管理機関の取り扱いによって回数や単位が異なります。1日に指図できる回数を限る例もあります。自社の制度でどこまで指図できるかは、加入時に配られた資料や運営管理機関のWebサイトで確かめてください。
Q. 元本確保型に移したあと、また戻せますか?
戻せます。スイッチングは方向を問わず何度でも指図できるためです。元本確保型から投資信託へ戻す指図も、同じ手続きで行えます。
ただし2点の注意があります。1つは時間差です。売却の約定から買付の約定まで日数がかかり、その間に価格は動きます。もう1つは取得価格です。買い直した時点の基準価額で購入するため、売却時より高い価格になる場合があります。買い直す時期を当て続けるのは難しく、売買を重ねるほど時間差の影響も積み重なります。
Q. 会社を辞めたら運用中の資産はどうなりますか?
退職して加入者資格を失った場合、6か月以内に移換の手続きが要ります。確定拠出年金法第83条は、資格喪失日の属する月の翌月から起算して6か月以内に移換されなかった資産を、国民年金基金連合会へ移すと定めています。
自動移換と呼ばれる状態で、運用の指図ができなくなります。転職先の企業型DCかiDeCoへ移す手続きを、退職後すみやかに進めてください。なお運用の判断は加入者本人が行うものです。制度の内容は勤務先の規約で異なるため、担当部署への確認をおすすめします。
出典:国民年金基金連合会「iDeCo公式サイト 転職・退職された方へ」
相場ではなく、残り期間で判断しよう
企業型DCの利確は、値上がりした商品を売って別の商品へ預け替えるスイッチングです。売っても現金では受け取れず、売却益に税金もかかりません。
判断の軸になるのは相場の見通しではなく、受け取りまでの残り期間です。20年以上あれば回復を待つ時間が残り、受給開始が目前なら下落した水準のまま受取額が固まります。
スイッチングだけでは翌月以降の掛金の行き先は変わりません。実行後は配分変更の画面もあわせて確認してください。運用の判断は、加入者本人が行うものです。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。スイッチングや配分変更の考え方、相場が動いたときの向き合い方を、専門用語をかみ砕いて伝えます。「従業員に運用の考え方を伝えたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →