「利益が出たので退職金を準備したいが、税金で目減りするのはもったいない」。中小企業の経営者から、こうした声をよく聞きます。
支払った掛金の全額をその期の経費にできる制度は、実際に用意されています。代表例が企業型確定拠出年金(企業型DC)と中小企業退職金共済(中退共)です。企業型DCは役員も加入でき、2026年12月からは掛金の上限が月額62,000円に上がります。中退共は月5,000円から始められ、国の助成も受けられます。
ただし注意点もあります。法人の生命保険は2019年の通達で全額損金になる範囲が狭まりました。中退共は役員が加入できず、掛金の減額や制度の廃止も簡単にはできません。
記事では、全額損金になる制度の仕組みと4制度の違いを整理します。受け取るときの課税や導入前の注意点、法人税がどれだけ減るかの目安もまとめました。
退職金を全額損金で準備できる制度
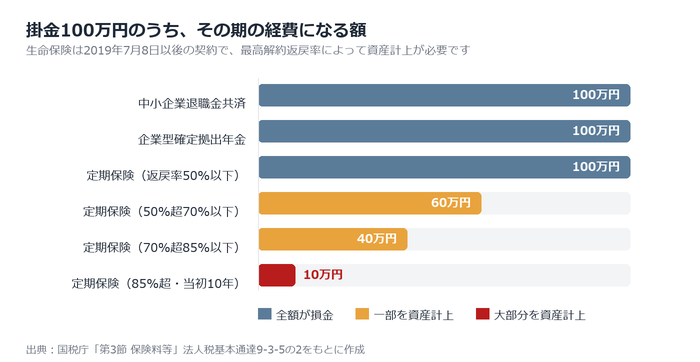
退職金の準備には、支払った掛金の全額をその期の経費にできる制度があります。中小企業退職金共済や企業型確定拠出年金が代表例です。生命保険は2019年のルール変更で、全額損金にできる範囲が狭まりました。
全額損金とは支払った掛金の全額を経費にできる扱い
全額損金とは、支払った掛金の全額を法人税の計算上の経費として差し引ける扱いを指します。
損金は法人税法第22条第3項が定める用語で、売上原価や販売費、災害などの損失が含まれます。益金(税務上の収益)から損金を引いた金額が、法人税のかかる所得です。
たとえば掛金が月10万円、年間120万円の場合、全額損金なら120万円まるごとが課税所得から減ります。半分だけ損金になる商品なら、減るのは60万円にとどまります。
出典:e-Gov法令検索「法人税法」
退職金準備で掛金が全額損金になる主な制度
掛金の全額が損金になる制度は、法人税法施行令第135条に列挙されています。退職金の準備でよく使われる3つを比べます。
| 制度 | 主な対象者 | 掛金の特徴 |
|---|---|---|
| 中小企業退職金共済 | 従業員 | 月5,000〜30,000円の16種類 |
| 企業型確定拠出年金 | 厚生年金に加入する従業員 | 規約で定めた額 |
| 特定退職金共済 | 従業員 | 承認を受けた団体が運営 |
中退共の掛金は事業主が全額を負担し、従業員に一部でも負担させられません。企業型確定拠出年金の事業主掛金も全額が損金です。
出典:中小企業退職金共済事業本部「掛金」/厚生労働省「確定拠出年金制度の概要」
生命保険で全額損金にできる範囲は2019年の通達で狭まった
生命保険の保険料を全額損金にできる範囲は、2019年7月8日以後の契約で狭まりました。最高解約返戻率(解約時に戻る割合の最大値)が50%を超えると、保険料の一部を資産に計上します。区分と資産計上の割合は次のとおりです。
| 最高解約返戻率 | 資産計上する割合 |
|---|---|
| 50%以下 | 資産計上なし |
| 50%超70%以下 | 40% |
| 70%超85%以下 | 60% |
| 85%超 | 最高解約返戻率の70%(当初10年は90%) |
最高解約返戻率70%以下で年換算保険料相当額が1人30万円以下なら、全額損金のままです。
出典:国税庁「No.5364-2 定期保険及び第三分野保険の保険料(保険料に相当多額の前払部分の保険料が含まれる場合)の取扱い(令和元年7月8日以後契約分)」
企業型確定拠出年金(企業型DC)の掛金は全額損金になる
企業型確定拠出年金(企業型DC)は、会社が毎月の掛金を出して従業員や役員の退職金を積み立てる制度です。会社が払った事業主掛金は、法人税の計算で全額を損金にできます。2026年12月からは月額の上限も広がります。
事業主掛金が全額損金になる法令上の根拠
会社が払う事業主掛金は、払い込んだ事業年度の損金に全額算入されます。法人税法施行令第135条が、確定拠出年金法に基づく企業型年金の事業主掛金を損金算入の対象として挙げているためです。損金とは、法人税の計算で収益から差し引ける費用を指します。
掛金を負担された役員や従業員の側に、給与としての所得税はかかりません。たとえば1人あたり月額5万円を拠出すれば、年60万円が損金になります。ただし払い込んでいない掛金は、未払金として損金にできません。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」/e-Gov法令検索「法人税法施行令」
拠出できる掛金の上限と2026年12月の引き上げ
事業主掛金の上限は、2026年11月までが月額55,000円、2026年12月1日からは月額62,000円です。国民年金基金令等の一部を改正する政令によって引き上げられます。
確定給付企業年金(DB)など他の企業年金もある会社では、上限から他制度掛金相当額を差し引いた額が枠になります。時期ごとの上限を表にまとめます。
| 時期 | 他の企業年金なし | 他の企業年金あり |
|---|---|---|
| 2026年11月まで | 月額55,000円 | 55,000円−他制度掛金相当額 |
| 2026年12月1日から | 月額62,000円 | 62,000円−他制度掛金相当額 |
経過措置を受けている会社の上限は、引き上げ後も月額27,500円のままです。
出典:厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」/厚生労働省年金局「企業型確定拠出年金の拠出限度額引上げに係る事務の取扱いに関する参考資料の送付について」
役員も加入でき、自分の退職金を積み立てられる
役員も、厚生年金保険の被保険者であれば企業型DCに加入できます。企業型年金の加入者は、実施事業所に使用される厚生年金被保険者と定められているためです。法人から労務の対償として報酬を受ける代表取締役や取締役は、被保険者になります。
中小企業の経営者は、会社の損金にしながら自分の退職金の原資を積み立てられます。2026年12月以降は月額62,000円まで拠出でき、1年あたり74万4,000円になります。加入する役員の範囲は企業型年金規約で定めるため、対象に含める記載が要ります。
出典:厚生労働省「法人の代表者又は業務執行者の被保険者資格について」/e-Gov法令検索「確定拠出年金法」
中小企業退職金共済(中退共)の掛金も全額損金になる
中小企業退職金共済(中退共)は、国がつくった従業員向けの退職金制度です。支払った掛金は、法人なら損金、個人事業なら必要経費として全額が経費になります。国の助成も用意されており、負担を抑えながら従業員の退職金を積み立てられます。
掛金は月額5,000円から30,000円まで選べる
掛金月額は5,000円から30,000円までの16種類で、従業員ごとに選べます。パートなど短い時間で働く人には、2,000円・3,000円・4,000円の特例掛金月額もあります。掛金は全額を事業主が負担し、従業員に一部でも負担させられません。
掛金月額ごとの年間負担額は次のとおりです。
| 掛金月額 | 年間の掛金額(従業員1人あたり) |
|---|---|
| 5,000円 | 60,000円 |
| 10,000円 | 120,000円 |
| 30,000円 | 360,000円 |
従業員10人を月10,000円で加入させると、年間120万円が損金になります。
出典:中小企業退職金共済事業本部「掛金月額はいくらですか?」/中小企業退職金共済事業本部「掛金は税法上どのように取り扱われますか?」
国から掛金の助成を受けられる
中退共に初めて加入する事業主は、掛金の2分の1を国から助成してもらえます。助成額は従業員1人あたり月5,000円が上限で、加入後4か月目から1年間続きます。掛金月額10,000円なら、1年間で1人あたり6万円の助成です。
掛金を増やすときの助成もあります。増額前の掛金月額が18,000円以下の従業員については、増額分の3分の1が1年間助成されます。20,000円以上からの増額は対象外です。
同居の親族だけを雇っている事業主は、2つの助成のどちらも受けられません。
出典:中小企業退職金共済事業本部「制度の特色」
役員と事業主本人は加入できない
中退共の対象は、事業主に雇われている従業員です。事業主本人と法人の役員は加入できません。ただし支店長や部長として現場の職務に就き、賃金を受け取る使用人兼務役員は例外です。代表取締役や専務、常務は例外にも当てはまりません。
役員自身の退職金は、中小機構が運営する小規模企業共済などで準備します。掛金は月1,000円から70,000円まで500円単位で選べ、全額が所得控除の対象です。
出典:中小企業退職金共済事業本部「使用人兼務役員は加入できますか?」/中小企業基盤整備機構「制度の概要」
全額損金になる退職金制度を比べる
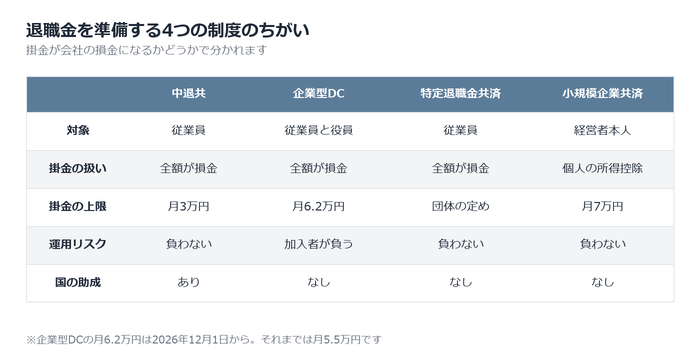
退職金の準備によく使われるのは、企業型DC・中退共・法人の生命保険・小規模企業共済の4つです。掛金が全額損金になるのは企業型DCと中退共で、生命保険と小規模企業共済は扱いが違います。
4つの違いを、次の表にまとめました。
| 比べる点 | 企業型DC | 中退共 | 法人の生命保険 | 小規模企業共済 |
|---|---|---|---|---|
| 掛金の上限 | 月額55,000円(2026年12月1日から62,000円) | 月額30,000円 | 定めなし | 月額70,000円 |
| 損金の扱い | 事業主の掛金は全額損金 | 全額損金 | 解約返戻率に応じて一部を資産計上 | 法人の損金ではなく個人の所得控除 |
| 役員の加入 | 厚生年金の被保険者が対象 | 原則不可(使用人兼務役員は条件つき) | 加入できる | 小規模企業の役員は加入できる |
| 運用のリスクを負う人 | 加入者本人 | 国の機構 | 法人 | 中小機構 |
| 受取方法 | 年金または一時金 | 一時金・分割・併用 | 法人が受け取り退職金に充てる | 一括・分割・併用 |
企業型DCと中退共の違い
企業型DCと中退共の最大の違いは、運用の責任を誰が負うかです。企業型DCは加入者が商品を選んで運用し、成績しだいで受取額が増減します。中退共は国の機構が運用し、受取額は掛金月額と納付月数で決まります。
掛金はどちらも全額損金です。月額20,000円を20年納めれば、合計480万円を経費に回せます。ただし中退共は従業員のための制度で、代表取締役や専務などの役員は入れません。部長など使用人としての地位があり、常時その職務に従事する役員だけが例外です。
出典:中小企業退職金共済事業本部「退職金」、厚生労働省「確定拠出年金の投資教育」
生命保険との違いは損金の割合と資産の持ち主
法人の生命保険は、保険料の全額が損金になるとは限りません。解約返戻率とは、払った保険料に対して解約時に戻る金額の割合です。保険期間3年以上で最高解約返戻率が50%を超える定期保険などは、保険料の一部を資産に計上します。返戻率が70%超85%以下なら、当期分の保険料の60%を資産に計上します。
もう1つの違いは、積み立てたお金の持ち主です。解約返戻金は法人に入るため、退職金を渡すまで会社の資金として残ります。中退共や企業型DCの資産は、従業員のものです。
出典:国税庁「法人税基本通達 第3節 保険料等」
小規模企業共済は法人の損金ではなく個人の所得控除
小規模企業共済の掛金は、法人の損金ではなく経営者個人の所得控除になります。掛金を払うのは経営者本人で、確定申告のときに全額を所得から差し引きます。国税庁の区分では、小規模企業共済等掛金控除という所得控除に当たる扱いです。
掛金は月1,000円から70,000円まで、500円単位で選べます。月70,000円を払う場合、年間84万円が課税対象の所得から引かれる計算です。共済金は一括・分割・併用のいずれかで受け取れます。会社の利益を減らす効果はないため、法人の節税とは分けて考えます。
出典:中小機構「加入をご検討中の方へ 小規模企業共済とは」、国税庁「No.1135 小規模企業共済等掛金控除」
全額損金で積み立てた退職金は受け取るときにどう課税されるか
全額損金で積み立てた退職金も、受け取る時点では役員個人の所得として課税されます。ただし退職所得は、退職所得控除・2分の1課税・分離課税の3段構えで税負担が軽くなります。2026年1月からは控除の調整ルールも変わりました。
退職所得控除で課税の対象が大きく減る
退職金には、まず退職所得控除が差し引かれます。退職所得控除とは、退職金から無税で差し引ける枠のことです。勤続年数が長いほど控除額が増え、1年未満の端数は1年に切り上げて計算します。
控除額は勤続年数で次のように決まります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円未満なら80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
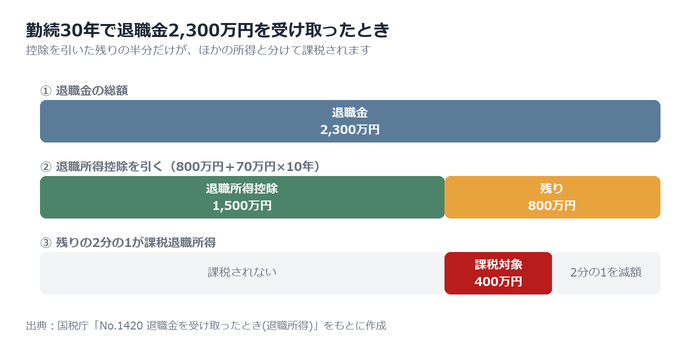
勤続30年なら控除額は1,500万円です。退職金が1,500万円以内なら、課税の対象は0円になります。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
残った金額の2分の1だけが課税され、他の所得と分けて計算される
退職所得控除を引いた残りは、その半分だけが課税の対象です。退職所得は役員報酬や配当と合算せず、分けて税額を計算します。税負担が軽くなるよう配慮された仕組みだと国税庁も説明しています。
勤続30年で退職金2,300万円なら、控除1,500万円を引いた800万円の半分、400万円が課税退職所得金額です。
ただし役員などとしての勤続年数が5年以下の場合、その部分には2分の1の計算が使えません。短い在任での受け取りには注意が要ります。
出典:国税庁「退職金と税」
2026年分から変わる退職所得控除の調整ルール
退職金と確定拠出年金(iDeCoや企業型DC)の一時金を別の年に受け取ると、間隔しだいで控除額が減ります。2026年(令和8年)1月1日以後に支払われる一時金から、対象の期間が5年分広がりました。
調整の対象になるのは次の場合です。
- 退職金を受け取る年の前年以前9年内に、確定拠出年金の老齢一時金を受け取っていた場合(改正前は4年内)
- 老齢一時金を受け取る年の前年以前19年内に、退職金を受け取っていた場合
重なる勤続期間の分だけ控除額が減ります。受け取る順番と年の間隔は、早めに確認しておくと安心です。
出典:国税庁「No.2732 退職手当等に対する源泉徴収」
全額損金の制度を導入する前に確認したい注意点
全額損金になる退職金制度は、入口の節税効果だけで選ぶと後で身動きが取れなくなります。申込み前に確認したい点は3つです。掛金を下げられるか、掛金以外にいくらかかるか、社内規程をどう直すかを順に見ていきます。
掛金の減額や制度の廃止は簡単にはできない
中小企業退職金共済(中退共)では、いったん決めた掛金を会社の都合だけで下げられません。減額できるのは従業員本人が同意したとき、または掛金の継続が著しく困難だと厚生労働大臣が認めたときだけです。制度をやめる解約も同じ条件です。
企業型確定拠出年金(企業型DC)は、掛金額の算定方法を変えるときに規約変更の承認申請が必要で、厚生局の承認を待ちます。月2万円の掛金は年24万円の固定費です。業績が落ちても10年払える金額から始めましょう。
出典:中小企業退職金共済事業本部(中退共)「月額変更の手続き」、関東信越厚生局「確定拠出年金に係る承認等について」
掛金以外に手数料と事務の負担がかかる
掛金以外の費用は制度ごとに違います。中退共は掛金が全額非課税で、手数料も不要です。企業型DCは、制度の運営に要する事務費の負担を規約に定める決まりがあり、金額は契約する運営管理機関によって変わります。さらに、従業員が運用を判断するのに役立つ資料を継続して配る努力義務も事業主にかかります。下の表で違いを確認しましょう。
| 制度 | 掛金以外の費用 | 主な事務の負担 |
|---|---|---|
| 中退共 | 手数料は不要 | 毎月の掛金納付と月額変更の申込み |
| 企業型DC | 事務費を規約で定めて負担 | 運営管理機関との契約と従業員への資料の配付 |
出典:静岡労働局「中小企業退職金共済制度」、厚生労働省「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正等について」
退職金規程の整備と就業規則の変更手続きが必要
退職金制度は、就業規則の整備までが1セットです。労働基準法は退職手当の定めを置く場合に、対象となる従業員の範囲や金額の決め方、支払の時期を就業規則に書くよう求めています。
作成や変更の際は、従業員の過半数代表者から意見を聴き、内容を職場に周知する手続きも要ります。すでに約束した退職金を減らす変更は、労働条件を不利にする不利益変更にあたり、従業員の合意なしには認められません。月2万円を20年納めれば掛金の総額は480万円です。規程の金額と制度の給付がずれないか突き合わせましょう。
出典:e-Gov法令検索「労働基準法」、e-Gov法令検索「労働契約法」
全額損金の退職金準備に関するよくある質問
全額損金で退職金を準備するとき、経営者から寄せられる質問を4つ選びました。損金とは、法人税の計算で利益から差し引ける費用を指します。役員が使える制度や掛金の下限、減る税額の目安を公的機関の資料から答えます。
Q. 役員の退職金も全額損金で準備できますか
役員の退職金は、中小企業退職金共済(中退共)では準備できません。厚生労働省は、法人企業の役員は原則として加入させられないとしています。部長や支店長として賃金を受け取る実態があれば、例外で加入できます。
役員本人の備えには、中小機構の小規模企業共済が使えます。商業登記簿に役員として登記されていれば、代表者以外でも加入できます。ただし掛金は法人の損金ではなく、役員個人の所得から全額を差し引く扱いです。法人税を減らすのか役員の所得税を減らすのかで、選ぶ制度が変わります。
出典:厚生労働省「中退共制度のしくみと加入の条件」、中小機構「小規模企業共済の魅力について」
Q. 掛金は毎月いくらから始められますか
中退共は、従業員1人あたり月5,000円から始められます。厚生労働省の資料では、掛金月額は5,000円から3万円までの16種類です。掛金は全額を事業主が負担し、従業員には負担させられません。
選べる掛金月額を区分ごとに整理しました。
| 区分 | 選べる掛金月額 |
|---|---|
| 通常の従業員 | 月5,000円から3万円までの16種類 |
| 短時間労働者 | 上記に加えて月2,000円・3,000円・4,000円 |
短時間労働者とは、週の所定労働時間が通常の従業員より短く30時間未満の人を指します。増額前の掛金が月2万円未満なら、増額分の3分の1を1年間国が助成します。
出典:厚生労働省「中小企業退職金共済制度のあらまし 掛金の選択」
Q. 掛金を全額損金にすると法人税はいくら減りますか
目安は、年間の掛金に法人実効税率をかけた額です。法人実効税率とは、法人税や住民税などを合わせた実質の負担率を指します。財務省の資料では29.74%、防衛特別法人税の対象なら30.64%です。
従業員20人に月5,000円ずつ、合計月10万円を掛ける例で試算します。年間の掛金は10万円×12か月=120万円です。120万円×30.64%なら、減る税負担は約37万円です。
ただし中小法人は、年800万円以下の所得部分に国税庁が示す15%の軽減税率が使われます。所得が小さい会社ほど減る額は小さくなります。
出典:財務省「法人課税に関する基本的な資料」、国税庁「No.5759 法人税の税率」
Q. 赤字の会社でも全額損金の制度を使う意味はありますか
赤字の会社でも使う意味はあります。青色申告法人なら、欠損金を翌期以降に繰り越して将来の黒字と相殺できるためです。国税庁は繰越期間を、事業年度開始の日前10年以内に始まった事業年度の欠損金までとしています。
欠損金とは税務上の赤字です。掛金を含めて300万円の欠損金が出た年でも、5年後の黒字から差し引けます。
繰越控除には、欠損が生じた事業年度に青色申告書を提出し、その後も連続して確定申告書を出す必要があります。平成30年4月1日前に始まった事業年度の欠損金は、繰越期間が9年です。
出典:国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」
退職金の準備は、全額損金になる制度から始めましょう
退職金の準備で掛金の全額が損金になる制度は、企業型確定拠出年金(企業型DC)と中小企業退職金共済(中退共)です。企業型DCは厚生年金に入る役員も加入でき、中退共は従業員向けで国の助成もあります。法人の生命保険は解約返戻率に応じて、保険料の一部を資産に計上します。
まずは業績が落ちても払い続けられる掛金額を決め、退職金規程の内容と合うかを確認しましょう。判断に迷う部分は、税理士や社会保険労務士に相談すると安心です。