「企業型DCに入ったものの、掛金をどの商品に何%ずつ振り分ければよいかわからない」——20代の加入者からよく出る悩みです。
配分とは、毎月の掛金を運用商品ごとに何%ずつ充てるかを決める手続きです。確定拠出年金法では「運用の指図」と呼ばれます。
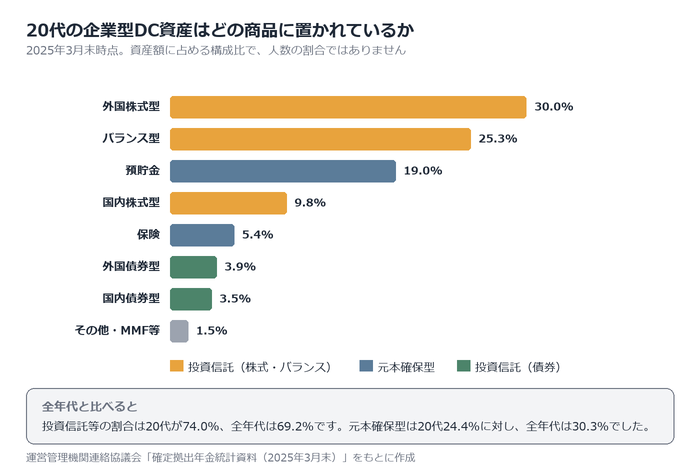
20代の実態を見ると、企業型DCの資産の74.0%が投資信託で、なかでも外国株式型が30.0%と最も多くなっています(2025年3月末)。60歳まで30年以上の運用期間があることが、値動きのある商品を選びやすい理由です。値下がりしても、価格が戻るのを待つ時間が残されています。
本記事では、20代の配分の実態と決め方の考え方を図解で整理します。配分例3パターン、商品タイプの選び方、見直しの手続きもあわせて紹介します。
企業型DCの「配分」とは
企業型DC(企業型確定拠出年金)の配分とは、毎月の掛金を運用商品ごとに何%ずつ充てるかを決める手続きです。法律上は「運用の指図」と呼ばれます。ここでは配分の基本と、配分変更・スイッチングの違い、商品の2区分を整理します。
掛金をどの商品にいくら振り分けるかを決める
配分とは、毎月の掛金をどの運用商品に何%ずつ充てるかを決める手続きです。確定拠出年金法第25条第2項では、1つ以上の運用方法を選び、それぞれに充てる額を決めて示す行為と定義されています。つまり商品選びと金額の割り振りは、セットで1つの手続きになります。
厚生労働省は運用の指図を「運用商品を選び、どのように資産を配分するのかを運営管理機関に提示すること」と説明しています。運営管理機関とは、商品の選定や記録管理を担う金融機関です。配分の割合は、合計が100%になるように指定します。
出典:厚生労働省「確定拠出年金の投資教育」
配分変更とスイッチングの違い
配分変更とスイッチングは別の手続きです。配分変更は今後の掛金の割り振りを変えるもので、すでに積み立てた資産はそのまま残ります。スイッチングは保有している商品を売り、別の商品に買い替える手続きです。
2つの違いを、手続き・対象・変わるものの3点で整理します。
| 項目 | 配分変更 | スイッチング |
|---|---|---|
| 手続き | 掛金の割り振りの指定を変える | 保有商品を売って別の商品を買う |
| 対象 | これから拠出する掛金 | すでに積み立てた資産 |
| 変わるもの | 今後買う商品と割合 | 現在の資産の中身 |
積み立て済みの資産も入れ替えたい場合は、スイッチングを別に申し込みます。2つを混同すると、思ったとおりに資産が入れ替わらないおそれがあります。企業年金連合会も、配分変更とスイッチングはそれぞれ別の指図だと説明しています。
出典:企業年金連合会「スイッチング(預替え)」
商品は元本確保型と元本変動型に分かれる
企業型DCの運用商品は、元本確保型と元本変動型の2つに分かれます。元本確保型は、定期預金や利率保証型の保険が代表例です。企業年金連合会は、預貯金や元本を補う契約が付いた金銭信託を元本確保型商品としています。国債・地方債や利率保証型保険も同じ区分です。
元本変動型は投資信託が中心で、値動きに応じて資産が増減します。投資信託とは、多くの人から集めたお金を専門家が株式や債券で運用する商品です。
商品を1つも選ばないまま一定期間が過ぎると、規約に指定運用方法があればその商品で運用が始まります。
出典:企業年金連合会「元本確保型商品」
20代は実際にどんな配分にしているか
20代の企業型DC資産は、4分の3近くが投資信託で運用されています。運営管理機関連絡協議会の統計をもとに、20代がどの商品にお金を置いているか、ほかの年代との違いも含めて数字で確認します。同世代の実像は、配分を考えるときの目安になります。
20代の資産の4分の3は投資信託
20代(20〜29歳)が企業型DCで持つ資産は、74.0%が投資信託・金銭信託等です。元本が減りにくい預貯金は19.0%、保険は5.4%にとどまります(2025年3月末時点)。
ここでの割合は、20代全体の資産額を100としたときの内訳を指します。20代の何人が投資信託を選んだかという、人数の割合ではありません。
少額でも投資信託を持つ人が多ければ、資産額ベースの割合は高く出ます。74.0%という数字は20代を平均した姿であり、預貯金だけで運用している人も残っています。
出典:運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」
投資信託の中身は外国株式型が最多
20代の投資信託のうち、最も多いのは外国株式型です。資産全体の30.0%を占め、バランス型の25.3%が続きます。20代が持つ商品タイプ別の割合は次のとおりです。
| 商品タイプ | 20代の資産に占める割合 |
|---|---|
| 外国株式型 | 30.0% |
| バランス型 | 25.3% |
| 国内株式型 | 9.8% |
| 外国債券型 | 3.9% |
| 国内債券型 | 3.5% |
| その他(REIT・自社株・コモディティ等) | 1.5% |
| MMF | 0.0% |
| 投資信託・金銭信託等の合計 | 74.0% |
外国株式型の中身を見ると、85.5%が指数に連動するパッシブ型です。バランス型(複数の資産をまとめて持つ商品)でも、パッシブ型が81.9%を占めます。国内株式型は9.8%で、外国株式型の3分の1を下回る水準にとどまります。20代は、運用コストの低い指数連動型に資金を寄せています。
ほかの年代と比べた特徴
20代の特徴は、外国株式型とバランス型の比率が高い点にあります。外国株式型は20代が30.0%、50代(50〜59歳)は22.0%です。バランス型も20代25.3%に対し、50代は21.5%にとどまります。
一方、国内株式型は20代が9.8%と、50代の14.8%を下回ります。国内株より海外株へ資金が向かう傾向は、若い世代ほど強く出ています。
全年代の平均は、元本確保型が30.3%(預貯金21.8%+保険8.5%)、投資信託等が69.2%です。20代の投資信託等74.0%は、全年代平均を上回る水準です。
出典:運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」(企業年金連合会サイト)
20代が配分を決めるときの考え方
企業型DCの配分は、運用できる期間と値下がりへの耐性を整理してから決めると、判断がぶれにくくなります。公的年金の積立金を運用するGPIFの資産構成も、考え方を知る材料になります。3つの視点を順に見ていきます。
使うのは30年以上先という前提で考える
20代の企業型DCは、30年以上先に使うお金として組み立てるのが出発点です。確定拠出年金法第33条は、老齢給付金の受給開始を原則60歳からと定めています。老齢給付金は、積み立てた資産を年金や一時金で受け取るお金です。
29歳で加入しても、60歳まで31年の運用期間が残ります。途中で大きく値下がりしても、価格の回復を待つ時間が残されている点が20代の強みです。
金融庁も、長期・積立・分散を資産形成の基本として示しています。数か月の値動きに一喜一憂せず、30年後の姿から逆算する見方が役立ちます。
出典:e-Gov法令検索「確定拠出年金法」
どこまで値下がりに耐えられるかを確かめる
配分を決める前に、資産が1年で30%下がっても積立を続けられるかを自問してみます。たとえば資産100万円が30%下落すると、評価額は70万円まで減ります。30万円の値下がりを前にしても配分を変えずにいられるかが、判断の分かれ目です。
不安が大きいなら、値動きの小さい資産の比率を高める選び方もあります。動揺せずに続けられそうなら、株式の比率を厚くする余地が生まれます。
値下がりを受け入れられる度合いをリスク許容度と呼び、収入や貯蓄額によって変わります。他人の配分をそのまま真似る必要はありません。
出典:金融庁「資産形成の基本」
公的な年金運用の配分も参考になる
配分に迷うときは、公的年金の積立金を運用するGPIFの資産構成が参考になります。GPIFは2025年4月からの基本ポートフォリオで、4資産を25%ずつ組み合わせる方針を示しています。内訳は次のとおりです。
| 資産の種類 | 資産構成割合 |
|---|---|
| 国内債券 | 25% |
| 外国債券 | 25% |
| 国内株式 | 25% |
| 外国株式 | 25% |
| 合計 | 100% |
GPIFは公的年金の積立金を運用する組織であり、目的は個人の資産形成と同じではありません。配分をそのまま写す使い方ではなく、分散の考え方を知る材料として見る位置づけです。
なお「100−年齢」を株式の割合の目安とする考え方が紹介されることもあります。ただし公的機関の資料では裏づけを確認できませんでした。
出典:GPIF「基本ポートフォリオの考え方」/GPIF「第5期中期目標期間における基本ポートフォリオについて~概要~」
20代の配分例3パターン
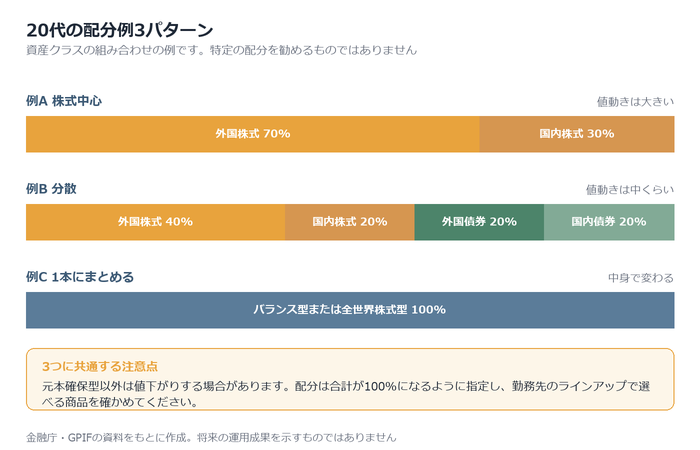
20代の配分例として、値動きの大きさが異なる3つのパターンを挙げます。いずれも一つの考え方であり、正解ではありません。勤務先が用意する商品の中から、自分が受け入れられる値動きの幅に合わせて選ぶ形になります。
3つの例を資産クラスの比率で整理すると、次の表のとおりです。
| パターン | 配分の例 | 想定される値動きの大きさ |
|---|---|---|
| 例A 株式中心 | 外国株式70%・国内株式30% | 大きい |
| 例B 分散 | 外国株式40%・国内株式20%・外国債券20%・国内債券20% | 中くらい |
| 例C 1本にまとめる | バランス型1本100%、または全世界株式型1本100% | 選ぶ商品の中身で変わる |
3つの例に共通して、次の3点に気をつけてください。
- 元本確保型(定期預金や保険など元本が減りにくい商品)以外は値下がりする場合があり、受け取る額が掛金の合計を下回るおそれがあります
- 掛金の配分は、選んだ商品の比率の合計が100%になるように指定します
- 選べる商品は勤務先の商品ラインアップで決まるため、表と同じ組み合わせを作れない場合もあります
値動きを受け入れて増やしたい場合
株式だけで組む例Aは、例Bより値動きの幅が大きくなります。外国株式70%・国内株式30%のように、株式の比率を100%にする形です。
株式は国や企業の業績を受けて価格が動く資産で、預金と違い元本の保証がありません。株価が下がる局面では、資産が短期間で大きく目減りする場面もあります。
残高の減少を見ても積み立てを止めない人にとって、検討しやすい一つの考え方といえます。ただし将来の成績は誰にもわかりません。過去に株式が値上がりした事実は、今後の成果を保証しません。
値動きを抑えたい場合
値動きを抑えたい場合は、株式と債券を組み合わせる例Bが一つの選択肢になります。外国株式40%・国内株式20%・外国債券20%・国内債券20%で、株式60%・債券40%の組み合わせです。
債券は、国や企業が資金を借りる際に発行する証券で、株式より価格の動きが小さい傾向があります。値動きの違う資産を混ぜると、資産全体のブレが小さくなると説明されています。
残高が大きく減る局面に不安を覚える人が、検討しやすい形といえます。ただし債券を含めても、元本割れの可能性はなくなりません。
出典:年金積立金管理運用独立行政法人「分散投資の意義③卵を一つのかごに盛るな」/年金積立金管理運用独立行政法人「分散投資の意義①1位になる資産は当てられない」
商品を1本にまとめたい場合
商品を1本にまとめる例Cでは、配分の指定が単純になります。バランス型を1本で100%、または全世界株式型を1本で100%とする形です。
バランス型は複数の資産をまとめて持つ型で、全世界株式型は世界各国の株式をまとめて持つ型を指します。値動きの大きさは中身の資産構成で変わり、株式の比率が高いほど上下の幅が広がります。
商品ごとの比率を管理する手間を減らしたい人にとって、検討しやすい一つの考え方です。1本でも元本の保証はありません。選ぶ前に、どの資産をどれだけ組み入れた商品かを確認してください。
出典:厚生労働省「確定拠出年金制度の概要」
配分先の商品タイプの選び方
商品タイプは、運用方針で見るとインデックス型とアクティブ型、資産の組み合わせ方で見るとバランス型に分かれます。企業型DCで選べるのは、勤務先が用意したラインアップにある商品だけです。費用の水準も比べる材料になります。
主な商品タイプの違いを、特徴と費用の傾向で並べます。
| タイプ | 特徴 | 費用の傾向 |
|---|---|---|
| インデックス型 | 日経平均株価やTOPIXなどの指数に連動する成果を目指す | 低め |
| アクティブ型 | 運用会社が銘柄を選び、指数を上回る成果を目指す | 高め |
| バランス型(資産配分固定型) | 株式や債券を決めた比率で組み合わせ、1本で分散する | 商品ごとに幅がある |
| ターゲットイヤー型 | 受け取り予定の年に近づくほど株式の比率を下げる | 商品ごとに幅がある |
| 元本確保型(預金・保険) | 元本割れを避ける代わりに増え方は小さい | 信託報酬はかからない |
インデックス型とアクティブ型の違い
インデックス型は指数に連動する成果を目指し、アクティブ型は指数を上回る成果を目指します。指数とは、日経平均株価やTOPIX(東証株価指数)のように市場全体の値動きを表す数値です。資産運用業協会は、インデックス型をあらかじめ定めた指数に連動する運用と定義しています。
一方のアクティブ型は、運用会社が銘柄や売買のタイミングを判断します。手間がかかるぶん信託報酬は高くなりやすく、指数を下回る年もあります。企業年金連合会の調査では、勤務先が選ぶ投資信託は平均18.0本で、うち10.9本がパッシブ型でした。
出典:企業年金連合会「2024(令和6)年度 企業型確定拠出年金実態調査結果(概要版)」/資産運用業協会「インデックスファンド」
バランス型とターゲットイヤー型
バランス型は、株式や債券など複数の資産をあらかじめ決めた比率で組み合わせた商品です。1本買うだけで資産の分散ができるため、配分を細かく組みたくない人が選びやすい形になっています。
企業年金連合会の調査では、ターゲットイヤー型をバランス型の一種として分類しています。受け取り予定の年を目標に設定し、その年が近づくにつれて株式の比率を下げ、債券の比率を高めていきます。資産運用業協会も、年齢とともにリスクを取れる度合いが下がる点を理由に挙げています。ただし、勤務先のラインアップに両方がそろっているとは限りません。
出典:資産運用業協会「投資信託の基礎知識」/資産運用業協会「ターゲットイヤー型」
信託報酬の差は長い期間で効いてくる
信託報酬は、投資信託を持っている間、資産の中から毎日差し引かれる費用です。金融庁も、保有している間ずっと引かれるコストだと注意を呼びかけています。
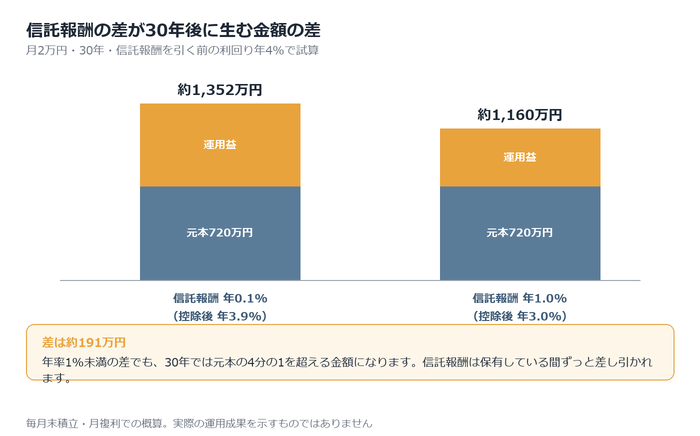
年率で見ると1%未満の小さな差でも、20代からの運用は期間が長いため影響が積み上がります。月2万円を30年間、費用を引く前の利回り年4%で積み立てた場合で試算しました。信託報酬の仕組みと確認方法は確定拠出年金の信託報酬とは?30年で200万円以上も総額が変わる理由で詳しく解説しています。信託報酬が年0.1%なら約1,352万円、年1.0%なら約1,160万円です。差は約191万円で、元本720万円の4分の1を超えます。
出典:金融庁「教えて虫とり先生(第6回)」
配分の見直しと変更の手続き
企業型DCの配分は、決めた後の確認と見直しも運用の一部です。確定拠出年金法では、加入者への年1回以上の通知と、少なくとも3か月に1回は運用の指図を行える規約とすることが定められています。確認の習慣と手続きの流れを押さえておきましょう。
年1回は運用状況を確認する
運用状況の確認は、年1回届く通知に合わせて行うと習慣づけられます。確定拠出年金法第27条では、加入者の記録を管理する機関に対し、毎年1回以上の通知が義務づけられています。通知には個人別管理資産額、つまり積み立てた資産の残高が記載されます。
残高だけでなく、商品ごとの比率も合わせて確認しましょう。株式型の値上がりで、当初決めた比率から離れている場合があります。加入者向けWebサイトでは、掛金の拠出状況などを随時閲覧できる仕組みも整えられています。
配分を見直すタイミング
見直しを考えるきっかけは、次の3つに整理できます。
- 値動きによって当初の比率が崩れ、株式型の割合が想定より大きくなったとき
- 結婚や住宅購入などで、家計の方針が変わったとき
- 受け取り開始が近づき、値動きの幅を抑えたいとき
20代の場合、運用期間が30年以上残るため、頻繁な変更が求められるとは限りません。短期の値動きに反応して売買を繰り返すと、長期の積み立てで見込める効果を損なう恐れもあります。年1回の確認で大きな崩れがなければ、そのまま続ける判断もあります。
出典:金融庁「資産形成の基本(NISA特設ウェブサイト)」
変更の手続きと反映されるまでの流れ
手続きは、加入者向けWebサイトかコールセンターから申し込みます。配分変更とスイッチングは別々の指図のため、目的に応じて使い分けます。
2つの手続きの違いを、目的別に整理しました。
| やりたいこと | 使う手続き |
|---|---|
| これから拠出する掛金の商品や割合を変える | 配分変更 |
| すでに積み立てた資産を別の商品に移す | スイッチング(預替え) |
| 掛金の配分も残高も両方変える | 配分変更とスイッチングの両方 |
確定拠出年金法第4条第1項第5号では、運用の指図を少なくとも3か月に1回行えることが、規約の承認基準とされています。スイッチングは売却と購入を挟むため、反映まで数営業日かかる場合があります。
出典:厚生労働省法令等データベース「確定拠出年金法」/企業年金連合会「用語集 配分変更」
20代の配分に関するよくある質問
配分を決める段階では、商品の本数や元本確保型の扱いなど、細かな疑問が次々と出てきます。ここでは20代の加入者から挙がりやすい4つの質問を取り上げ、確定拠出年金法や公的機関の資料をもとに答えます。判断に迷ったときの材料としてお使いください。
Q. 商品は何本くらい選べばよいですか
本数に決まりはありません。1本でも複数本でも問題なく、加入者が選ぶ本数を定めた規定もありません。
法令で決まっているのは、運営管理機関が提示する側の本数です。確定拠出年金法第23条第1項で3本以上、上限は同法施行令第15条の2で35本と定められています。
複数の資産に投資するバランス型なら、1本で国内外の株式や債券に分散できます。自分で資産ごとに組む場合は、国内外の株式と債券を組み合わせる形が基本です。本数よりも、資産の種類が重ならないかを基準に選んでください。
出典:e-Gov法令検索「確定拠出年金法施行令」/厚生労働省「確定拠出年金制度」
Q. 元本確保型をゼロにしても問題ありませんか
制度上は元本確保型をゼロにしても問題ありません。ただし合うかどうかは人により異なるため、2つの視点で考えてみてください。
1つ目は、値下がりに耐えられるかどうかです。株式中心の配分では、資産が一時的に大きく減る場面もあります。金額を見て不安になり途中で売ってしまいそうなら、一部を残す判断もあります。
2つ目は、近い将来に使う予定があるかどうかです。企業型DCの資産は原則60歳まで引き出せません。なお元本確保型でも、手数料や物価の上昇によって実質的な価値が目減りする場合があります。
Q. 配分を決めないまま放置するとどうなりますか
勤め先が指定運用方法を定めていれば、あらかじめ決められた商品で自動的に運用が始まります。確定拠出年金法第23条の2にもとづき、運営管理機関が1つの商品を選んで提示する仕組みです。
流れは同法第25条の2に定められています。掛金が初めて納付された日から3か月以上の特定期間が過ぎても指図がないと、加入者へ通知が届きます。さらに2週間以上の猶予期間を過ぎても指図がなければ、指定運用方法を選んだものとみなされます。
指定運用方法の内容は勤め先ごとに異なるため、規約や加入時の資料で確認してください。指定運用方法の仕組みと、元本確保型のまま放置される問題は企業型DCの元本確保型放置を防ぐ|指定運用方法と商品ラインアップの見直し方で解説しています。
Q. 相場が下がったときに配分を変えるべきですか
下がるたびに配分を変える必要はありません。金融庁が示す長期・積立・分散を基本に、積立を続ける姿勢が土台になります。
短期の値動きに合わせて売買を繰り返すと、値下がり後に価格が戻る局面を逃しかねません。企業型DCの掛金は毎月自動で買い付けられるため、価格が下がった月は同じ金額で多くの口数を買えます。
配分の見直しは、結婚や転職など生活の変化に合わせて行うほうが判断しやすくなります。ただし運用の判断は個人の状況によって変わるため、不安が大きい場合は勤め先の担当窓口へ相談してみてください。
運用期間の長さを前提に配分を決める
20代の配分は、60歳まで30年以上運用できる前提で考えます。値下がりにどこまで耐えられるかを確かめたうえで、株式の比率を決めるのが出発点です。
商品を1本にまとめたいなら、バランス型という選び方もあります。決めた後は年1回の通知に合わせて残高と比率を確認し、必要に応じて配分変更やスイッチングを申し込みましょう。勤務先のラインアップで選べる商品は決まるため、加入者向けサイトで確かめてください。
当オフィスでは、企業型DCの投資教育セミナーや、若手従業員向けに配分の考え方を伝える研修を行っています。「若手社員の運用リテラシーを底上げしたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →