家族が亡くなったあと、勤務先から届いた書類で企業型DCという制度を初めて知り、戸惑っている方もいるかもしれません。企業型DC(会社が掛金を出す確定拠出年金)に加入したまま亡くなった場合、積み立てられた資産は死亡一時金として遺族が受け取れます。遺族が請求しないかぎり、資産は口座に残ったままです。
請求できる期間は、亡くなった日から5年です。死亡から3年以内に支給が決まれば相続税の対象となり、3年を過ぎると受け取った人の一時所得に変わります。受け取る人の順位も確定拠出年金法で定められており、民法の相続順位とは並び方が違います。
本記事では、死亡一時金の金額の決まり方と受取人の順位を整理しました。あわせて、勤務先や運営管理機関への連絡から振込までの流れと必要書類、相続税の非課税枠の計算もまとめています。生前にしておける準備や、事実婚の配偶者の扱いなど、よくある質問にも答えています。
企業型DCの死亡一時金とは
企業型DC(企業型確定拠出年金)の死亡一時金は、加入者が亡くなったときに遺族へ支払われるお金です。会社が毎月積み立てていた資産が、そのまま遺族の手に渡ります。確定拠出年金法で定められた制度で、遺族が請求しないと受け取れません。
加入者が亡くなったときに遺族が受け取る給付
死亡一時金は、企業型DCの加入者が亡くなったときに遺族が受け取る給付です。JIS&Tは、積み立てた資産を死亡一時金として遺族が一括で受け取ると案内しています。
確定拠出年金の給付には、老齢給付・障害給付・死亡給付の3つがあります。死亡一時金は、老後に受け取る年金と並ぶ正式な給付の1つです。
ここでいう資産とは「個人別管理資産」、つまり本人名義で積み立てられた残高を指します。遺族からの請求がないかぎり支払われません。
出典:日本インベスター・ソリューション・アンド・テクノロジー「死亡した場合、私の年金資産はどうなりますか?」、三井住友信託銀行「確定拠出年金の給付」
受け取れる金額は積み立てた資産の全額
受け取れる金額は、亡くなった人の個人別管理資産の全額です。毎月の掛金の合計だけでなく、運用で増えた分も含まれます。
確定拠出年金法施行規則第4条第2項第3号は、給付額を請求日以後に規約で定める日の個人別管理資産額と定めています。その日は、請求日から3か月以内に設定されます。
掛金の合計が600万円で運用益が150万円出ていた場合、支払いの対象は750万円です。資産は値動きするため、請求の時期によって金額は上下します。
出典:e-Gov法令検索「確定拠出年金法施行規則」
年金形式では受け取れず一時金だけになる
死亡一時金は年金形式では受け取れず、一括での受け取りだけになります。厚生労働省の資料でも、支給方法は「一時金」と記されています。
老齢給付金や障害給付金との違いを整理すると、次の表のとおりです。
| 給付の種類 | 受け取り方 |
|---|---|
| 老齢給付金 | 年金が基本で、規約の定めにより一時金も選べる |
| 障害給付金 | 年金が基本で、規約の定めにより一時金も選べる |
| 死亡一時金 | 一時金のみ |
運用していた投資信託なども金銭に換えられ、遺族の口座へ振り込まれます。毎年に分けて受け取る形は選べません。
出典:厚生労働省「確定拠出年金制度の概要」
死亡一時金を受け取れる人の順位
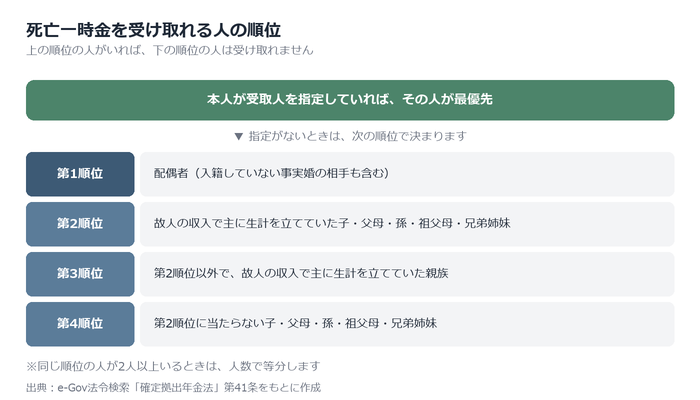
企業型DC(会社が掛金を出す確定拠出年金)の死亡一時金は、受け取れる人の順位が確定拠出年金法で決まっています。本人の指定が最優先となり、指定がなければ配偶者が先頭です。民法の相続順位とは並び方が違うため、手続きの前に確認しておくと安心です。
本人が受取人を指定していればその人が最優先
本人が生前に受取人を指定していれば、その人が死亡一時金を受け取ります。確定拠出年金法が、指定の届出を法律上の順位より先に扱うと定めているためです。
指定できる相手は、配偶者・子・父母・孫・祖父母・兄弟姉妹の6区分に限られます。届出先は運営管理機関(記録を管理する金融機関)です。資産が600万円残っていれば、指定された1人が600万円を受け取ります。
配偶者には、入籍していない事実婚の相手も含まれます。指定の有無を知りたいときの窓口は、勤務先か運営管理機関です。
出典:日本インベスター・ソリューション・アンド・テクノロジー「給付金をお受け取りになる方」
指定がない場合は法律が定めた順位で決まる
受取人の指定がないときは、確定拠出年金法第41条が定めた4つの順位で決まります。上位の人がいれば、下位の人は受け取れません。
| 順位 | 受け取れる人 |
|---|---|
| 1 | 配偶者(入籍していない事実婚の相手も含む) |
| 2 | 故人の収入で主に生計を立てていた子・父母・孫・祖父母・兄弟姉妹 |
| 3 | 2以外で、故人の収入で主に生計を立てていた親族 |
| 4 | 2に当たらない子・父母・孫・祖父母・兄弟姉妹 |
2と4の中では、子・父母・孫・祖父母・兄弟姉妹の順に先後が決まります。同じ順位の人が2人以上なら、人数で等分します。資産600万円を子2人で分けると、1人300万円です。
出典:e-Gov法令検索「確定拠出年金法」
民法の相続順位とは並び方が違う
民法の相続では、配偶者が常に相続人になります。血族は子・直系尊属(父母や祖父母)・兄弟姉妹の順です。死亡一時金の順位は、民法の並びと3点で異なります。
1つ目は兄弟姉妹の位置です。民法では子や父母がいる限り相続しませんが、死亡一時金では故人の収入で生計を立てていれば第2順位に並びます。
2つ目は事実婚の相手です。民法では相続人になれませんが、死亡一時金では配偶者として扱われます。3つ目は、配偶者がいる場合に他の遺族が受け取れない点です。
出典:e-Gov法令検索「民法」
死亡一時金を請求する流れ
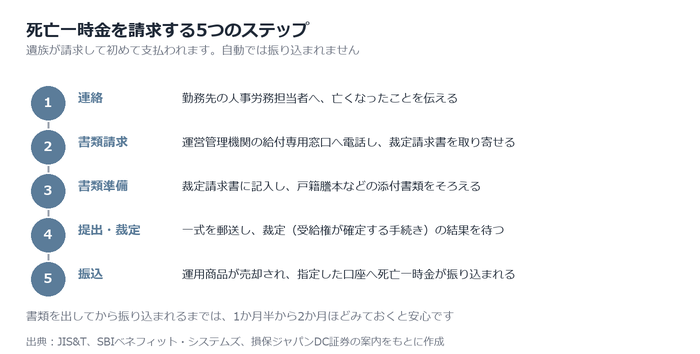
企業型DCの死亡一時金は、遺族が請求して初めて支払われます。会社や運営管理機関(加入記録と給付を管理する会社)が自動で振り込む仕組みではありません。遺族が動かないかぎり、資産は口座に残ったままです。
手続きは次の5段階で進みます。
- 勤務先の人事労務担当者へ、加入者が亡くなったことを連絡します
- 運営管理機関の給付専用窓口へ電話し、裁定請求書類を取り寄せます
- 裁定請求書に記入し、戸籍謄本などの添付書類をそろえます
- 書類一式を運営管理機関へ郵送し、裁定の結果を待ちます
- 運用商品が売却され、指定した口座へ死亡一時金が振り込まれます
最初に勤務先か運営管理機関へ連絡する
最初の連絡先は、亡くなった方の勤務先の人事労務担当者と、運営管理機関の給付専用窓口です。JIS&Tは、遺族から給付専用窓口へ電話し、請求書類を取り寄せるよう案内しています。
勤務先への連絡も欠かせません。企業型DCでは、加入者資格の喪失を事業主である会社が登録し、最後の掛金が払い込まれてから裁定(支給できるかどうかの判定)へ進むためです。損保ジャパンDC証券は、掛金の入金を資格喪失月の翌月または翌々月としています。
出典:日本インベスター・ソリューション・アンド・テクノロジー「死亡一時金の受け取り手続きについて教えてください。」、損保ジャパンDC証券「確定拠出年金 死亡一時金お手続きのご案内(企業型)」
裁定請求書と添付する書類をそろえる
そろえる書類は、死亡一時金裁定請求書と、死亡の事実や続柄を確かめる公的書類です。JIS&Tの案内では、配偶者や指定受取人が請求する場合に次の書類を求めています。
- 死亡一時金裁定請求書
- 請求者の印鑑登録証明書(発行後3か月以内の原本)
- 亡くなった方の戸籍謄本か住民票、または法定相続情報一覧図
- 死亡診断書(死体検案書)のコピー
- マイナンバーの番号確認書類と身元確認書類
子や父母が請求する場合は、住民票の除票や、生計維持(主に亡くなった方の収入で暮らしていた状態)を示す源泉徴収票も必要です。
出典:日本インベスター・ソリューション・アンド・テクノロジー「確定拠出年金(企業型)死亡一時金 裁定請求手続きのご案内」
書類を出してから振り込まれるまでの期間
振込までの期間は運営管理機関によって違い、2か月前後をみておくと安心です。SBIベネフィット・システムズは、裁定が完了してから振り込まれるまでに通常1か月半から2か月程度かかるとしています。振込日は原則として給付月の20日です。
損保ジャパンDC証券の案内では、毎月の締切日までに書類が届けば原則その月に裁定が行われ、裁定月の翌月25日に振り込まれます。締切日を1日過ぎると、入金は1か月後ろにずれます。
出典:SBIベネフィット・システムズ「確定拠出年金 給付の手引き」、損保ジャパンDC証券「給付について」
請求の期限は5年、税金の扱いは3年で変わる
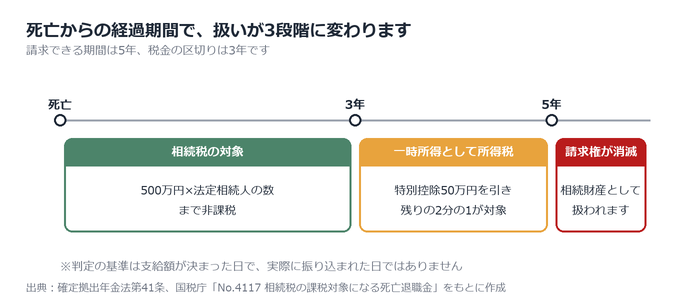
企業型DCの死亡一時金には、2つの期限があります。請求できる期間は死亡から5年、税金が相続税か所得税かを分ける境目は死亡から3年です。どちらも起算日は亡くなった日で、手続きが遅れるほど手取りが変わります。
経過期間ごとの扱いを整理すると、次のとおりです。
| 死亡からの経過期間 | 請求権と税金の扱い |
|---|---|
| 3年以内に支給が確定 | 死亡退職金として相続税の対象(500万円×法定相続人の数まで非課税) |
| 3年超5年以内に支給が確定 | 受け取った人の一時所得として所得税・住民税の対象 |
| 5年たっても請求なし | 死亡一時金の請求権が消滅し、個人別管理資産は相続財産とみなす扱い |
5年を過ぎると請求権がなくなり相続財産として扱われる
死亡一時金は、亡くなった日から5年以内に請求しないと受け取れなくなります。りそな銀行は、死亡後5年を過ぎると確定拠出年金の死亡一時金としては受け取れなくなると説明しています。5年を過ぎた場合、個人別管理資産(本人名義で積み立てたDCのお金)に相当する金額は相続財産として扱われます。
たとえば残高が500万円なら、遺族への死亡一時金ではなく、相続人全員で分ける遺産になります。勤務先や運営管理機関(記録を管理する金融機関)から案内が届いたら、早めに請求してください。
出典:りそな銀行「iDeCo(イデコ)をやっていて途中で万一死亡した場合、お金はどうなるの?」
死亡から3年以内の支給が決まれば相続税の対象になる
死亡から3年以内に支給が確定した死亡一時金は、死亡退職金とみなされて相続税の対象になります。国税庁は、死亡後3年以内に支給が確定したものは相続または遺贈により取得したものとみなすと示しています。企業型DCの死亡一時金も、相続税法施行令第1条の3第7号で退職手当金等に含まれます。
相続人が受け取る場合は「500万円×法定相続人の数」が非課税枠になります。妻と子ども2人が相続人なら、1,500万円までは相続税がかかりません。判定の基準は支給額が決まった日で、実際に振り込まれた日ではありません。
出典:国税庁「No.4117 相続税の課税対象になる死亡退職金」、e-Gov法令検索「相続税法施行令」
3年を過ぎて支給が決まると受け取った人の一時所得になる
死亡から3年を過ぎて支給が確定した場合は、相続税ではなく受け取った人の一時所得になります。国税庁は、死亡後3年を経過してから支給が確定した退職金は相続税の課税価格に算入されず、遺族の一時所得として所得税の課税対象になると示しています。
一時所得は、受取額から支出した金額と特別控除50万円を差し引いて計算します。計算した金額の2分の1を、給与などほかの所得に合算します。500万円を受け取り支出がなければ、課税対象は225万円です。
出典:国税庁「死亡による退職の場合」、国税庁「No.1490 一時所得」
死亡一時金にかかる相続税の計算
企業型DCの死亡一時金は、相続財産とみなされて相続税の対象になります。ただし死亡退職金と同じ非課税枠があり、枠に収まれば税金はかかりません。非課税枠の計算と、相続放棄や会社の退職金がある場合の扱いを整理します。
500万円に法定相続人の数をかけた額まで非課税になる
企業型DCの死亡一時金は、500万円に法定相続人の数をかけた金額まで相続税がかかりません。会社から出る死亡退職金と同じ非課税枠が使えるためです。
法定相続人とは民法で決まる相続人を指し、相続放棄をした人がいても放棄がなかったものとして数えます。妻と子2人の3人が相続人なら枠は1,500万円で、死亡一時金が1,200万円なら相続税はかかりません。
人数ごとの非課税枠は次のとおりです。
| 法定相続人の数 | 非課税枠 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
出典:国税庁「No.4108 相続税がかからない財産」/国税庁「No.4152 相続税の計算」
相続放棄をしても受け取れるが非課税枠は使えない
相続放棄をした人が死亡一時金を受け取っても、500万円の非課税枠は使えません。非課税枠の対象は相続人に限られ、放棄した人は相続人として扱われないためです。
たとえば妻と子2人のうち子1人が放棄し、死亡一時金800万円を受け取った場合、800万円の全額が相続税の課税対象になります。枠の人数には放棄した人も数えますが、枠を使えるのは放棄していない相続人だけです。
出典:国税庁「相続税法基本通達 第12条《相続税の非課税財産》関係」
会社の死亡退職金がある場合は合算して判定する
企業型DCの死亡一時金と会社の死亡退職金は、合算して非課税枠と比べます。枠は制度ごとではなく、退職手当金等の合計額に1つだけ用意されるためです。
法定相続人3人で枠が1,500万円の場合、死亡一時金1,000万円と死亡退職金1,000万円の合計2,000万円なら、差額の500万円が相続税の課税対象です。
複数の相続人が受け取るときは、次の式で各人の枠を分けます。
非課税限度額 × その相続人の受取額 ÷ 全相続人の受取額の合計
出典:e-Gov法令検索「相続税法」
生前にしておくと遺族が困らない準備
生前にできる準備は3つあります。受取人の指定・加入先の情報共有・転職時の移換手続きです。3つを済ませておくと、遺族は請求先を探す手間が減ります。企業型DCは勤務先を通じた制度のため、退職後ほど家族に情報が伝わりにくくなります。
受取人をあらかじめ指定しておく
死亡一時金の受取人は、生前に指定しておくと遺族が迷わずに済みます。指定できる相手は、配偶者(事実婚を含む)・子・父母・孫・祖父母・兄弟姉妹に限られます。友人や甥、姪は指定できません。
指定の届出先は、加入記録を管理する記録関連運営管理機関です。様式は運営管理機関ごとに異なるため、勤務先の担当部署か金融機関に確認してください。指定がないと法律で定めた順位で受取人が決まり、民法の相続順位とは一致しません。
出典:SBIベネフィット・システムズ「死亡一時金の受取人として指定できる親族の範囲を教えてください。」 / SBIベネフィット・システムズ「死亡一時金受取人指定をしたいのですが、手続きを教えてください。」
加入している運営管理機関を家族に伝えておく
加入していた運営管理機関の名前と連絡先を、家族に伝えておきます。死亡の届出も死亡一時金の請求も、窓口は故人が口座を持っていた運営管理機関だからです。
遺族が探しやすいよう、次の情報を書き残しておくと安心です。
- 運営管理機関(金融機関)の名称と電話番号
- 加入者口座番号
- 「口座開設のお知らせ」「お取引状況のお知らせ」の保管場所
企業型DCに加入中であれば勤務先の担当部署でも確認できますが、退職後に移した資産は家族が見つけにくくなります。
出典:JIS&T「加入者口座番号が分かりません。」
転職時に資産を放置して自動移換にしない
転職や退職のときは、6か月以内に移換の手続きを済ませてください。企業型DCの資格を失った月の翌月から6か月が過ぎると、資産は国民年金基金連合会へ自動移換され、現金のまま運用が止まります。
自動移換されると手数料が合計4,348円差し引かれ、2026年4月分からは毎月98円の管理手数料も加わります。自動移換された後でも、遺族が死亡一時金を請求できる点は変わりません。運営管理機関へ死亡一時金裁定請求書を出すと、資産を管理する特定運営管理機関が支払います。受取時の裁定手数料は4,180円です。
出典:iDeCo公式サイト「iDeCo加入者・運用指図者の方へ」 / 国民年金基金連合会「自動移換にかかる手数料改定のお知らせ」
企業型DCの死亡一時金に関するよくある質問
企業型DCの死亡一時金は、手続きを進める遺族や人事労務の担当者から質問が集まりやすい分野です。事実婚の扱いや加入先の調べ方など、迷いやすい4つの疑問に、確定拠出年金法と運営管理機関の公式説明をもとに答えます。
Q. 事実婚の配偶者でも受け取れますか
受け取れます。確定拠出年金法は、死亡一時金を受け取る遺族の第1順位を配偶者と定めています。SBIベネフィット・システムズの案内でも、第1順位の配偶者には「死亡の当時、事実上婚姻関係と同様の事情にあった者を含む」と明記されています。
婚姻届を出していない内縁の相手でも、生計をともにしていた事実を示せば第1順位になります。ただし法律婚とは別の証明書類を求められるため、手続き前に運営管理機関へ必要書類を確認してください。
出典:SBIベネフィット・システムズ「給付金の受け取りについて」
Q. 故人が加入していたか分からないときはどう調べますか
まず故人の勤務先に問い合わせます。企業型DCは会社が導入する制度のため、人事労務の担当者が加入の有無と運営管理機関(記録を管理する金融機関)を把握しています。退職済みの場合は、次の順で確認します。
- 退職前の勤務先と、当時の運営管理機関に照会する
- iDeCoへ移していた場合は、移換先の金融機関に照会する
- 退職後6か月を過ぎても手続きがない資産は国民年金基金連合会(特定運営管理機関)へ自動移換されるため、記録管理を委託された日本インベスター・ソリューション・アンド・テクノロジーへ照会する
出典:iDeCo公式サイト「iDeCo加入者で転職・退職された方へ」
Q. 年金を受け取っている途中で亡くなった場合はどうなりますか
残った資産が死亡一時金として遺族へ支払われます。老齢給付金を年金形式で受け取る間も、個人別管理資産(本人名義で管理される積立金)は口座に残るためです。死亡時点の残高から手数料を引いた額が、死亡一時金の金額になります。
受け取り方は一時金のみで、遺族が年金形式を引き継ぐ扱いはありません。残高が300万円なら、手数料を引いた額が一括で振り込まれます。支払いには遺族による裁定請求(受給権を確定させる手続き)が要ります。
出典:労働金庫連合会「給付について|確定拠出年金(企業型DC)」、りそな銀行「企業年金ノート 2023年3月号 No.659」
Q. 死亡一時金は遺産分割の対象になりますか
遺産分割協議の対象にはならないと考えられています。確定拠出年金法は、死亡一時金を受け取る遺族の範囲と順位を、民法の相続順位とは別に定めているためです。受取人が法律で決まるので、相続人どうしの話し合いで配分を決める前提になっていません。
受け取れる遺族がいない場合や、死亡から5年間請求がない場合は、相続財産として扱われます。なお相続税の計算では課税対象に含まれる場合があるため、税務署や税理士に確認してください。
出典:日本インベスター・ソリューション・アンド・テクノロジー「死亡一時金の受取人は、通常の遺産相続と同じですか?」
死亡一時金は5年以内に請求し、生前の受取人指定で備えましょう
企業型DCの死亡一時金は、加入者が亡くなったときに遺族が一括で受け取るお金です。請求できる期間は亡くなった日から5年で、3年を過ぎて支給が決まると相続税ではなく一時所得の扱いに変わります。受取人の順位は確定拠出年金法で決まり、本人の生前の指定が最優先です。まずは勤務先か運営管理機関へ連絡し、受取人の指定の有無を確かめたうえで、裁定請求書と戸籍謄本などの書類をそろえてください。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。死亡一時金の受取人や請求の流れなど、加入者と家族が知っておきたい制度の仕組みを、専門用語をかみ砕いて伝えます。「加入者に制度の全体像を知ってほしい」という段階からお気軽にご相談ください。
従業員向け投資教育セミナーを詳しく見る → 無料で相談する →これから企業型DCを導入する会社には、提携先と連携した企業型DCの導入相談(オンライン60分・無料)もご用意しています。
