「iDeCoを始めたら、ふるさと納税の上限額は減るのだろうか」――年末が近づくと、そう迷う会社員は少なくありません。
ふるさと納税と確定拠出年金は、同じ年に両方使えます。制度上の併用制限はなく、どちらか一方を選ぶ必要もありません。
ただし自分で掛金を出す場合、ふるさと納税の控除上限額は下がります。掛金が所得控除となって課税所得が減り、住民税の所得割額が小さくなるためです。
影響の大きさは、掛金を誰が出しているかで変わります。会社が出す事業主掛金だけなら、上限額は動きません。
本記事では、上限額が下がる仕組みを控除の計算順序から図解で整理します。年収別の目安と、併用をやめる必要がない理由もあわせて紹介します。
ふるさと納税と確定拠出年金は併用できる
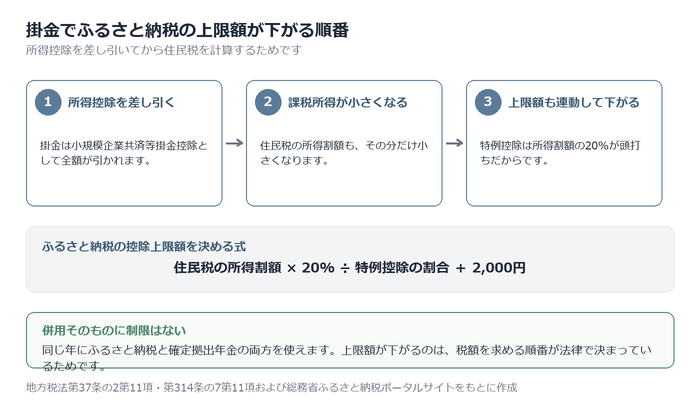
ふるさと納税と確定拠出年金は、同じ年に両方使えます。制度上の併用制限はありません。ただし確定拠出年金に加入すると、自己負担2,000円で寄附できる上限額は下がります。理由は住民税を計算する順番にあります。
併用に制限はない
ふるさと納税と確定拠出年金の併用に、制度上の制限はありません。どちらか一方を選ぶ必要はなく、同じ年に両方の税制優遇を受けられます。
確定拠出年金の掛金のうち、加入者本人が負担する分は小規模企業共済等掛金控除の対象です。小規模企業共済等掛金控除とは、支払った掛金の全額を所得から差し引ける所得控除を指します。
一方のふるさと納税は、寄附金控除と住民税の寄附金税額控除にあたる別枠の仕組みです。控除の枠を奪い合う関係ではないため、片方が使えなくなる事態は起きません。
出典:国税庁「No.1135 小規模企業共済等掛金控除」
ただしふるさと納税の上限額は下がる
確定拠出年金に加入すると、ふるさと納税の控除上限額は下がります。控除上限額とは、自己負担2,000円で寄附できる金額の上限を指します。
掛金が所得控除として差し引かれると課税所得が減り、住民税の所得割額も小さくなります。ふるさと納税の特例控除額には所得割額の20%という頭打ちがあるため、控除上限額も連動して低くなります。
併用したときに何が変わるのかを、項目ごとに整理しました。
| 項目 | 確定拠出年金なし | 確定拠出年金あり |
|---|---|---|
| 課税所得 | 掛金分は差し引かれない | 掛金の全額が差し引かれて減る |
| 住民税の所得割額 | 課税所得に応じた額 | 課税所得が減る分だけ小さくなる |
| ふるさと納税の控除上限額 | 所得割額に応じた額 | 所得割額が下がる分だけ低くなる |
| 受けられる税制優遇 | ふるさと納税のみ | ふるさと納税と確定拠出年金の両方 |
出典:総務省「ふるさと納税のしくみ|税金の控除について」
下がるのは控除の計算の順番が理由
上限額が下がるのは、税額を求める順番が法律で決まっているためです。所得控除を差し引いてから住民税額を出す流れになっています。
地方税法では、所得控除を差し引いた後の金額を課税総所得金額と定めています。所得割額は課税総所得金額に税率を掛けて算出します。小規模企業共済等掛金控除も所得控除の一つなので、掛金の分だけ所得割額が先に小さくなります。
ふるさと納税の特例控除額は、算出された所得割額の20%が上限です。土台となる所得割額が縮めば、上限額も一緒に縮みます。
出典:e-Gov法令検索「地方税法」
ふるさと納税の控除は3つの部分に分かれる
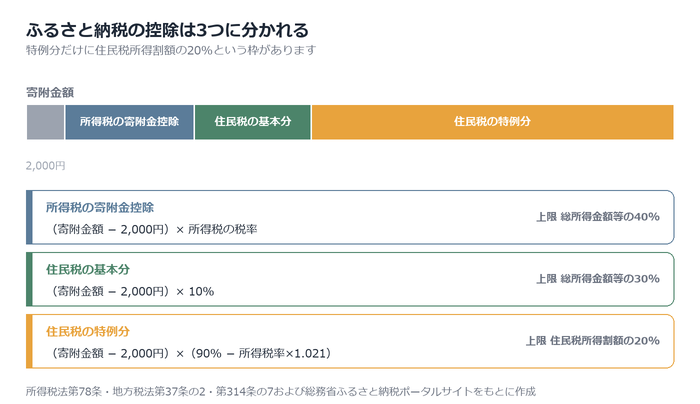
ふるさと納税で戻ってくる金額は、3つの控除の合計です。所得税の寄附金控除と、住民税の基本分および特例分に分かれます。3つのうち特例分だけに住民税所得割額の20%という枠があり、この枠が控除上限額を決めます。
3つの控除の計算式と対象上限を表にまとめます。
| 控除の種類 | 計算式 | 対象上限 |
|---|---|---|
| 所得税の寄附金控除 | (寄附金額 − 2,000円)× 所得税の税率 | 総所得金額等の40% |
| 住民税の基本分 | (寄附金額 − 2,000円)× 10% | 総所得金額等の30% |
| 住民税の特例分 | (寄附金額 − 2,000円)×(100% − 10% − 所得税の税率 × 1.021) | 住民税所得割額の20% |
所得税の寄附金控除
所得税の分は、寄附金額から2,000円を引いた額に所得税の税率をかけた金額が所得から差し引かれます。所得税法第78条は、2,000円を超える部分を所得から控除すると定めています。
控除の対象になる寄附金額には枠があり、総所得金額等(給与や事業などの所得を合計した金額)の40%までです。税率は課税所得が高いほど上がり、5%から45%まで7段階に分かれます。
さらに2037年分までは所得税額の2.1%にあたる復興特別所得税が加わり、実質の税率は所得税の税率に1.021をかけた数字になります。
出典:国税庁「個人の方に係る復興特別所得税のあらまし」
住民税の基本分
住民税の基本分は、寄附金額から2,000円を引いた額の10%が住民税から直接引かれる控除です。地方税法第37条の2第1項と第314条の7第1項が根拠で、道府県民税4%と市町村民税6%を合わせた10%になります。
所得税の寄附金控除が所得から差し引く方式なのに対し、基本分は税額そのものを減らす税額控除です。同じ金額でも減税の効果が大きくなります。
対象になる寄附金額の上限は、総所得金額等の30%です。所得税の40%より低い水準に設定されています。
住民税の特例分が上限を決める
特例分は、自己負担を2,000円に抑える調整役です。寄附金額から2,000円を引いた額に、100%から10%と所得税の税率×1.021を引いた割合をかけて計算します。3つを合計すると、2,000円を除いた全額が戻る計算です。
ただし特例分には、住民税の所得割額(所得に応じて課税される住民税の本体部分)の20%という上限があります。地方税法は、20%を超える部分を切り捨てると定めます。
上限を超えた分は控除されず、自己負担が2,000円を上回ります。控除上限額は、この20%の枠から逆算した金額です。
出典:国税庁「No.1155 ふるさと納税(寄附金控除)」
掛金の出どころで影響の大きさが変わる
確定拠出年金といっても、掛金を誰が出しているかでふるさと納税の控除上限額への影響は変わります。会社が出す事業主掛金、本人が出すiDeCoやマッチング拠出、給与を振り替える選択制DCの3つに分けて整理します。
3つのパターンの違いをまとめると、次の表のとおりです。
| 掛金の出どころ | 所得控除の有無 | ふるさと納税の上限への影響 |
|---|---|---|
| 事業主掛金(会社が拠出) | なし(もともと給与所得に含まれない) | 変わらない |
| iDeCo・マッチング拠出(本人が拠出) | あり(小規模企業共済等掛金控除で全額) | 下がる |
| 選択制DC(給与から振り替え) | なし(給与そのものが減る) | 下がる |
事業主掛金だけならふるさと納税の上限は変わらない
会社が掛金を出す企業型DCだけに加入している会社員は、ふるさと納税の控除上限額が下がりません。事業主掛金は所得税法施行令第64条第4号で、加入者の給与所得に係る収入金額に含まれないと定められています。国税庁も、事業主が掛金を支出した時点では給与として課税されないと説明しています。
会社が上乗せで出している掛金は、本人の給与や手取りを減らす仕組みではないためです。ふるさと納税の上限額は住民税の所得割額をもとに決まるため、課税所得が動かなければ上限額も動きません。
出典:e-Gov法令検索「所得税法施行令」
iDeCoやマッチング拠出は上限を下げる
iDeCoやマッチング拠出のように本人が掛金を出す場合、ふるさと納税の控除上限額は下がります。マッチング拠出とは、会社の事業主掛金に上乗せして、加入者本人が掛金を出す仕組みです。本人が出した掛金は所得税法第75条の小規模企業共済等掛金控除にあたり、支払った全額が所得から差し引かれます。
課税所得が減れば住民税の所得割額も減り、連動して上限額も下がります。税負担が軽くなる一方で、ふるさと納税に使える枠は小さくなる点に注意が必要です。掛金額が大きいほど、上限額の下がり幅も大きくなります。
出典:e-Gov法令検索「所得税法」
選択制DCは所得と社会保険料の両方が下がる
選択制DCは給与として受け取る分を掛金に振り替えるため、ふるさと納税の控除上限額が下がります。選択制DCとは、毎月の給与の一部を掛金に回すか給与として受け取るかを、従業員が選べる企業型DCの仕組みです。掛金に回した分は給与として支払われず、所得税と住民税の計算対象から外れます。
給与そのものが減るため、社会保険料の算定基礎になる標準報酬月額も下がる場合があります。厚生労働省の通知も、社会保険や雇用保険の給付額に影響する可能性の説明を事業主に求めています。
出典:厚生労働省「確定拠出年金制度について」/日本年金機構「標準報酬月額、賞与等」
年収別に上限額がどれくらい下がるか
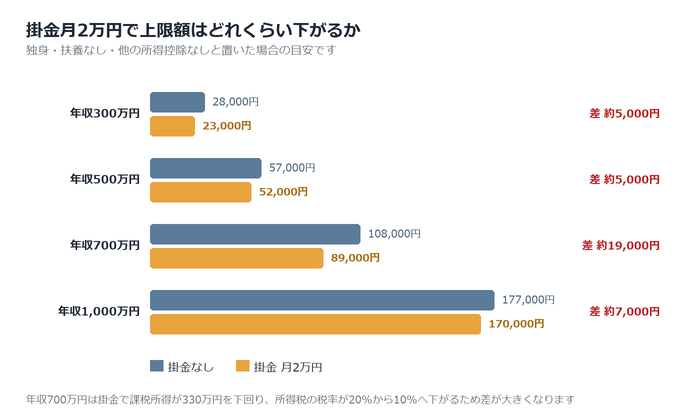
掛金を出すと、ふるさと納税の上限額は年間5,000円〜2万円ほど下がります。下がり幅は年収と掛金額によって変わり、所得税の税率区分をまたぐ年収帯ではとくに大きくなります。年収別の目安と計算の前提は次のとおりです。
試算の前提
前提をそろえないと、上限額の目安は比べられません。ここでの試算は、独身または共働きの会社員が2026年(令和8年)分の所得を得た場合を想定しています。
扶養親族はおらず、住宅ローン控除・医療費控除・生命保険料控除は使わない前提です。基礎控除は令和8年度の税制改正で引き上げられており、2026年分から新しい金額が適用されます。
計算に使った控除額は次のとおりです。
| 項目 | 使った金額 |
|---|---|
| 給与所得控除(会社員の経費にあたる控除) | 年収300万円は98万円、500万円は144万円、700万円は180万円、1,000万円は195万円 |
| 基礎控除(所得税) | 合計所得489万円以下は104万円、489万円超655万円以下は67万円、655万円超は62万円 |
| 基礎控除(住民税) | 43万円 |
| 社会保険料控除 | 給与収入の15% |
| 住民税の所得割 | 標準税率10%(都道府県4%+市区町村6%) |
| 調整控除(所得税と住民税の控除額の差を埋める住民税の控除) | 2,500円 |
社会保険料は加入する健康保険や年齢で変わるため、実際の負担額とはずれます。
出典:国税庁「令和8年4月 源泉所得税の改正のあらまし」/国税庁「No.1410 給与所得控除」
掛金月2万円のときの目安
掛金を月2万円(年24万円)出すと、上限額は年間5,000円〜2万円ほど下がります。前提をそろえて年収別に計算すると、次の金額になります。
| 年収 | 掛金なしの上限額の目安 | 掛金月2万円のときの目安 | 差 |
|---|---|---|---|
| 300万円 | 約28,000円 | 約23,000円 | 約5,000円 |
| 500万円 | 約57,000円 | 約52,000円 | 約5,000円 |
| 700万円 | 約108,000円 | 約89,000円 | 約19,000円 |
| 1,000万円 | 約177,000円 | 約170,000円 | 約7,000円 |
年収700万円だけ下がり幅が大きいのは、掛金で課税所得が330万円を下回り、所得税の税率が20%から10%へ下がるためです。税率の境目をまたぐ年収帯では、下がり方が急になります。
ただし、この金額はあくまで目安です。実際の上限額は生命保険料控除や医療費控除など、個々の所得控除の状況によって変わります。
上限額を正確に知る方法
正確な上限額は、住民税の決定通知書にある「税額控除前所得割額」から逆算できます。市区町村民税と道府県民税の所得割額を足して20%を掛け、90%から所得税率(復興特別所得税を含む率)を引いた率で割り、2,000円を足した金額が上限です。
所得税率のもとになるのは、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額です。確定申告をした人は、申告書第一表の「課税される所得金額」を見てください。
計算が面倒なら、ふるさと納税のポータルサイトにある詳細シミュレーターも使えます。
出典:国税庁「No.1150 一定の寄附金を支払ったとき(寄附金控除)」
上限が下がっても併用をやめる必要はない
ふるさと納税の上限額が下がっても、確定拠出年金の掛金を減らす理由にはなりません。掛金で軽くなる税額と、ふるさと納税で得られる返礼品の価値では、金額の規模が違うためです。両者の性質の違いを整理します。
節税額そのものは掛金のほうが大きい
掛金で軽くなる税額は、返礼品の価値を上回りやすくなります。自分で出した掛金は全額が所得控除の対象で、課税対象の所得をそのまま減らすためです。
軽くなる割合は、所得税の税率と住民税所得割(所得に応じた住民税)10%を足した水準です。所得税の税率は課税所得に応じて5%から45%の7段階に分かれます。
課税所得330万円超695万円以下の区分なら、合計は30%です。復興特別所得税を除く前提で、年24万円の掛金なら7万2,000円ほど税が減ります。
出典:国税庁「No.2260 所得税の税率」
ふるさと納税は税金の前払いに近い
ふるさと納税は税の負担そのものを減らす制度ではありません。寄附額のうち2,000円を超える部分が、所得税と住民税から差し引かれる仕組みだからです。
先に寄附で現金を出し、翌年の税で取り戻すため、前払いに近い性質を持ちます。実質的な自己負担は2,000円で、手元に残る利益は返礼品です。
返礼品の調達費用は寄附額の3割以下と地方税法で定められています。1万円の寄附なら、返礼品の調達費用は3,000円以内です。
掛金とふるさと納税では、お金の動き方と手元に残るものが異なります。違いを表にまとめます。
| 項目 | 確定拠出年金の掛金 | ふるさと納税 |
|---|---|---|
| 税への効果 | 課税所得が減り、税負担そのものが軽くなる | 2,000円を超える分が税から差し引かれる |
| 手元に残るもの | 将来受け取る年金資産 | 返礼品(調達費用は寄附額の3割以下) |
| 使えるようになる時期 | 原則60歳以降 | 返礼品は寄附後すぐ |
| 実質的な自己負担 | 掛金は自分の年金資産として残る | 2,000円 |
| 上限 | 制度ごとの拠出限度額 | 住民税所得割額などに応じた控除上限 |
併用をやめる判断が向くのはどんな場合か
掛金を見直す判断が向くのは、手元の資金繰りに不安がある場面です。確定拠出年金の老齢給付金は原則60歳以降でなければ請求できず、途中で使えないためです。
判断材料になる状況を挙げます。
- 生活費や緊急時の備えとして使える現金が少ない
- 住宅ローン控除や医療費控除で課税所得がすでに小さく、所得控除の効果が薄い
- 住宅購入や教育費など、数年以内に大きな支出を控えている
いずれの状況も掛金の停止を勧めるものではなく、優先順位を考える材料になります。判断に迷う場合は、勤務先の担当窓口や専門家へ相談する方法もあります。
出典:e-Gov法令検索「確定拠出年金法」
併用するときの手続きと注意点
ふるさと納税と確定拠出年金を併用するときは、手続きの順番と期限を押さえておくと安心です。ワンストップ特例が使えるかどうかは、確定申告をするかどうかで決まります。掛金の種類ごとに必要な手続きも整理します。
ワンストップ特例が使える場合と使えない場合
ワンストップ特例は、確定申告をせずに住民税から控除を受けられる仕組みです。使えるのは確定申告の不要な給与所得者などで、1年間の寄附先が5団体以内の場合に限られます。申請書は寄附のたびに寄附先の自治体へ送り、寄附した翌年1月10日必着で提出します。
気をつけたいのは、医療費控除など別の理由で確定申告をしたときです。総務省の通知では、申告書を出すと申告特例の求めは全てなかったものとみなされると示されています。企業型DCのマッチング拠出だけなら年末調整で済むため、特例は使えます。
出典:総務省「ふるさと納税ワンストップ特例の取扱いについて」/名古屋市「ふるさと納税ワンストップ特例制度」
iDeCoの年末調整と確定申告
iDeCoの掛金は年末調整で所得控除を受けられるため、確定申告は不要です。10月下旬以降、国民年金基金連合会から「小規模企業共済等掛金払込証明書」が届きます。証明書を勤務先の「給与所得者の保険料控除申告書」に添えて出します。期限はその年最後に給与を受け取る日の前日までです。
医療費控除などで確定申告をする年は、翌年2月16日から3月15日までに申告します。企業型DCの事業主掛金とマッチング拠出は給与計算で処理され、本人の手続きはいりません。
掛金の種類ごとの手続きは、次の表のとおりです。
| 掛金の種類 | 年末調整 | 確定申告 | ワンストップ特例 |
|---|---|---|---|
| 企業型DCの事業主掛金 | 手続き不要 | 不要 | 使える |
| 企業型DCのマッチング拠出 | 手続き不要 | 不要 | 使える |
| iDeCo(口座振替で納付) | 払込証明書を提出 | 不要 | 使える |
| iDeCo(給与天引きで納付) | 手続き不要 | 不要 | 使える |
出典:国税庁「A2-3 給与所得者の保険料控除の申告」/国税庁「No.2020 確定申告」
上限を超えたときに起きること
控除の上限を超えて寄附しても、罰則はありません。超えた分は控除の対象から外れ、自己負担が2,000円を超えるだけです。総務省は、住民税からの特例分が住民税所得割額の2割を超える場合、控除を合計しても実質負担額は2,000円を超えると説明しています。
上限は年収や家族構成、他の所得控除によって変わる点にも注意が必要です。iDeCoの掛金は全額が所得控除となり、課税所得が下がるぶん、ふるさと納税の上限も下がります。寄附の前に上限を試算しておくと、自己負担が増える心配を減らせます。
出典:総務省「ふるさと納税のしくみ|ふるさと納税の流れ」
ふるさと納税と確定拠出年金に関するよくある質問
ふるさと納税と確定拠出年金を組み合わせるとき、上限額の考え方でつまずきやすい点があります。企業型DCの掛金の扱いと住宅ローン控除との関係、上限額の基準となる年を、国税庁や自治体の資料をもとに整理します。
Q. 企業型DCに入っているだけでも上限額は下がりますか
会社が掛金を出す企業型DCに加入しているだけであれば、上限額は下がりません。国税庁は、事業主が掛金を支出した時点では給与として課税されないと示しています。給与所得に含まれない以上、課税所得も住民税の所得割額も動かないためです。
一方、給与から自分で上乗せするマッチング拠出や選択制DCでは事情が違います。加入者本人が出す掛金は小規模企業共済等掛金控除となり、課税所得が減ります。その分だけ上限額も下がる点に注意が必要です。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」
Q. iDeCoの掛金を増やすとふるさと納税はどれくらい減りますか
iDeCoの掛金を増やすと上限額は下がりますが、下げ幅は掛金の増加額の2〜4%程度にとどまります。掛金は全額が所得控除となり、住民税の所得割額が掛金の1割ほど減るためです。上限額はこの所得割額をもとに計算されます。
課税所得が330万円超695万円以下で所得税率20%の会社員が、掛金を年24万円増やした場合を考えます。上限額は7,000円前後下がる計算です。寄附額を少し調整すれば収まる水準といえます。
Q. 住宅ローン控除もある場合はどうなりますか
住宅ローン控除があっても上限額の計算式は変わりませんが、確定申告をすると自己負担が2,000円を超える場合があります。住宅ローン控除は所得税額から差し引く税額控除です。寄附金控除で課税所得が下がると、所得税から引ききれない部分が生じます。
住民税に回せる額にも限度が設けられているため、控除しきれない分が出るおそれもあります。金額が大きい人は、寄附する前に自治体の窓口や税務署へ確認する方法が安心です。
出典:国税庁「No.1213 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」/土浦市「個人住民税でのふるさと納税の寄附金税額控除とワンストップ特例について」
Q. 上限額はいつの年収で決まりますか
上限額は、寄附をした年の1月1日から12月31日までの所得で決まります。総務省は、全額控除される寄附額の目安を、ふるさと納税を行った年の給与所得で判定すると示しています。住民税は前年の所得金額に応じて課税され、寄附の翌年6月からの住民税に反映されます。
前年の源泉徴収票を使った試算は目安にすぎません。転職や賞与の増減があった年は、12月の給与が確定してから寄附額を見直すと安全です。
出典:東京都主税局「個人住民税」
上限額を確かめてから寄附額を決める
ふるさと納税と確定拠出年金は併用できます。自分で掛金を出すと控除上限額は下がりますが、掛金で軽くなる税額のほうが大きくなりやすい関係です。
上限額は住民税の決定通知書にある所得割額から逆算できます。掛金を増やした年は寄附の前に試算し直し、自己負担が2,000円を超えないように調整しましょう。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。マッチング拠出やiDeCoの掛金と税金の関係を、従業員にわかりやすく伝える説明会も企画します。「制度と税金の関係を従業員に伝えたい」という段階からお気軽にご相談ください。
従業員向け投資教育セミナーを詳しく見る → 無料で相談する →これから企業型DCを導入する会社には、提携先と連携した企業型DCの導入相談(オンライン60分・無料)もご用意しています。
