勤務先の企業型DC(企業型確定拠出年金)に入っていると、マッチング拠出とiDeCoのどちらで掛金を増やすべきか迷います。
企業型DCの加入者が使えるのは、どちらか一方だけです。税金の優遇は同じで、違いは上限額・手数料・運用商品・手間にあります。運用商品を会社が選ぶか自分で選ぶかも、大きな差の1つです。
2026年4月には、マッチング拠出の「加入者掛金は事業主掛金以下」という制限が撤廃されました。2026年12月分の掛金からはiDeCoの上限も上がり、どちらも「月6.2万円-事業主掛金」で計算する予定です(他の企業年金がない場合)。
どちらが得かは、会社の掛金の額と手数料・商品で決まります。記事では、上限・手数料・税金・使い勝手の違いとケース別の目安を整理しました。切り替えるときの注意点やよくある質問もまとめています。
マッチング拠出とiDeCoの違い
マッチング拠出とiDeCoは、どちらも自分のお金を老後資金として積み立てる制度です。大きな違いは、勤務先の企業型DCの中で積み立てるか、自分で選んだ金融機関で積み立てるかにあります。主な違いを次の表にまとめました。
| 比較項目 | マッチング拠出 | iDeCo |
|---|---|---|
| 運営の主体 | 勤務先(企業型DCを実施する会社) | 国民年金基金連合会 |
| 口座・商品 | 企業型DCの口座と、会社が選んだ商品を使う | 自分で選んだ金融機関の口座と商品を使う |
| 掛金の払い方 | 給与から天引き | 本人の口座から引落し、または勤務先経由の払込み |
| 手数料の負担者 | 会社と加入者の負担割合を規約で決める | 加入者本人(加入時2,829円など) |
| 上限(2026年11月まで・他の企業年金がない場合の例) | 会社の掛金と合わせて月5.5万円まで | 月2万円まで(会社の掛金と合わせて月5.5万円以内) |
| 利用の条件 | 勤務先の規約にマッチング拠出の定めがある | マッチング拠出をしていない、会社の掛金が毎月払いである など |
上限は、2026年12月からどちらも「会社の掛金と合わせて月6.2万円」に引き上げられる予定です。
マッチング拠出は会社の掛金に自分の掛金を上乗せする仕組み
マッチング拠出は、会社が出す事業主掛金に、自分の掛金(加入者掛金)を上乗せして積み立てる仕組みです。使えるのは、勤務先の企業型DCの規約にマッチング拠出の定めがある場合に限られます。定めがない会社では、本人が希望しても上乗せはできません。
加入者掛金は給与から天引きされ、会社を通じて納付されます。上乗せ分は事業主掛金と一体で管理されるため、新しい口座は不要です。たとえば事業主掛金が月1万円の人が月5,000円を上乗せすると、同じ口座に毎月1万5,000円が入り、会社が選んだ商品で運用します。
出典:厚生労働省「確定拠出年金法」/労働金庫連合会「マッチング拠出について」
iDeCoは自分で金融機関を選んで加入する個人型の年金
iDeCo(個人型確定拠出年金)は、国民年金基金連合会が実施する、個人で加入する年金制度です。加入するときは、iDeCoを扱う約160の金融機関から1社を選び、その金融機関を通して申し込む流れです。窓口となる金融機関は運営管理機関と呼ばれます。
運用商品の品ぞろえや毎月の管理手数料は、金融機関ごとに異なります。手数料は加入者本人の負担です。国民年金基金連合会の分だけでも加入時に2,829円、掛金の拠出時に105円がかかり、2027年1月26日の引落し分から月額120円に変更されます。
出典:iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの4つのステップ」/国民年金基金連合会「iDeCo加入者に係る手数料を見直します」
企業型DCの加入者はどちらか一方しか使えない
企業型DCの加入者は、マッチング拠出とiDeCoのどちらか一方しか使えません。iDeCo公式サイトは、企業型DCで事業主掛金に上乗せしてマッチング拠出をしている人を、iDeCoの加入対象外としています。上乗せの手段は、どちらか1つを選ぶ形です。
2026年12月1日施行予定のiDeCo加入年齢の引き上げでも、この条件は変わりません。国民年金の被保険者でない60歳以上70歳未満の人も一定の要件で加入できるようになりますが、マッチング拠出をしないことが要件です。選べる範囲は規約で変わるため、勤務先に確認しましょう。
出典:国民年金基金連合会「iDeCo(イデコ)の加入資格・掛金・受取方法等」/厚生労働省「iDeCoの加入可能年齢の引き上げ」
出せる掛金の上限で比べる
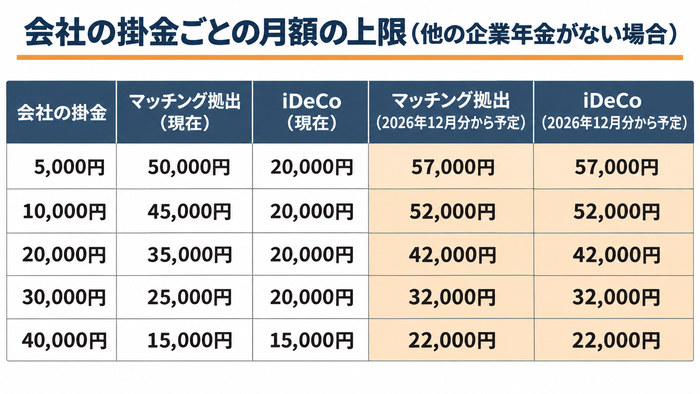
ここでは、会社が企業型DC(企業型確定拠出年金)だけを実施し、DB(確定給付企業年金)などの他の企業年金がない場合を前提に比べます。上限は会社が出す事業主掛金の額で決まり、2026年4月と12月の改正で計算方法が変わります。
マッチング拠出は2026年4月から会社の掛金を超えて出せる
マッチング拠出は、2026年4月1日から会社の掛金(事業主掛金)を超えて出せるようになりました。「加入者掛金は事業主掛金以下」という制限が撤廃されたためです。現在の上限は「月5.5万円-事業主掛金」で、2026年12月からは「月6.2万円-事業主掛金」に上がる予定です。
たとえば事業主掛金が月1万円の場合、3月までの上限は1万円でしたが、4月以降は4.5万円まで広がりました。ただし、拠出できる範囲は勤務先の規約(会社が定める企業型DCのルール)で決まります。規約の内容は勤務先に確認しましょう。
出典:厚生労働省「私的年金制度の主な改正事項の施行スケジュール(2025年12月時点)」、厚生労働省「企業型確定拠出年金の拠出限度額引上げに係る事務の取扱いに関する参考資料の送付について」
iDeCoの上限は2026年12月分の掛金から大きく上がる予定
企業型DC加入者のiDeCoの上限は、2026年12月分の掛金(2027年1月引落し分)から大きく上がる予定です。現在は「月2万円」と「事業主掛金との合計が月5.5万円以内」の両方を守る必要があります。
改正後は「月6.2万円-事業主掛金-他制度掛金相当額」が上限になります。他制度掛金相当額はDBなどの掛金を月額に換算した額で、DBがない会社では差し引きません。事業主掛金が月1万円なら、上限は月2万円から月5.2万円に上がる計算です。増額には、iDeCoの申込先の金融機関で変更手続きが要ります。
出典:厚生労働省「確定拠出年金の拠出限度額(DB等の他制度掛金相当額の反映後(令和6(2024)年12月~))」、厚生労働省「iDeCoの拠出限度額と加入可能年齢が引き上げられます。」
会社の掛金の額ごとに上限を比べる
2026年12月以降は、事業主掛金がいくらでも両者の上限が同じ額になる予定です。どちらも「月6.2万円-事業主掛金」で計算するためです。現在は事業主掛金が月3.5万円以下だと、iDeCoが月2万円で頭打ちになります。
仮の事業主掛金ごとに、月額の上限を試算すると次のとおりです。
| 事業主掛金(月額) | マッチング拠出(現在) | iDeCo(現在) | マッチング拠出(2026年12月以降・予定) | iDeCo(2026年12月分以降・予定) |
|---|---|---|---|---|
| 5,000円 | 50,000円 | 20,000円 | 57,000円 | 57,000円 |
| 10,000円 | 45,000円 | 20,000円 | 52,000円 | 52,000円 |
| 20,000円 | 35,000円 | 20,000円 | 42,000円 | 42,000円 |
| 30,000円 | 25,000円 | 20,000円 | 32,000円 | 32,000円 |
| 40,000円 | 15,000円 | 15,000円 | 22,000円 | 22,000円 |
なお、マッチング拠出の掛金は、規約で定めた複数の額から選ぶ仕組みです。選択肢によっては上限まで出せません。また、マッチング拠出をする人はiDeCoに加入できないため、どちらか一方を選びます。
出典:厚生労働省「DC拠出限度額(令和8(2026)年12月~)」、厚生労働省「確定拠出年金の企業型年金加入者掛金額の制限撤廃に係る事務の取扱いに関する参考資料の送付について」
手数料で比べる
マッチング拠出とiDeCoでは、口座の手数料を払う人が違います。マッチング拠出は会社の負担が多く、iDeCoは本人の負担です。口座の手数料と、運用商品にかかる信託報酬の2つに分け、20年間の試算も交えて比べます。
マッチング拠出の口座管理の手数料は会社が払うことが多い
マッチング拠出では、口座の管理にかかる手数料を会社が負担する例が多く見られます。企業型DCの事務費は、会社と加入者の負担割合を企業型年金規約(制度の運営ルール)で決める仕組みです。
厚生労働省の通知は、運営管理機関(記録や商品の提示を担う金融機関)と資産管理機関(資産を預かる信託銀行など)の事務費の負担方法を、規約に書くよう求めています。規約で加入者の負担と定める形も認められています。対象には退職後に運用だけを続ける運用指図者も含まれるため、退職後の扱いも規約で確かめておくと安心です。
出典:厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」/りそなグループ「いくらかかる?なぜかかる?確定拠出年金の手数料」
iDeCoは加入時2,829円と毎月の手数料を自分で払う
iDeCoの手数料は、加入者本人が払います。国民年金基金連合会には加入時に2,829円、掛金を納めるたびに105円を払います。105円は、2027年1月の引落し分から月額120円に変わる予定です。ほかに事務委託先金融機関(資産を管理する信託銀行)と運営管理機関の手数料がかかり、金額は機関によって異なります。運営管理機関の手数料を0円とする金融機関もあります。
改定後の120円に、事務委託先の66円を足した仮の数字で試算しました。毎月拠出する前提で、加入時の2,829円は含みません。
| 運営管理機関の手数料(仮) | 月額 | 年間 | 20年間 |
|---|---|---|---|
| 0円の場合 | 186円 | 2,232円 | 44,640円 |
| 月300円の場合 | 486円 | 5,832円 | 116,640円 |
出典:国民年金基金連合会「個人型年金規約の一部を変更する規約(令和8年4月1日)」/三菱UFJ銀行「iDeCoの手数料」
運用商品の信託報酬も比べる
口座の手数料に加えて、運用商品の信託報酬も比べます。信託報酬(運用管理費用)は、投資信託を持つ間に保有額に応じて日々差し引かれる費用です。仮に100万円を持つ場合、年率0.1%なら年1,000円、0.5%なら年5,000円です。
同じ指数に連動する商品でも、信託報酬が同じとは限りません。金融庁は2022年のレポートで、企業型DC専用のインデックスファンド(指数に連動する投資信託)に料率のばらつきが残ると指摘しました。企業型DCとiDeCoの商品一覧で、年率を見比べておくと判断しやすくなります。
出典:資産運用業協会「投資信託のコスト」/金融庁「資産運用業高度化プログレスレポート2022」
税金の優遇はどちらも同じ
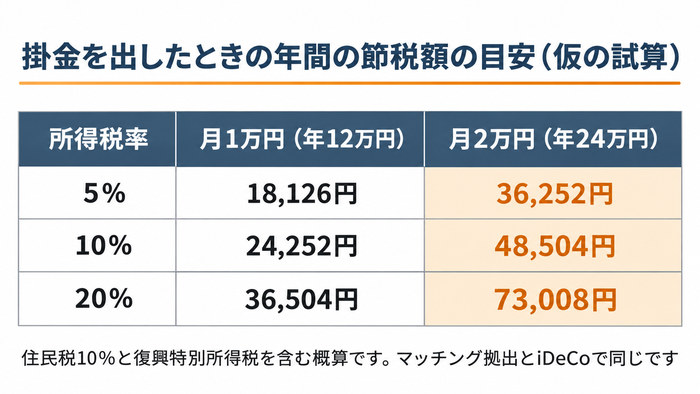
マッチング拠出とiDeCoは、税金の優遇の中身が同じです。掛金の全額が所得から差し引かれ、運用中の利益にも税金がかかりません。違いが出るのは、控除を受けるための年末調整の手続きです。節税額の目安とあわせて確認しましょう。
掛金の全額が小規模企業共済等掛金控除の対象になる
マッチング拠出の加入者掛金も、iDeCoの掛金も、1年間に支払った全額が小規模企業共済等掛金控除の対象です。小規模企業共済等掛金控除とは、確定拠出年金などの掛金を所得から差し引ける所得控除の1つです。国税庁は、企業型年金と個人型年金の加入者掛金をどちらも対象に挙げています。
たとえば年12万円を拠出すると、税金を計算するもとになる所得が12万円減ります。運用益が非課税になる点と、受け取り時に退職所得控除や公的年金等控除が使える点も同じです。
出典:国税庁「No.1135 小規模企業共済等掛金控除」/厚生労働省「確定拠出年金制度の概要」
年収別に節税額の目安を試算する
節税額は「掛金の年額×(所得税率×1.021+住民税10%)」で概算できます。1.021は、所得税額に上乗せされる2.1%の特別所得税を含めた数字です。2026年分までは復興特別所得税、2027年分からは復興特別所得税1.1%と防衛特別所得税1%の合計が2.1%にあたります。住民税の所得割は、道府県民税と市町村民税を合わせて10%です。
課税所得(年収から給与所得控除や社会保険料控除などを引いた額)ごとに、仮の数字による概算を下の表にまとめました。
| 所得税率(課税所得の範囲) | 月1万円(年12万円) | 月2万円(年24万円) |
|---|---|---|
| 5%(195万円未満) | 18,126円 | 36,252円 |
| 10%(195万円以上330万円未満) | 24,252円 | 48,504円 |
| 20%(330万円以上695万円未満) | 36,504円 | 73,008円 |
住民税の軽減は翌年度の税額に反映されます。端数処理や税率の区分をまたぐ場合は結果が変わるため、正確な額は税理士に確認してください。
出典:国税庁「No.2260 所得税の税率」/総務省「個人住民税」
年末調整の手続きの手間が違う
マッチング拠出は証明書の提出が要らず、iDeCoは払込方法によって提出が必要になります。マッチング拠出の加入者掛金は給与から天引きされ、会社が源泉徴収と年末調整で控除する仕組みです。国税庁も、給与から差し引かれる掛金には証明書類が不要としています。
iDeCoを個人払込(本人名義の口座から引落し)にした場合は、国民年金基金連合会から例年10月ごろ(初回の納付が9月以降の人は納付の翌月以降)に届く「小規模企業共済等掛金払込証明書」を年末調整で提出します。事業主払込(給与天引き)なら提出は不要です。
出典:国税庁「令和8年分 年末調整のしかた(保険料控除申告書の受理と内容の確認)」/国民年金基金連合会「iDeCoのライブラリ|iDeCo公式サイト」
使い勝手で比べる
マッチング拠出とiDeCoは、節税の仕組みが似ていても日々の使い勝手に違いがあります。差が出やすいのは、選べる運用商品・掛金の払い方・転職時の資産の扱いの3点です。主な違いは次の表のとおりです。
| 比べる点 | マッチング拠出 | iDeCo |
|---|---|---|
| 運用商品 | 勤務先の企業型DCの商品から選ぶ | 自分で選んだ金融機関の商品から選ぶ |
| 掛金の払い方 | 会社を通じて納める(給与天引き) | 口座振替か給与天引きを選ぶ |
| 加入の手続き | 勤務先の案内に沿って掛金額を届け出る | 自分で金融機関に申し込む |
| 60歳前の転職 | 転職先の企業型DCやiDeCoへ資産を移す | 同じ口座のまま続けられる |
運用商品を選べる幅はiDeCoのほうが広いことが多い
運用商品の選択肢は、iDeCoのほうが広くなりやすい仕組みです。企業型DCでは、会社が委託した運営管理機関(商品選びや記録管理を担う金融機関)が選んだ商品から選びます。本数は確定拠出年金法第23条と施行令第15条の2により、3本以上35本以下です。マッチング拠出で上乗せした掛金も、会社の掛金と同じ商品の中で運用します。
iDeCoも1つの金融機関で選べる商品は35本までです。ただし、口座を開く金融機関は加入者が自分で選ぶため、商品の顔ぶれや信託報酬(保有中にかかる費用)を比べて決められます。
出典:e-Gov法令検索「確定拠出年金法」、e-Gov法令検索「確定拠出年金法施行令」
マッチング拠出は給与天引きで手続きが少ない
マッチング拠出は、会社が掛金を納める仕組みのため、加入者の手続きは少なめです。加入者掛金は会社を通じて納付され、会社は給与から天引きできます(確定拠出年金法第21条の2・第21条の3)。加入者は、規約の範囲で掛金額を選んで届け出るのが主な作業です。
iDeCoは、自分で金融機関を選んで申し込みます。2024年12月から事業主証明書が廃止され、口座振替なら勤務先の証明は不要です。給与天引き(事業主払込)を選ぶ場合は、勤務先が証明書(K-109A)を記入します。
出典:厚生労働省「確定拠出年金の拠出限度額の見直しについて(通知)」、国民年金基金連合会「事業主の方へ|iDeCo公式サイト」
転職や退職のときの資産の移し方が違う
60歳前に転職すると、マッチング拠出分を含む企業型DCの資産は、転職先の企業型DCやiDeCoなどへ移す手続きが必要です。期限は資格を失った月の翌月から6か月以内です。期限を過ぎると、資産は国民年金基金連合会へ自動移換されます。移換時に4,348円の手数料が引かれ、運用も止まります。
iDeCoは転職後も同じ口座のまま積み立てを続けられます。ただし、転職先で企業年金の加入状況が変わる場合は、運営管理機関へ加入者登録情報変更届(K-032)を提出します。
出典:国民年金基金連合会「iDeCo加入者で転職・退職された方へ|iDeCo公式サイト」、国民年金基金連合会・日本インベスター・ソリューション・アンド・テクノロジー「自動移換にかかる手数料改定のお知らせ」
どちらが得かは会社の掛金と商品で決まる
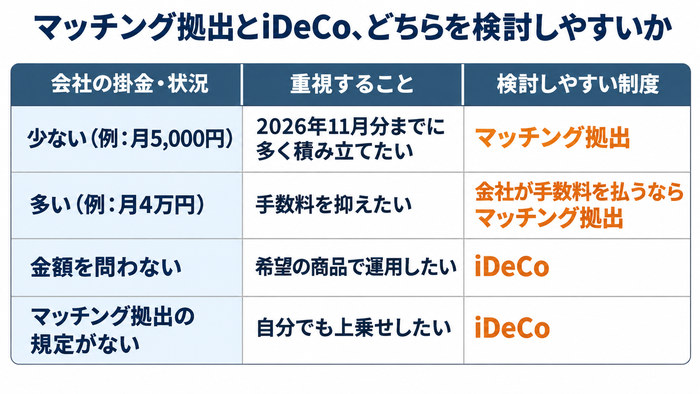
マッチング拠出とiDeCoは同時に利用できず、企業型DCの加入者はどちらか一方を選びます。損得を分けるのは、会社が出す掛金(事業主掛金)の額と、手数料や運用商品の中身です。答えは人によって異なるため、ケース別の目安として確認してください。
判断の目安を、会社の掛金の額と重視することの組み合わせで表にまとめました。表は一般的な目安で、特定の制度への加入をすすめるものではありません。
| 会社の掛金の額 | 重視すること | 向きやすい制度 |
|---|---|---|
| 少ない(例:月5,000円) | 2026年11月分までに多く積み立てたい | マッチング拠出を検討しやすい |
| 多い(例:月4万円) | 上限額の差が小さいため手数料を抑えたい | 会社が手数料を負担する場合はマッチング拠出を検討しやすい |
| 金額を問わない | 信託報酬の低い商品や希望の商品で運用したい | 企業型DCに希望の商品がない場合はiDeCoを検討しやすい |
| 勤務先にマッチング拠出の規定がない | 自分でも掛金を上乗せしたい | iDeCoを検討しやすい |
会社の掛金が少なく、上限まで出したい人
会社の掛金が少ない人は、2026年11月分まではマッチング拠出のほうが多く出せる場合があります。iDeCoは上限が月2万円で、マッチング拠出は2026年4月に「会社の掛金以下」の制限がなくなったためです。
会社の掛金が月5,000円の仮の例では、iDeCoは月2万円、マッチング拠出は規約の範囲内で月5万円(5.5万円-5,000円)まで出せます。
2026年12月分からは、両者の上限がともに「月6.2万円-会社の掛金」となる予定です(他の企業年金がない場合)。同じ例ではどちらも月5.7万円です。
出典:厚生労働省「2025年の制度改正」/厚生労働省「iDeCo拠出限度額の引き上げ」
手数料と商品の選択肢を重視する人
手数料を抑えたい人はマッチング拠出、商品の選択肢を重視する人はiDeCoを検討しやすくなります。企業型DCの手数料は会社負担が一般的で、iDeCoは加入者本人の負担です。
iDeCoは加入時に国民年金基金連合会へ2,829円を払います。加入中の手数料は2027年1月引き落とし分から月120円となり、金融機関の手数料も別途必要です。
マッチング拠出の商品は、会社が委託した金融機関が選んだものに限られます。信託報酬(投資信託の保有中にかかる費用)が高い商品しかない場合、iDeCoを選ぶ人もいます。
出典:SBIベネフィット・システムズ「「iDeCo」と「企業型DC」の違いとは?」/国民年金基金連合会「個人型年金規約」
iDeCoからマッチング拠出に切り替えるときの注意点
マッチング拠出に切り替える人は、iDeCoの「加入者資格喪失届(K-015)」を金融機関に出します。喪失理由は「マッチング拠出を選択したため」です。
iDeCoの資産は、企業型DCへ移すか、iDeCoに残して運用だけを続ける「運用指図者」になるかを選べます。企業型DCへ移す場合は資産がいったん現金化され、移し終えるまで商品で運用できない期間がある点に注意が必要です。
iDeCoに残す場合も、口座管理などの手数料は引き続き発生します。掛金を切り替える月は、人事担当者と金融機関に確認しましょう。
出典:国民年金基金連合会「加入者資格喪失届(K-015)」/国民年金基金連合会「よくあるご質問」
マッチング拠出とiDeCoに関するよくある質問
マッチング拠出とiDeCoを比べるときに、会社員や人事担当者から出やすい疑問を4つ取り上げます。掛金の変更回数や60歳以降の扱いは、勤務先の規約や2026年12月の制度改正で変わる点に注意が必要です。
Q. 勤務先にマッチング拠出がない場合はどうすればいいですか?
マッチング拠出がない会社でも、企業型DCの加入者はiDeCoに加入して自分で掛金を上乗せできます。加入の条件は、事業主掛金(会社が出す掛金)とiDeCoの掛金がどちらも毎月拠出であることです。iDeCoの上限は、2026年11月分まで月2万円となっています。
2026年12月分の掛金からは、月6.2万円から事業主掛金などを引いた額に上がる予定です。事業主掛金が月3万円で他の企業年金がない場合、上限は月2万円から月3.2万円に増える計算です。増額するときは、運営管理機関への届出が求められます。
出典:厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」/国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」
Q. 掛金の額は途中で変えられますか?
どちらも途中で変更できますが、回数は原則として1年に1回までです。iDeCoは、12月分から翌年11月分の掛金の間で1回だけ変更できます。会社の掛金が変わったことに伴う減額などは、回数に数えません。
マッチング拠出の加入者掛金は、変更の時期や方法を企業型DCの規約で定めます。厚生労働省の法令解釈通知(国が法律の読み方を示した文書)は、加入者掛金の額の変更を12月から翌年11月までの期間ごとに1回としています。月1万円の加入者掛金を月1.5万円に増やす場合も、変更は年1回の機会に限られる仕組みです。
出典:国民年金基金連合会「2022年のiDeCoの制度改正について_よくあるご質問」/厚生労働省「確定拠出年金制度について(法令解釈通知)」
Q. 選択制DCの会社でもマッチング拠出はできますか?
選択制DCの会社でも、企業型DCの規約で定めていればマッチング拠出はできます。選択制DCは、給与の一部を会社の掛金として積み立てるか、給与で受け取るかを従業員が選ぶ仕組みです。厚生労働省のQ&Aは、加入者掛金の扱いは選択制かどうかで違いはないと示しています。
掛金に回す額が月5,000円の人は、以前は加入者掛金も月5,000円までに限られていました。会社の掛金を超えてはならないという制限は、2026年4月1日に撤廃されています。導入の有無は勤務先の規約で確認してください。
出典:厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」/厚生労働省「確定拠出年金法施行令の一部を改正する政令の公布について(通知)」
Q. 60歳以降も掛金を出し続けられますか?
60歳以降も、条件を満たせば掛金を出し続けられます。企業型DCの加入者になれるのは、70歳未満の厚生年金被保険者までです。規約で「65歳未満」などと区切る会社もあります。
iDeCoに加入できるのは現在、原則65歳未満の国民年金被保険者などです。2026年12月1日からは、次の条件を満たせば70歳未満まで加入できる予定です。
- iDeCoの加入者・運用指図者(運用だけ続ける人)か、企業年金から資産を移す人であること
- 老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと
- マッチング拠出をしていないこと
出典:厚生労働省「2020年の制度改正」/国民年金基金連合会「制度改正について」
会社の掛金と手数料を確かめて、マッチング拠出とiDeCoを選びましょう
企業型DCの加入者は、マッチング拠出とiDeCoのどちらか一方しか使えません。税金の優遇は同じで、違いは上限額・手数料・商品・手間にあります。損得は、会社の掛金の額と手数料・商品で決まります。まずは自社の事業主掛金の額とマッチング拠出の有無を確かめ、企業型DCの商品の信託報酬とiDeCoの手数料を比べましょう。迷う場合は、会社の人事担当者や運営管理機関に確認すると安心です。判断の材料は、手元にそろいます。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。マッチング拠出とiDeCoの違いや、掛金の考え方を従業員にわかりやすく伝える説明会も企画します。「従業員にマッチング拠出とiDeCoの違いを伝えたい」という段階からお気軽にご相談ください。
従業員向け投資教育セミナーを詳しく見る → 無料で相談する →これから企業型DCを導入する会社には、提携先と連携した企業型DCの導入相談(オンライン60分・無料)もご用意しています。
