「基金のパンフレットにキャッシュバランスプランとあるけれど、従来の企業年金とどう違うのだろう」と迷っていませんか。企業年金の導入や見直しを任された人事担当者や経営者にとっても、つかみにくい仕組みでしょう。
キャッシュバランスプランは、確定給付企業年金で選べる給付設計の1つです。加入者ごとに仮想の個人勘定を設け、会社が積み立てる持分付与額と残高に付く利息付与額が毎年積み上がります。利息は国債利回りなどの指標に連動し、残高が付与額の累計を下回らないよう下限が設けられています。
この記事では、給付額が決まる流れと再評価率のルールを、具体的な金額例を交えて紹介します。実際の基金が公表している指標と率の例も取り上げます。従来型の確定給付企業年金や企業型DCとの違い、会社と従業員それぞれのメリットと注意点もまとめました。
キャッシュバランスプランとは
キャッシュバランスプランは、確定給付企業年金などで使われる給付額の決め方の1つです。加入者ごとに仮想の残高を積み上げ、国債利回りなどの指標で利息を付けます。法令上の位置づけ・残高の管理方法・制度の性格の3点から、基本の仕組みを整理します。
確定給付企業年金で使われる給付の決め方の1つ
キャッシュバランスプランは、確定給付企業年金(会社が給付額の算定方法を約束する企業年金)で選べる給付設計の1つです。根拠は確定給付企業年金法施行令第24条第1項第3号です。同号は、定額や給与の一定割合を一定期間ごとに再評価(利息を付けて評価し直すこと)し、累計し、その累計額を規約で定める数値で割る方法を定めています。
再評価に使える率として施行規則第29条が挙げるのは、定率・国債の利回り・積立金の運用実績などです。同条は、再評価後の累計額が再評価しない場合の累計額を下回ってはならないとも定めています。
出典:e-Gov法令検索「確定給付企業年金法施行令」、厚生労働省「確定給付企業年金の規約の承認及び認可の基準」
加入者ごとに仮想の個人勘定で残高を管理する
キャッシュバランスプランでは、加入者ごとに仮想の個人勘定を設け、付与額を積み上げて残高を管理します。残高は算定時点の給付額の目安で、個人が実際に持つ資産ではありません。残高を増やす要素は次の2つです。
- 持分付与額:定額や「給与×一定割合」などで決める積立額
- 利息付与額:残高に国債利回りなどの指標で付ける利息
たとえば年収360万円の5%を付与する設計なら、持分付与額は年18万円です。残高100万円に指標1.0%が付くと、利息は1万円になります。
出典:りそな銀行「キャッシュバランスプラン|企業年金(制度編)の用語集」、電子情報技術産業企業年金基金「キャッシュバランスプランのしくみ」
確定給付型と確定拠出型の中間と呼ばれる理由
キャッシュバランスプランが中間と呼ばれるのは、確定給付型と確定拠出型の特徴を併せ持つためです。給付額が個人勘定の残高と市場金利などで決まる点は、確定拠出型に近い性質です。一方で制度上は確定給付型に分類され、資産の運用と積立不足の穴埋めは会社側が担います。
3つの制度の違いは次の表のとおりです。
| 項目 | 確定給付型 | キャッシュバランスプラン | 確定拠出型 |
|---|---|---|---|
| 運用する人 | 事業主・基金 | 事業主・基金 | 加入者本人 |
| 給付額の決まり方 | 規約の算定式 | 個人勘定の残高 | 掛金と運用成果 |
| 積立不足の穴埋め | 事業主 | 事業主 | なし |
出典:企業年金連合会「キャッシュバランスプラン(CBプラン)|用語集」、厚生労働省「企業年金・個人年金制度の現状等について」
給付額が決まる仕組み
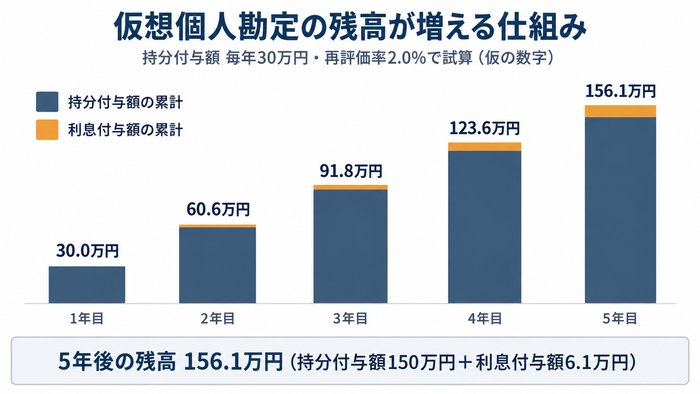
キャッシュバランスプランの給付額は、会社が毎年積み立てる「持分付与額」と、残高に付く「利息付与額」の累計で決まります。加入者ごとの残高は「仮想個人勘定」と呼ぶ帳簿上の口座で管理され、退職時の残高が一時金や年金の元になります。
給付額が決まるまでの流れを、4つのステップに分けて整理します。
- 毎年度、規約で決めた持分付与額が仮想個人勘定に積み立てられます
- 前年度末などの残高に再評価率を掛けた利息付与額が上乗せされます
- 退職までの累計額(持分付与額+利息付与額)が給付額の元になる仕組みです
- 退職時の残高は、一時金か年金のどちらかで受け取ります
なお、退職理由に応じて累計額に支給係数を掛ける制度もあります。
毎年積み上がる持分付与額
持分付与額は、会社が毎年度など決まった時期に、加入者ごとの仮想個人勘定へ積み立てる金額です。仮想個人勘定は給付額を記録する帳簿上の口座で、個人の資産を実際に分けて保管しているわけではありません。
決め方は規約で定め、定額・給与×一定割合・ポイント×単価の3通りが代表的です。定額は加入期間が長いほど増える年功型、給与比例やポイント制は毎年の貢献度を反映する設計になります。たとえば日生協企業年金基金の第1制度は、標準給与の1.2%を毎月の掛金として事業主が全額負担しています。
出典:三菱UFJ信託銀行「用語解説コラム(キャッシュバランスプラン)」、日生協企業年金基金「基金の給付と掛金の関係<キャッシュ・バランス・プラン>」
残高に上乗せされる利息付与額
利息付与額は、仮想個人勘定の残高に再評価率を掛けて上乗せされる利息です。再評価率は残高に付ける利率で、定率・国債の利回り・運用利回りの実績などから規約で選びます。
年1回付与する場合、計算式は「前年度末の残高×再評価率」です。仮の数字で試算すると、残高300万円・再評価率1.5%なら利息付与額は4.5万円になります。
利息を通算した結果、残高が持分付与額の合計を下回ることは法令で認められていません。日本工作機械関連企業年金基金では、利率の下限を1.0%、上限を3.0%としています。
出典:厚生労働省「『確定給付企業年金の規約の承認及び認可の基準等について』の一部改正について」、日本工作機械関連企業年金基金「キャッシュバランスプランのしくみ」
年金で受け取るときも金利に合わせて額が見直される
年金で受け取る期間中も、規約で定めた指標に連動して年金額を定期的に改定できます。退職時の残高をもとに年金額を決めたあとも、国債の利回りなどの変化を受給中の額に反映させる仕組みです。
オリンパス企業年金基金では、受給中の年金額を長期金利に連動させて改定しています。改定は毎年4月で、同年6月の支払分から新しい額を適用する決まりです。見直しの有無や改定の方法は、基金ごとに規約で異なります。
出典:オリンパス企業年金基金「加入者期間15年以上・定年退職のときの給付」、企業年金連合会「予定再評価率|用語集」
利息の付け方を決める再評価率のルール
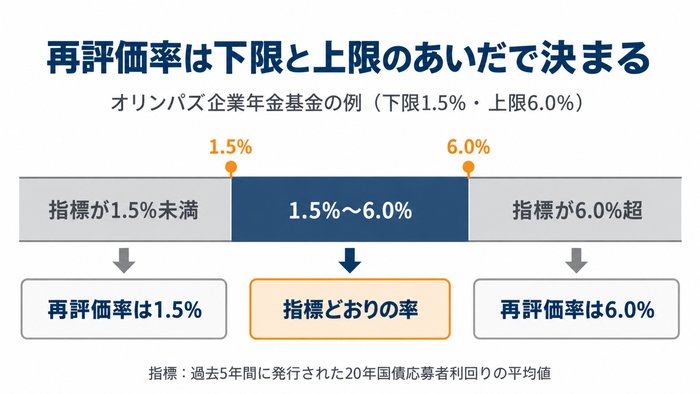
キャッシュバランスプランで残高に付く利息の率を「再評価率」といいます。再評価率は会社が自由に決めるものではなく、使える指標と下限が確定給付企業年金法施行規則で決まっています。ルールを知っておくと、基金のパンフレットの数字も読み解きやすくなるでしょう。
国債の利回りなど客観的な指標に連動させる
再評価率は、国債の利回りなど誰でも確認できる指標をもとに決めます。会社の都合で利息を動かせないようにするためです。施行規則第29条では、使える率が次の5つに限られています。
- 定率(例:毎年2.0%)
- 国債の利回りなど客観的で予測しやすい指標
- 積立金の運用利回りの実績
- 上の3つを組み合わせたもの
- 上の3つに上限・下限を付けたもの
厚生労働省の通知は、指標の例に全国消費者物価指数や賃金指数、TOPIXなどの株価指数を挙げています。残高500万円で率が2.0%なら、1年の利息は10万円です。
出典:e-Gov法令検索「確定給付企業年金法施行規則」、厚生労働省「確定給付企業年金制度について」
再評価率には下限を設けて残高が元本を下回らないようにする
再評価率には、残高が元本を下回らないという下限があります。元本とは、会社が毎年仮想口座に積み上げる「拠出クレジット」の合計額です。施行規則第29条は、再評価後の累計額が再評価しなかった場合の累計額を下回ってはならないと定めています。
2014年4月の改正で、積立金の運用実績も指標に使えるようになりました。同時に単年度のマイナスを認め、通算でゼロ以上とする形に変わっています。拠出クレジットの累計が300万円なら、運用が振るわない年があっても残高は300万円を割り込みません。
出典:e-Gov法令検索「確定給付企業年金法施行規則」
実際の基金が使っている指標と率の例
実際の基金では、国債の「応募者利回り」の5年平均を指標にし、上限と下限を付ける例が見られます。応募者利回りとは、発行時に国債を買って満期まで持った場合の利回りです。2026年10月時点で公式サイトに載っている内容を、次の表にまとめました。
| 基金名 | 指標 | 下限・上限 | 公表されている率 |
|---|---|---|---|
| 住友電気工業企業年金基金 | 過去5年間に発行された10年国債応募者利回りの平均値に1.5%を加えた率 | 下限2.0%・上限5.5% | 2.1%(2026年4月〜2027年3月) |
| オリンパス企業年金基金 | 過去5年間に発行された20年国債応募者利回りの平均値 | 下限1.5%・上限6.0% | 1.50%(令和8(2026)年度) |
オリンパスの率は2017年度から10年続けて下限の1.50%で、低金利の時期は下限が利息を支えてきました。住友電工は2022年4月から4年間2.0%が続き、2026年4月に2.1%へ上がっています。残高1,000万円なら、単純計算で1年の利息は21万円です。
出典:住友電気工業企業年金基金「再評価率(加入期間中の利率)」、オリンパス企業年金基金「給付の概要」
ほかの企業年金との違い
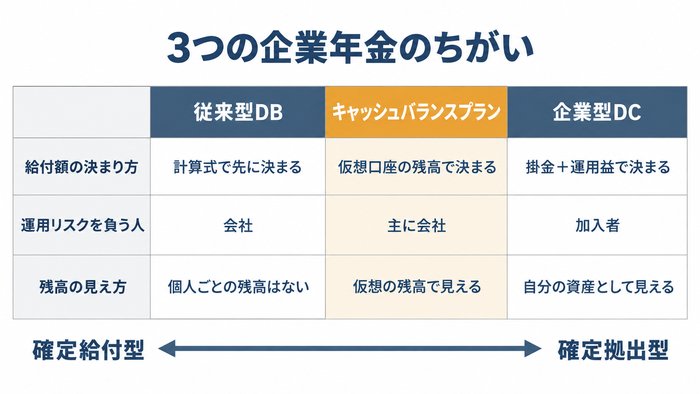
キャッシュバランスプランは、従来型の確定給付企業年金(DB)と企業型確定拠出年金(DC)の中間にあたる制度です。給付額の決まり方と運用リスクを負う人を比べると、3つの制度の違いが見えてきます。主な違いを次の表にまとめました。
| 比較項目 | 従来型DB | キャッシュバランスプラン | 企業型DC |
|---|---|---|---|
| 制度上の分類 | 確定給付型 | 確定給付型(DCの特徴も併せ持つ) | 確定拠出型 |
| 給付額の決まり方 | 労使で合意した計算式で決める | 仮想口座の残高で決まり、市場金利などに連動する | 掛金と運用益の合計で決まる |
| 運用リスクを負う人 | 事業主 | 主に事業主(給付の伸びは指標に連動) | 加入者 |
| 残高の見え方 | 個人ごとの残高はない | 仮想の残高で示される(実際の資産額ではない) | 自分の資産残高として示される |
| 積立不足の起きやすさ | 不況時に起きやすく、事業主が追加で負担する | 起こりうるが、債務の増加は従来型より抑えやすい | 給付が残高そのものなので起きない |
| 掛金の上限 | なし | なし | 月5.5万円(2026年12月から6.2万円) |
従来型の確定給付企業年金との違い
従来型DBとの最大の違いは、給付額が市場金利などに連動するかどうかです。従来型DBは、労使で合意した計算式で将来の給付額を先に決めます。運用が予定どおりにいかず積立不足が出たときは、事業主が追加の掛金を出す仕組みです。
キャッシュバランスプランも制度上はDBの一種ですが、加入者ごとの仮想口座で記録を管理します。金利が下がると給付の伸びも小さくなるため、退職給付会計(将来の退職給付の負担を決算書に計上するルール)上の債務や費用が膨らみにくくなります。
出典:厚生労働省「確定給付企業年金の改善」、企業年金連合会「よくあるご質問年金Q&A」
企業型確定拠出年金との違い
企業型DCとの違いは、運用の結果を誰が引き受けるかにあります。企業型DCは、掛金と運用益の合計で給付額が決まる制度です。加入者が投資信託や預貯金などから商品を選ぶため、運用成績が受取額に直結します。
キャッシュバランスプランは加入者が運用商品を選ばず、給付の増え方は規約で定めた指標で決まります。掛金の上限にも差があり、企業型DCは月5.5万円(2026年12月から6.2万円)までです。DBと併用すると、上限から他制度掛金相当額(DBの掛金分)を差し引きます。なお、DBに拠出限度額はありません。
出典:e-Gov法令検索「確定拠出年金法」、厚生労働省「確定拠出年金の拠出限度額」
キャッシュバランスプラン類似制度との違い
キャッシュバランスプラン類似制度は、年金の支給が始まってから給付を指標に連動させる制度です。支給開始までは従来型DBの給付設計を保ちます。在職中から仮想口座の残高を指標で増やすキャッシュバランスプランとは、連動が始まる時期が異なります。
類似制度は、最低額を保証したうえで年金額を改定する仕組みです。指標には定率や国債利回りのほか、年金資産の実績運用利回りなども使えます。基金のパンフレットに「類似制度」と書かれていれば、受給開始後に年金額が変わる仕組みかを確かめましょう。
出典:企業年金連合会「キャッシュバランスプラン類似制度」、りそな銀行「キャッシュバランスプラン類似型制度|企業年金(制度編)の用語集」
会社にとってのメリットと注意点
キャッシュバランスプランは、金利が動いても年金の債務が膨らみにくい点が会社にとっての大きなメリットです。一方で給付の下限を守る責任は会社に残り、決算書では確定給付型として扱われます。導入前に3つのポイントを押さえておきましょう。
金利に合わせて給付が動くので債務が膨らみにくい
キャッシュバランスプランは、利息が国債利回りなどの指標に連動するため、金利が下がっても債務が膨らみにくい制度です。従来型の確定給付企業年金は給付額が固定され、金利が下がると退職給付債務(将来の給付を現在の価値に直した額)が増えます。指標が下がれば給付見込額も減るため、債務の増加が抑えられます。
例えば個人別の残高が1,000万円の場合、指標が年2%なら利息は年20万円です。0.5%に下がれば年5万円となり、会社が約束する額も小さくなります。逆に金利が上がる局面では、債務の減り方も緩やかです。
出典:りそな銀行「企業年金ノート 2024年12月号(No.680)」
下限を保証するため運用のリスクは会社に残る
キャッシュバランスプランでも、運用が振るわないときの穴埋めは会社の負担です。積立金の運用実績を利息の指標にする場合も、会社が付与した額の元本は保証されます。積立金が法令で定める基準(責任準備金や最低積立基準額)を下回ると、事業主は掛金を再計算したり、追加で出したりします。
例えば会社が毎年付与した額の累計が600万円なら、運用実績に連動させる設計でも残高は600万円を下回りません。資産が足りなくなった分は、最終的に会社が掛金で補う仕組みです。
出典:厚生労働省「企業年金の普及・拡大について」、厚生労働省「確定給付企業年金の資産運用力向上のための取組」
退職給付会計では確定給付型として扱われる
キャッシュバランスプランは、会計上は確定給付制度として退職給付債務の計算対象になると考えられます。会計基準は、掛金のほかに追加の拠出義務を負わない制度を確定拠出制度とし、確定拠出制度以外を確定給付制度と定義しているためです。
主な会計処理は次の2点です。
- 退職給付債務から年金資産を引いた額を負債に計上する
- 債務の計算に使う割引率(将来の金額を今の価値に直す利率)は、安全性の高い債券の利回りを基礎に決める
出典:企業会計基準委員会「企業会計基準第26号 退職給付に関する会計基準」
従業員にとってのメリットと注意点
キャッシュバランスプランには、従業員から見て「自分の残高が見える」「自分で運用しなくても元本(付与額の累計)が減らない」という2つのメリットがあります。一方で、利息の率が国債利回りなどに連動するため、金利が低い時期は残高が増えにくい点に注意が必要です。
自分の残高がいくらかを確かめやすい
キャッシュバランスプランの加入者は、基金から年1回届く通知で、自分の積立額を金額で確かめられます。加入者ごとに「仮想個人勘定」と呼ばれる計算上の口座があり、会社が積み立てる持分と利息が毎年加算される仕組みだからです。
建設コンサルタンツ企業年金基金は、9月末時点の残高を毎年11月頃に事業所経由で知らせています。はぐくみ企業年金も、12月末時点で辞めた場合の脱退一時金の額を2月に通知しています。通知に載る額は、退職時に受け取る年金や一時金の元になる金額です。
出典:建設コンサルタンツ企業年金基金「仮想個人勘定残高のお知らせ」、はぐくみ企業年金「仮想個人勘定残高通知とは何ですか?」
自分で運用を選ばなくても元本(付与額の累計)は減らない
キャッシュバランスプランでは、加入者が自分で運用商品を選ぶ必要がありません。企業型確定拠出年金(企業型DC)では、加入者が3〜35本の商品から選んで運用し、その成果で受取額が変わります。
キャッシュバランスプランは確定給付型に分類され、再評価後の累計額は、再評価しなかった場合の累計額(付与額の累計)を下回らない決まりです。運用実績を指標にする制度では、1年単位で前年より残高が減る場合があります。その場合も、通算では付与額の累計を割り込みません。
出典:厚生労働省「厚生年金基金制度の見直しについて(試案)-参考資料-」、厚生労働省「確定拠出年金制度の概要」
金利が低い時期は残高の増え方が小さい
再評価率が国債利回りに連動する制度では、低金利が続くと利息が下限にとどまり、残高の伸びが小さくなります。東京エレクトロン企業年金基金は、20年国債の応募者利回り(国債の発行時に購入した人が得る利回り)の1年平均を再評価率とし、適用範囲を1%〜6%としています。
同基金が公表する再評価率の推移は、次のとおりです。
| 年度 | 再評価率 |
|---|---|
| 2016年度 | 1.138% |
| 2017〜2023年度 | 1.000%(下限) |
| 2024年度 | 1.247% |
| 2025年度 | 1.712% |
| 2026年度 | 2.464% |
仮に残高が300万円の場合、1年の利息は再評価率1.000%で3万円、2.464%で7万3,920円です(仮の数字による試算)。
出典:東京エレクトロン企業年金基金「キャッシュバランスプラン」、公認会計士企業年金基金「積立・運用・給付のしくみ」
キャッシュバランスプランに関するよくある質問
キャッシュバランスプランの導入や加入を考える際に、寄せられやすい質問を4つ取り上げます。導入方法や転職時の残高、企業型DCとの併用と受け取り方について、答えを先に示して制度の根拠を補足します。
Q. 中小企業でもキャッシュバランスプランを導入できますか
導入できます。自社で規約を作って実施する方法のほか、複数の会社が共同で加入する「総合型」の企業年金基金に入る方法があります。
たとえばG&Eみらい企業年金基金は、ガス供給業や印刷工業、サービス業など全国の幅広い業種の事業所で構成されています。第1年金の給付はキャッシュバランス・プランで、1,000円単位で決める定額掛金に年2.0%の利息が付きます。月5,000円の掛金なら、1年間の積立額6万円に利息が加わる計算です。
加入できる業種や手続きは基金ごとに異なるため、事前に各基金へ問い合わせると安心です。
出典:G&Eみらい企業年金基金「加入をご検討の事業所様へ」、厚生労働省「私的年金制度の概要(企業年金、個人年金)」
Q. 転職したら積み立てた残高はどうなりますか
脱退一時金として受け取るか、別の年金制度へ移す(移換する)かを選べます。年金資産を持ち運ぶ仕組みは「ポータビリティ」と呼ばれます。
厚生労働省によると、確定給付企業年金からの主な移換先は次の4つです。
- iDeCo(個人型確定拠出年金)
- 企業年金連合会の通算企業年金
- 転職先の企業型DC(導入している場合)
- 転職先の確定給付企業年金(導入し、条件を満たす場合)
移換の条件は、転職前後の確定給付企業年金の規約で決まります。総合すまいる企業年金基金の場合、移換の申出期限は資格喪失後1年以内です。
出典:厚生労働省「年金資産の持ち運び(ポータビリティ)」、総合すまいる企業年金基金「ポータビリティ制度」
Q. 企業型確定拠出年金と同時に実施できますか
同時に実施できます。ただし企業型DCの掛金上限は、確定給付企業年金の「他制度掛金相当額(1人あたりの掛金の月額換算)」を差し引いて決まります。
上限は2026年12月から次のように引き上げられます。
| 時期 | 企業型DCの掛金上限(月額) |
|---|---|
| 2026年11月まで | 5.5万円-他制度掛金相当額 |
| 2026年12月以降 | 6.2万円-他制度掛金相当額 |
他制度掛金相当額が月2万円なら、上限は3.5万円から4.2万円に上がります。引き上げには規約変更が必要な場合もあります。
出典:厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」、厚生労働省「確定拠出年金の拠出限度額の見直しに伴うDBの対応(令和6年12月1日施行)」
Q. 一時金と年金はどちらで受け取れますか
規約で定めていれば、年金と一時金のどちらでも受け取れます。確定給付企業年金法は老齢給付金を年金で支給すると定め、規約に定めがある場合に一時金での支給を認めています。
総合すまいる企業年金基金の場合、加入期間15年以上・55歳以上で退職した人は、年金の受給期間を5年・10年・15年・20年から選びます。年金に代えて、一時金で受け取ることも可能です。年金の受給開始から5年を過ぎれば、残りの期間分を一時金に切り替えられます。
出典:総合すまいる企業年金基金「加入15年以上55歳以上で退職した場合の給付」、e-Gov法令検索「確定給付企業年金法」
仕組みを押さえて、自社に合う企業年金の形を選びましょう
キャッシュバランスプランは、確定給付企業年金の給付設計の1つです。仮想の個人勘定に持分付与額と利息付与額が積み上がり、利息は国債利回りなどの指標に連動します。下限があるため、残高は付与額の累計を下回りません。金利が下がっても会社の債務が膨らみにくい一方、運用の穴埋めは会社が担います。
導入を考える会社は、自社の退職給付の現状を確認し、総合型基金や信託銀行に相談しましょう。加入者は、毎年届く残高通知で積立額を確かめてみてください。
中小企業が自社で用意しやすい企業年金には、キャッシュバランスプランのほかに企業型DCがあります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「自社に合う企業年金の形を比べたい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →