「役員退職金は、どの事業年度の経費になるのか」――退任の時期が決まると、経理の現場でそう問われます。
役員退職金を損金にできるのは、株主総会の決議で金額が具体的に確定した日の属する事業年度です。国税庁の法人税基本通達9-2-28が原則を定めています。
例外として、実際に支払った事業年度に損金経理をした場合の扱いも認められています。2つの基準のどちらを採るかで、損金の出る年度が変わります。
判断が分かれやすいのは、退職日と決議日が事業年度をまたぐ場面です。3月決算の会社が6月の定時株主総会で決議すると、損金になるのは翌期になります。
本記事では、原則と例外の違いを図解で整理します。未払計上が認められる条件と、分割払い・年金形式・死亡退職金の扱いもあわせて紹介します。
損金算入の時期は原則として決議の事業年度
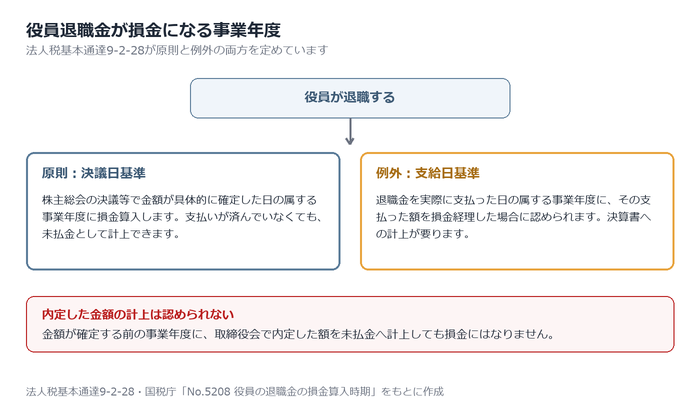
役員退職金をいつの事業年度の経費にするかは、株主総会の決議日で決まります。国税庁の法人税基本通達9-2-28が原則を定めており、支払った年度に計上する例外も認められています。判断の軸となる原則から押さえます。
株主総会で金額が確定した事業年度に計上する
役員退職金を損金にできるのは、株主総会の決議で金額が具体的に確定した日の属する事業年度です。損金とは、法人税の計算で益金(売上などの収益)から差し引ける費用のことで、損金が増えれば納税額は下がります。
会社法第361条第1項は、取締役の報酬や賞与など職務執行の対価を、定款に定めがなければ株主総会の決議で定めると規定しています。退職金は在職中の職務執行の対価として扱われるため、株主総会の決議が金額確定の起点になります。
金額が確定していない段階では、支給予定額を損金に計上できません。
出典:e-Gov法令検索「会社法」
損金算入時期を定める通達
損金算入の時期を定めるのは、国税庁の法人税基本通達9-2-28です。原則と例外の両方が、同じ通達のなかに定められています。
退職した役員に対する退職給与の額の損金算入の時期は、株主総会の決議等によりその額が具体的に確定した日の属する事業年度とする。ただし、法人がその退職給与の額を支払った日の属する事業年度においてその支払った額につき損金経理をした場合には、これを認める。
ただし書きにある損金経理とは、決算で費用として帳簿に計上する処理を指します。原則と例外の違いを表にまとめます。
| 基準 | 損金算入する事業年度 | 要件 |
|---|---|---|
| 原則(決議日基準) | 株主総会の決議等で金額が具体的に確定した日の属する事業年度 | 決議によって金額が具体的に確定していること |
| 例外(支給日基準) | 退職金を実際に支払った日の属する事業年度 | 支払った額について損金経理をしていること |
出典:国税庁「法人税基本通達 第7款 退職給与」
具体的に確定した日とはいつか
具体的に確定した日とは、支給する金額そのものが決まった日を指します。株主総会で金額を決議した場合は、決議した日が確定日になります。
株主総会が支給を決め、各人への金額の決定を取締役会に委ねる会社もあります。通達は「株主総会の決議等」と定めており、金額を具体的に決議した機関の決議日で判断します。
国税庁は、確定前の事業年度に取締役会で内定した金額を未払金に計上しても、その時点での損金算入を認めていません。内定と確定は分けて考えます。
支給した事業年度に計上する方法もある
役員退職金は、支払った日の属する事業年度に損金として計上する方法も選べます。法人税基本通達9-2-28のただし書きが、支払った額を損金経理した場合の取扱いを認めているためです。2つの基準の中身と選び方を、順に確認します。
支払った日の事業年度に損金経理できる
法人が退職給与を支払った日の属する事業年度に損金経理をした場合、その事業年度の損金として認められます。法人税基本通達9-2-28は、次のただし書きを置いています。
ただし、法人がその退職給与の額を支払った日の属する事業年度においてその支払った額につき損金経理をした場合には、これを認める。
原則は株主総会の決議等で金額が具体的に確定した日の属する事業年度です。支払った事業年度で計上する扱いは、原則に代わる選択肢という位置づけになります。
損金経理とは何か
損金経理とは、法人が確定した決算において費用または損失として経理する処理を指します。決算書とは、貸借対照表や損益計算書などの計算書類のことです。法人税法第2条第25号が、次のとおり定義しています。
損金経理 法人がその確定した決算において費用又は損失として経理することをいう。
つまり、株主総会の承認を受ける決算書そのものに、退職金を費用として記載する必要があります。申告書の上で費用を差し引くだけの処理では、支給日基準の要件を満たしません。
出典:e-Gov法令検索「法人税法」
決議基準と支給日基準の使い分け
決議基準は決議した事業年度に全額を損金にでき、支給日基準は資金繰りに合わせやすい点が異なります。2つの基準の特徴を、次の表に整理しました。
| 基準 | 損金算入する事業年度 | 向いている場面 |
|---|---|---|
| 決議基準(原則) | 株主総会の決議等で金額が具体的に確定した日の属する事業年度 | 決議した期に利益が出ており、その期の所得を圧縮したい場合 |
| 支給日基準(ただし書き) | 退職金を実際に支払い、損金経理をした事業年度 | 支払いの時期を資金繰りに合わせたい場合 |
決議基準では、決算日までに支払いが終わらない分を未払金として処理する必要が出ます。支給日基準は実際に金銭を支払った事実が前提となるため、支払わないまま損金算入の時期を後ろにずらす処理は認められません。
未払計上が認められる場合と認められない場合
役員退職金は、決算日までに支払いが終わっていなくても未払金として損金に算入できます。ただし認められる場合と否認される場合は、はっきり分かれます。分かれ目となる条件を、国税庁の通達と国税不服審判所の裁決例から整理します。
決議した事業年度に未払金として計上する
株主総会で支給額が具体的に確定した事業年度であれば、未払金に計上した状態でも損金に算入できます。未払金とは、支払い義務は確定したものの、まだ支払っていない金額を記録する負債の科目です。損金とは、法人税を計算するときに利益から差し引ける費用を指します。
根拠は法人税基本通達9-2-28の本文です。損金算入の時期を「株主総会の決議等によりその額が具体的に確定した日の属する事業年度」と定めており、支払いを済ませた日を基準にしていません。資金繰りの都合で年度内に振り込めなくても、決議が整えば損金になります。
支払いの意思と能力があることが前提になる
未払計上の前提は、事業年度末までに支払い義務が確定している点にあります。法人税法22条3項2号は、債務が確定した費用のみを損金とします。判定の基準は法人税基本通達2-2-12の次の3要件です。
- 事業年度末までに債務が成立している
- 同日までに給付をすべき原因となる事実が発生している
- 同日までに金額を合理的に算定できる
役員退職金では、株主総会の決議と退職の事実が要件に当たります。支払う意思と資力について、通達に明文の要件はありません。支払う見込みのない未払金は、実態面から確定を疑われる余地が残ります。
出典:国税庁「法人税基本通達 第1款 売上原価等ほか」
未払計上が否認されやすいケース
未払計上が否認されやすいのは、金額や決議の裏づけを欠く場合です。国税庁の資料と裁決例で確認できる状況を、可否と理由に分けて整理します。
| 状況 | 未払計上の可否 | 理由 |
|---|---|---|
| 総会決議の前に、取締役会で内定した額を計上 | 認められない | 額が具体的に確定していないため |
| 支給総額の枠だけを決議し、個別の支給額が未定 | 認められない | 金額を合理的に算定できないため |
| 規程が総会承認を求めるのに、総会決議がない | 認められない | 債務が確定したといえないため |
| 分掌変更に伴う退職金を未払金に計上 | 原則として認められない | 通達が実際の支払いを前提とするため |
| 資金繰りによる一時的な未払 | 認められる余地がある | 一時的な計上まで排除しない扱いのため |
決議そのものが残っていない場合、裁決例でも債務の確定が否定されています。未払いの期間が長期にわたる場合や長期の分割払いとなる場合には、分掌変更の取扱いは適用されないと国税庁が示しています。
出典:国税庁「9 役員給与等(法人税基本通達の趣旨説明)」/国税不服審判所「平成13年11月13日裁決」
退職日と決議日が事業年度をまたぐとき
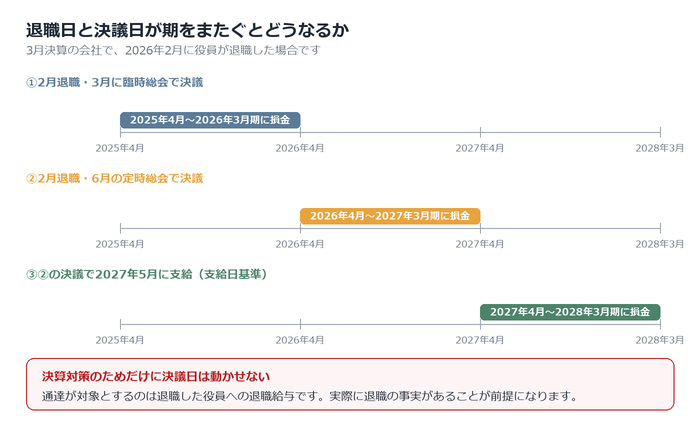
役員の退職日と株主総会の決議日が別の事業年度になると、損金算入する年度は決議した側へ移ります。3月決算の会社が6月の定時株主総会で決議する場合が典型例です。期をまたぐときの判断基準と、期内に決議する方法を整理します。
退職した事業年度と決議した事業年度が違う場合
退職した事業年度と金額が確定した事業年度が違う場合、損金に算入するのは決議した事業年度です。法人税基本通達9-2-28は、損金算入の時期を「株主総会の決議等によりその額が具体的に確定した日の属する事業年度」と定めています。
判断の基準になるのは退職日ではなく、金額が具体的に固まった日です。そのため、役員がすでに退職していても、退職日の属する事業年度へ遡って損金にする処理は認められません。役員退職金は金額が大きいため、どちらの事業年度に入るかで納税額が大きく変わります。
定時株主総会での決議は翌期になりやすい
決算を承認する年1回の定時株主総会で退職金を決議すると、損金算入は翌事業年度になるのが通常です。会社法第296条第1項は「定時株主総会は、毎事業年度の終了後一定の時期に招集しなければならない」と定めており、開催時期は事業年度の終了後に限られます。
3月決算の会社が6月の定時株主総会で決議した場合、決議日は4月から始まる新しい事業年度に入ります。2月に退職した役員の退職金でも、損金になるのは新年度側です。退職の4か月後に決議する流れとなり、期をまたぐケースが生じやすくなります。
出典:e-Gov法令検索「会社法 第296条」
臨時株主総会を開いて期内に決議する
事業年度内に損金算入したい場合は、臨時株主総会を開いて決議します。会社法第296条第2項は、必要がある場合にはいつでも株主総会を招集できると定めています。定時株主総会を待つ必要はありません。
3月決算の会社で2月に役員が退職したなら、3月中に臨時株主総会を開けば同じ事業年度の損金になります。ただし決算対策のためだけに決議日を動かす使い方はできません。9-2-28が対象とするのは「退職した役員」への退職給与であり、実際に退職の事実があることが前提です。
3月決算の会社を例に、退職日と決議日の組み合わせごとに損金算入する事業年度をまとめました。
| 退職日 | 決議日 | 損金算入する事業年度 |
|---|---|---|
| 2026年2月 | 2026年3月(臨時株主総会) | 2025年4月〜2026年3月期 |
| 2026年2月 | 2026年6月(定時株主総会) | 2026年4月〜2027年3月期 |
| 2026年2月 | 2026年6月(定時株主総会)・2027年5月に支給 | 2027年4月〜2028年3月期(支給日基準) |
③は支払った事業年度に支給額を損金経理した場合の取扱いで、9-2-28のただし書きが根拠になります。
分割払いと年金形式の損金算入時期
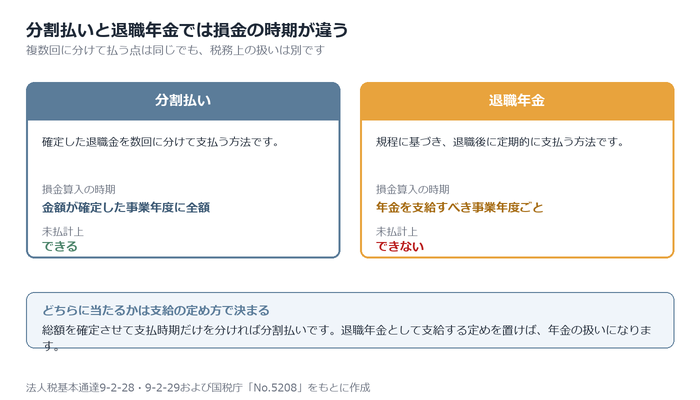
役員退職金は、支払い方によって損金にできる時期が変わります。数回に分けて払う分割払いと、退職年金として定期的に払う形式では、税務上の扱いが別々です。区分によって計上時期が変わるため、支給を決める前に違いを押さえる必要があります。
分割払いでも原則は決議した事業年度に全額を計上する
資金繰りの都合で退職金を数回に分けて支払う場合でも、損金算入の時期は原則として金額が具体的に確定した事業年度です。法人税基本通達9-2-28は、退職した役員への退職給与の損金算入の時期を「株主総会の決議等によりその額が具体的に確定した日の属する事業年度」と定めています。支払いが翌期以降にずれ込む分も、確定した事業年度に計上する形です。
ただし同じ通達は、退職給与を支払った日の属する事業年度に損金経理した場合の扱いも認めています。分割払いでは、どちらで処理するかを決算前に固めておくと安心です。
年金形式で支給する場合は支払うつど損金にする
退職年金として支給する場合は、年金を支給すべき事業年度ごとに損金へ算入します。退職年金とは、あらかじめ定めた規程などに基づき、退職後に定期的に支払う仕組みを指します。
法人税基本通達9-2-29は、退職年金を「当該年金を支給すべき時の損金の額に算入すべきもの」と定めています。退職した時点で年金の総額を計算して未払金等に計上しても、その金額を損金に算入できない旨も明記されています。決議した事業年度に一括で計上する処理は認められません。
出典:国税庁「No.5208 役員の退職金の損金算入時期」
分割払いと年金形式の違い
分割払いと退職年金は、複数回に分けて払う点こそ同じですが、税務上の扱いは別です。支給方法・損金算入の時期・未払計上の可否を並べると、違いがはっきりします。
| 支給方法 | 損金算入の時期 | 未払計上の可否 |
|---|---|---|
| 分割払い(確定した退職金を数回に分けて支払う) | 原則は金額が具体的に確定した事業年度に全額 | 未払分を未払金に計上して損金にできる |
| 退職年金(規程に基づき退職後に定期的に支払う) | 年金を支給すべき事業年度ごと | 総額を未払金に計上しても損金にできない |
区分は支給の定め方で決まります。株主総会などで退職金の総額を確定させ、支払時期だけを分けた場合は分割払いに当たります。退職年金として支給する定めを置き、退職後に一定期間払う形にすれば退職年金の扱いです。
判断に迷う場合は、決議の前に税理士へ相談すると安全です。受け取る役員側の所得区分も支給の定め方で変わるため、慎重に決めます。
死亡退職金の損金算入時期
役員が在任中に亡くなった場合の死亡退職金も、損金算入の時期は株主総会などで金額が確定した事業年度です。ただし弔慰金との線引きや、遺族側の相続税の扱いは通常の退職金と違います。中小企業で判断を誤りやすい3点を整理します。
死亡退職金も決議で金額が確定した事業年度に計上する
死亡退職金も、株主総会の決議などで金額が具体的に確定した日の属する事業年度に損金算入します。法人税基本通達9-2-28は退職給与全般を対象としており、死亡退職と生存退職を区別していません。
注意が要るのは、死亡から株主総会までに時間が空きやすい点です。相続の話し合いや後任人事が固まらず、決議が翌事業年度にずれ込む例は珍しくありません。決議が翌期になれば、損金になるのも翌期です。死亡した事業年度の損金として見込んで納税予測を立てると、税額が想定と食い違います。
弔慰金は退職金と分けて考える
弔慰金は遺族を慰める目的で会社が贈る金銭で、死亡退職金とは別枠で考えます。社会通念上相当と認められる金額までは弔慰金として扱われます。金額の目安を示しているのが相続税法基本通達3-20です。業務上の死亡なら死亡当時の普通給与の3年分、業務外の死亡なら半年分が基準です。
普通給与は賞与を除いた俸給や給料・賃金・扶養手当などの合計です。基準を超えた部分は、死亡退職金に上乗せされる退職手当金等です。法人側は合算額で過大な役員退職給与かどうかを判定します。
弔慰金と死亡退職金では、法人側と遺族側の扱いが次のように分かれます。
| 区分 | 法人側の扱い | 遺族側の扱い |
|---|---|---|
| 弔慰金(基準額の範囲内) | 退職給与と区分して支給時に費用計上 | 相続税の課税対象にならない |
| 弔慰金のうち基準額の超過部分 | 死亡退職金と合算し役員退職給与として判定 | 退職手当金等として相続税の課税対象 |
| 死亡退職金 | 決議で金額が確定した事業年度に損金算入 | 退職手当金等として相続税の課税対象 |
出典:国税庁「相続税法基本通達〔退職手当金関係〕3-20」/国税庁「No.4120 弔慰金を受け取ったときの取扱い」
受け取る遺族側の扱い
遺族が受け取る死亡退職金は、相続税の課税対象になります。相続税法第3条第1項第2号により、死亡後3年以内に支給が確定したものは相続財産とみなされます。
非課税枠は「500万円×法定相続人の数」です。相続税法第12条第1項第7号が根拠で、相続人全員が受け取った合計額が枠以下なら課税されません。法定相続人の数は、相続を放棄した人がいても放棄がなかったものとして数えます。ただし相続人以外の人が受け取った分に非課税枠は使えません。
出典:国税庁「No.4117 相続税の課税対象になる死亡退職金」/e-Gov法令検索「相続税法」
役員退職金の損金算入時期に関するよくある質問
役員退職金の損金算入時期は、決議のタイミングや支払いの遅れで判断に迷う場面が出てきます。ここでは中小企業の経理担当者から質問の多い4つの論点を取り上げ、国税庁の通達や公表裁決の内容をもとに答えをまとめました。
Q. 決議した事業年度に支払いが間に合わない場合はどうなりますか
株主総会の決議で金額が具体的に確定していれば、支払いが翌期にずれ込んでも決議した事業年度の損金に算入できます。資金繰りの都合で支払いが遅れる場合は、未払金として計上します。
損金算入時期は、株主総会の決議等によって退職金の額が具体的に確定した日の属する事業年度が原則で、支払いが済んでいるかどうかは問われません。前提として、支給額と支給時期が確定している状態が必要です。ただし決議前の取締役会で内定しただけの金額を未払金に計上しても、その時点では損金になりません。
Q. 取締役会で金額を決めた場合の決議日はいつになりますか
判断の基準は、退職金の額が具体的に確定した日がいつかという点です。株主総会で総額の枠や算定基準だけを決め、金額の決定を取締役会に一任した場合は、取締役会の決議日が確定日にあたると考えられます。
法人税基本通達9-2-28は「株主総会の決議等によりその額が具体的に確定した日」と定めており、決議の名称は問われません。公表裁決でも、支給の可否と金額の決定を委ねられた機関の決議がない事業年度には債務は確定しないと判断されています。株主総会が金額まで決めた場合は、総会の決議日で判断します。
出典:国税不服審判所「公表裁決事例要旨(役員退職給与)」
Q. 前期の決議を今期に修正できますか
株主総会の決議そのものをさかのぼって書き換え、前期の損金算入時期を動かすのは認められません。前期の申告に誤りがあり納める税額が過大だったときは、更正の請求という手続で減額を求める形になります。
更正の請求は国税通則法第23条第1項に基づき、原則として法定申告期限から5年以内に提出します。逆に税額が少なすぎたときは修正申告です。ただし損金経理を要件とする処理は、前期の帳簿に記録がなければ後から追加できません。判断に迷う場面が多いため、顧問税理士へ早めに相談してください。
出典:国税庁「法人税及び地方法人税の確定申告に係る税額等についての更正の請求」
Q. 損金算入時期を間違えたらどうなりますか
損金算入時期を誤ると、計上した事業年度の損金が否認され、法人税の修正申告や税務署による更正の対象となります。本税の追加納付に加えて、加算税や延滞税の負担が生じる場合もあります。
過少申告加算税は、国税通則法第65条に基づき修正申告や更正があった場合に課される税です。延滞税は、法定納期限の翌日から納付日までの日数に応じて自動的にかかります。延滞税の割合は年ごとに見直されるため、国税庁の公表値で確認してください。決議日と事業年度の対応は、決算前に洗い出しておくと安全です。
出典:国税庁「法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)」/国税庁「No.9205 延滞税について」
決議の時期を決算日から逆算して決める
役員退職金の損金算入時期は、株主総会の決議で金額が確定した日の属する事業年度が原則です。実際に支払った事業年度に損金経理する方法も選べます。
期内に損金算入したい場合は、臨時株主総会を開く方法があります。決議日と決算日の関係を早めに整理し、顧問税理士へ相談しておきましょう。
当オフィスでは、役員も加入できる企業型DCの導入支援を行っています。掛金の決め方や役員・従業員の加入範囲といった制度設計から、運営管理機関の選定までご相談いただけます。「役員退職金とは別の形でも老後資金を準備したい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →