福利厚生には、法律で加入が義務づけられたものと、会社が自由に決められるものがあります。両者を区別しないまま「福利厚生がない会社は違法」と考えると、判断を誤ります。
住宅手当や食事補助のような法定外福利厚生に、導入の義務はありません。用意しなくても違法にはなりません。一方、健康保険や厚生年金保険などの法定福利厚生は、要件を満たせば加入が義務です。
未加入だと「法律違反」で済みません。保険料は最大2年分をさかのぼって徴収され、労災が起きれば給付額の最大100%を事業主から徴収されます。厚生年金保険法には6か月以下の拘禁刑または50万円以下の罰金という罰則もあります。
本記事では、何が義務で何が任意なのかという線引きと、未加入で実際に起きることを図解で詳しく解説します。さらに対象外となる働き方、費用を抑えて始められる制度までを紹介します。
福利厚生がまったくない会社は法律違反になる
福利厚生には、法律で加入が義務づけられたものと、会社が自由に決められるものがあります。両者を区別しないまま判断すると、必要な手続きを見落とします。何が義務で何が任意なのか、線引きから確認しましょう。
法定福利厚生と法定外福利厚生の違いを、3つの観点で整理します。
| 観点 | 法定福利厚生 | 法定外福利厚生 |
|---|---|---|
| 根拠となる法律 | 健康保険法や厚生年金保険法など、制度ごとに法律がある | 個別の根拠法はない |
| 費用の負担 | 労使折半や事業主全額など、負担の仕組みが法律で決まっている | 会社が全額を負担する |
| 導入の判断 | 要件を満たせば加入義務が生じ、会社は選べない | 導入するかどうかを会社が決める |
法定福利厚生には加入義務がある
法定福利厚生は、要件を満たす会社に加入や納付が義務づけられた制度です。根拠となる法律も制度ごとに決まっています。
- 健康保険:健康保険法
- 厚生年金保険:厚生年金保険法
- 労災保険:労働者災害補償保険法
- 雇用保険:雇用保険法
- 介護保険:介護保険法
- 子ども・子育て拠出金:子ども・子育て支援法
労災保険と雇用保険は、パートやアルバイトを含め労働者を1人でも雇うと適用事業となります。事業主が成立の手続きと保険料の納付を行う決まりです。
出典:厚生労働省「労働保険とはこのような制度です」
法定外福利厚生に義務はない
住宅手当や食事補助、慶弔見舞金などの法定外福利厚生に、法律上の導入義務はありません。厚生労働省も法定外福利費を「法律で義務付けられていない福利厚生関係の費用」と定義しています。
費用の出方も異なります。法定福利厚生の保険料は法律で負担の仕組みが定められていますが、法定外福利厚生は会社が全額を負担します。厚生労働省の令和3年調査では、常用労働者1人あたり1か月平均4,882円でした。予算に合わせて規模を決める判断が求められます。
出典:厚生労働省「令和3年就労条件総合調査の概況」
求人票の「福利厚生なし」が示すもの
求人票に「福利厚生なし」と書かれている場合、多くは法定外福利厚生がないという意味です。住宅手当や社員食堂、レジャー施設の割引などが用意されていない状態を指します。
一方、社会保険や労働保険まで欠けているなら意味合いが異なります。求人票では加入保険の明示が求められており、適用事業所であれば健康保険や厚生年金の記載が必要です。義務があるのに未加入のまま募集をかけると、法律違反の状態を公開している形になります。求人票の欄ごとの書き方はハローワーク求人票の書き方|欄別の例文と文字数上限【2026年様式対応】で解説しています。
出典:厚生労働省「労働者を募集する企業の皆様へ」
加入が義務になる法定福利厚生の中身
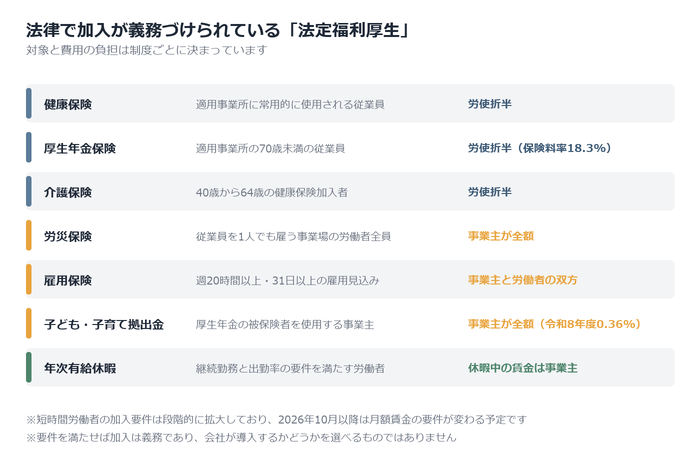
法定福利厚生は、法律で加入と費用の負担割合が決まっている制度です。会社の規模や業種にかかわらず、要件を満たせば手続きが求められます。全体像をつかめるよう、主な制度の対象と負担の内訳を表にまとめました。
| 制度 | 加入の対象 | 費用の負担 |
|---|---|---|
| 健康保険 | 適用事業所に常用的に使用される従業員 | 労使折半 |
| 厚生年金保険 | 適用事業所に常用的に使用される70歳未満の従業員 | 労使折半(保険料率18.3%) |
| 介護保険 | 40歳から64歳の健康保険加入者 | 労使折半 |
| 労災保険 | 従業員を1人でも雇う事業場の労働者全員 | 全額を事業主が負担 |
| 雇用保険 | 週20時間以上かつ31日以上の雇用見込みがある従業員 | 事業主と労働者の双方が負担 |
| 子ども・子育て拠出金 | 厚生年金保険の被保険者を使用する事業主 | 全額を事業主が負担(令和8年度0.36%) |
| 年次有給休暇 | 継続勤務と出勤率の要件を満たす労働者 | 休暇中の賃金は事業主が負担 |
社会保険(健康保険・厚生年金保険・介護保険)
株式会社などの法人は、事業主だけの場合も含めて強制適用事業所になります。個人事業所は、農林漁業などを除き常時5人以上を使用すると加入義務が生じます。
パートタイム労働者は、所定労働時間と所定労働日数が通常の労働者の4分の3以上なら被保険者です。4分の3未満でも、厚生年金保険の被保険者が51人以上の企業では別の要件が適用されます。週20時間以上・月額賃金8.8万円以上・学生でないの3つを満たすと被保険者になります。介護保険料は、40歳から64歳の健康保険加入者が健康保険料とあわせて納めます。
出典:日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
労働保険(労災保険・雇用保険)
労災保険は、従業員を1人でも雇った時点で加入義務が発生します。常勤やパート、アルバイトなどの名称や雇用形態を問わず、労働者全員が対象です。保険料は全額を事業主が負担します。
雇用保険は加入の範囲が異なります。1週間の所定労働時間が20時間以上あり、31日以上の雇用見込みがある人が被保険者です。保険料は事業主と労働者の双方が負担します。労災保険率は業種ごとに異なるため、自社の事業に対応する率を確認してください。
出典:厚生労働省「労働保険とは」/厚生労働省「雇用保険制度Q&A〜事業主の皆様へ」
子ども・子育て拠出金と年次有給休暇
子ども・子育て拠出金は、厚生年金保険の被保険者を使用する事業主が全額を負担します。従業員の給与から控除する仕組みではありません。令和8年度の率は1,000分の3.6で、給与を等級で区分した標準報酬月額と標準賞与額に掛けて算出します。
年次有給休暇は労働基準法にもとづく労働者の権利です。2019年4月からは、年10日以上の年次有給休暇が付与される労働者に対し、年5日を取得させる義務が使用者に課されています。管理監督者も対象に含まれます。
出典:日本年金機構「厚生年金保険料等の納付」/厚生労働省「年次有給休暇の時季指定」
法定福利厚生に未加入だと何が起きるか
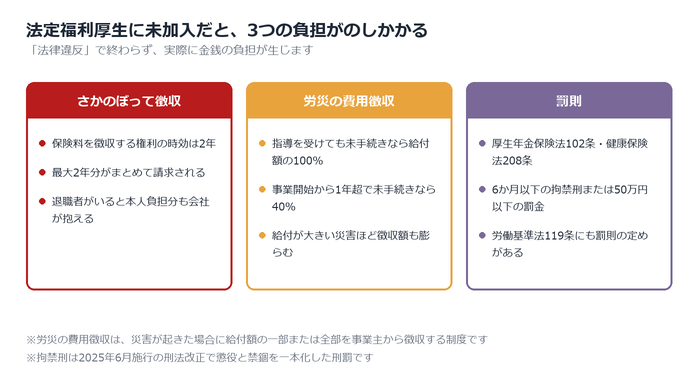
法定福利厚生への未加入は、法律違反という一言では終わりません。実際には保険料の遡及徴収、労災発生時の費用徴収、罰則という3つの負担が事業主にのしかかります。中小企業の資金繰りを揺るがす金額になる場面もあるため、順に確認していきます。
保険料をさかのぼって徴収される
社会保険(健康保険・厚生年金保険)に未加入だった場合、加入すべきだった時点にさかのぼって保険料を徴収されます。さかのぼる期間には上限があります。健康保険法第193条と厚生年金保険法第92条は、保険料を徴収する権利が行使できる時から2年で時効によって消滅すると定めています。最大2年分の保険料がまとめて請求されます。
保険料は会社と従業員で半分ずつ負担する労使折半が原則です。ただし従業員がすでに退職していると本人負担分を回収しにくく、事業主が全額を抱える場面も起こります。
出典:e-Gov法令検索「健康保険法」/e-Gov法令検索「厚生年金保険法」
労災が起きると費用を徴収される
労災保険の成立手続きを怠っている間に労働災害が起きると、給付額の一部または全部を事業主から徴収されます。費用徴収制度と呼ばれる仕組みです。
厚生労働省の資料によると、行政機関から加入手続きの指導を受けたのに手続きをしなかった場合は「故意」と判断され、給付額の100%が徴収されます。指導を受けていなくても、事業開始の日から1年を過ぎて手続きをしていない場合は「重大な過失」とされ、40%が徴収されます。
給付額が大きい災害ほど徴収額も膨らむため、資金繰りへの影響は深刻です。
出典:厚生労働省「労災保険未手続事業主に対する費用徴収制度の強化について」
罰則の定めもある
社会保険への未加入は、罰則の対象にもなります。厚生年金保険法第102条は、事業主が正当な理由なく資格に関する届出をしなかった場合、6か月以下の拘禁刑または50万円以下の罰金を科すと定めています。健康保険法第208条も同じ内容の罰則を置いています。
拘禁刑は、2025年6月に施行された刑法改正で懲役と禁錮を一本化した刑罰です。労働基準法第119条も、災害補償の義務に違反した事業主に6か月以下の拘禁刑または30万円以下の罰金を定めています。刑事罰の対象になる点は、取引先や採用面での信用にも響きます。
出典:e-Gov法令検索「労働基準法」
法定福利厚生の対象にならない働き方
福利厚生を設計するうえでは、制度の対象にならない働き方を把握しておく必要があります。社会保険や労働保険は、加入要件を満たす労働者だけが対象となるためです。対象外となる働き方と、待遇差を設ける際の注意点を整理します。
業務委託の個人事業主
業務委託契約で働く個人事業主は、労働者にあたらないため、社会保険や労働保険の対象外です。健康保険や厚生年金は、事業主に雇われる労働者を対象とする制度だからです。
ただし、対象かどうかは契約書の名称では決まりません。厚生労働省は、労働基準法上の労働者にあたるかは、契約の形式や名称にかかわらず実態を勘案して総合的に判断されるとしています。仕事の依頼を断れず、時間や場所を指定されて働く実態があれば、労働者と判断される余地があります。
出典:厚生労働省「フリーランスとして業務を行う方等へ」
加入要件を満たさない短時間労働者
加入要件を満たさない短時間労働者は、社会保険と雇用保険の対象外です。2026年8月時点の要件は次のとおりです。
- 健康保険・厚生年金:被保険者51人以上の企業で働き、週の所定労働時間20時間以上、所定内賃金が月額8.8万円以上、2か月を超える雇用見込みがあり、学生でない人
- 雇用保険:週の所定労働時間が20時間以上で、31日以上引き続き雇用される見込みがある人
週15時間勤務のパート従業員は、どちらの制度にも加入しません。判断の基準は実労働時間ではなく、契約で定めた所定労働時間です。なお社会保険の月額賃金の要件は、2026年10月に撤廃される予定です。
出典:厚生労働省「雇用保険の加入手続はきちんとなされていますか」
雇用形態を理由に差をつけるのは認められない
雇用形態だけを理由に待遇差を設ける扱いには、法律上の制約があります。パートタイム・有期雇用労働法第8条は、通常の労働者との間で不合理と認められる相違を設けてはならないと定めています。同法第12条は、給食施設や休憩室などを通常の労働者に使わせている場合に、短時間・有期雇用労働者にも利用の機会を与えるよう義務づけています。
法定外の福利厚生も、雇用形態だけを理由に差をつける扱いは説明が難しくなります。待遇差を設けるなら、職務の内容や責任の程度など、合理的な理由を示せる状態にしておく必要があります。
出典:e-Gov法令検索「短時間労働者及び有期雇用労働者の雇用管理の改善等に関する法律」/厚生労働省「同一労働同一賃金ガイドライン」
法定外福利厚生がない場合の影響
法定外福利厚生を設けない選択そのものに、法律上の問題はありません。ただし人材の採用や社員の納得感の面では、有無が差として表れます。求職者が何を見ているのか、企業が実際にいくら負担しているのかを、公的統計と調査データで確認します。
採用で比較される場面が増える
法定外福利厚生がない企業は、求人を比べる段階で候補から外れやすくなります。人材サービス会社のマイナビが2025年12月に実施した調査(2025年の転職者1,446名が回答)では、応募をためらう理由に「福利厚生が少ない」を挙げた人が23.7%でした。
最多の理由は「給与が低い」の39.6%、次いで「休日が少ない」の32.4%です。給与や休日ほど強い要因ではないものの、4人に1人近くが応募の判断材料にしています。給与水準が近い求人が並ぶ場面ほど、差は表れやすくなります。
出典:株式会社マイナビ「転職動向調査2026年版(2025年実績)」
実際に企業はいくらかけているか
企業が法定外福利厚生に使う金額は、社会保険料の負担に比べると小さい水準にとどまります。厚生労働省の令和3年就労条件総合調査によると、常用労働者1人1か月あたりの法定外福利費は4,882円でした。健康保険や厚生年金などの会社負担分を指す法定福利費は50,283円で、10倍以上の開きがあります。
労働費用の調査は5年ごとに行われ、集計対象は令和2年の1年間です。企業規模別の金額は次のとおりです。
| 企業規模 | 法定外福利費 | 法定福利費 |
|---|---|---|
| 30〜99人 | 4,414円 | 45,819円 |
| 100〜299人 | 4,546円 | 48,024円 |
| 300〜999人 | 4,567円 | 50,804円 |
| 1,000人以上 | 5,639円 | 54,348円 |
| 調査計 | 4,882円 | 50,283円 |
出典:厚生労働省「令和3年就労条件総合調査の概況(労働費用)」
賃上げと福利厚生のどちらを優先するか
どちらを優先するかに一律の答えはなく、原資の性格の違いを踏まえて判断します。賃上げは基本給に反映され、社会保険料と所得税・住民税の対象になります。会社も社会保険料の半分を負担するため、支給額を超えるコストが生じます。
法定外福利厚生には、要件を満たせば給与課税されないものがあります。国税庁によると、食事の支給は従業員が価額の半分以上を負担し、会社負担が月7,500円(税抜)以下なら課税されません。全員に等しく届くのは賃上げ、使う人が偏りやすいのは福利厚生という違いも比較材料です。
出典:国税庁「No.2594 食事を支給したとき」
費用を抑えて始められる法定外福利厚生
法定外福利厚生には、大きな予算がなくても始められる制度があります。就業規則へ定めるだけで導入できる休暇制度や、要件を満たせば給与として課税されない食事補助が代表例です。予算に余裕がない企業でも、休暇と食事補助なら着手できます。
休暇制度は費用をかけずに作れる
慶弔休暇や病気休暇のような特別休暇は、就業規則へ定めるだけで導入できます。特別休暇は法律で義務づけられた休暇ではなく、企業が任意に設ける法定外休暇にあたるためです。就業規則の作成義務と届出の流れは就業規則の作成義務は事業場単位|10人の数え方と記載事項で解説しています。
新たな設備や外部への支払いが不要なため、初期費用はかかりません。有給とするか無給とするかも企業が決められ、日数を絞れば人件費への影響を抑えられます。
運用の負担も軽い点が特徴です。申請様式と承認の流れを1つ決めれば運用が回り、専任の担当者を置く必要はありません。取得日数や対象の範囲も自社で設定でき、身の丈に合う水準から始められます。
出典:厚生労働省「特別な休暇制度とは」
非課税で扱える範囲を確認する
食事補助や通勤手当は、要件を満たせば給与として課税されません。食事の支給では、2つの要件を同時に満たす必要があります。
1つは役員や使用人が食事の価額の半分以上を負担する点です。もう1つは、価額から本人負担額を引いた金額が1か月7,500円以下である点です。7,500円は消費税および地方消費税を除いて判定し、2026年4月1日以後に支給する食事へ適用されます。長く据え置かれていた3,500円から引き上げられた金額のため、古い資料を参照しないよう注意します。
電車やバスの通勤手当は、最も経済的かつ合理的な経路と方法による定期券などの金額が基準となり、1か月15万円が非課税の限度額です。マイカー通勤の手当の決め方と2026年4月の改正はマイカー通勤規程の作り方|必要な項目と注意点で解説しています。
出典:国税庁「No.2582 電車・バス通勤者の通勤手当」
使われない制度にしないための設計
制度は作るだけでなく、利用状況を確かめる運用まで設計します。導入したのに使われない原因は、主に3つあります。
1つ目は手続きの複雑さです。記入項目の多い申請書や二重承認の手間が利用をためらわせます。2つ目は対象者の偏りです。育児中の社員だけが使える制度は、他の社員から不公平に見えます。3つ目は周知不足で、入社時の説明だけでは忘れられます。
対策は、利用状況を数字で確かめる運用です。四半期ごとに制度別の利用件数を集計し、利用がゼロに近い制度は見直します。使いにくい理由は社内アンケートで拾えます。
福利厚生がないことに関するよくある質問
福利厚生をめぐっては、法律上の義務と会社の裁量が混同されやすい部分があります。社会保険の加入義務・給与への振り替え・役員限定の制度の税務・導入の進め方という4点をまとめます。
Q. 従業員が社会保険に入りたくないと言ったら加入しなくてよいですか?
加入は必要です。厚生年金保険は、適用事業所に常用的に使用される70歳未満の人が、国籍や性別にかかわらず被保険者となる制度です。本人の希望で対象から外れる余地はありません。
日本年金機構も、被保険者となるべき従業員を使用している場合は加入手続きが要ると示しています。手取りが減る点を心配する声には、将来受け取る年金が増える点を説明したうえで手続きを進めてください。
出典:日本年金機構「適用事業所と被保険者」
Q. 福利厚生を減らして給与に上乗せしてもよいですか?
従業員の合意なく進めると、労働条件の不利益変更にあたる可能性があります。労働契約法第9条は、労働者と合意することなく就業規則を変更して不利益に労働条件を変更できないと定めています。住宅手当や食事補助を廃止する場合は、対象者への説明と同意の取り付けを先に行ってください。
給与に振り替えた分は労働の対償として受け取る報酬に該当し、社会保険料と税の計算対象に入ります。手取りが想定より伸びない場合もあるため、試算をしたうえで判断すると安全です。
出典:e-Gov法令検索「労働契約法」/日本年金機構「標準報酬月額の対象となる報酬とは何ですか。」
Q. 役員だけに福利厚生を用意してもよいですか?
税務上は給与として扱われる可能性が高くなります。国税庁は人間ドックの費用負担について、役員や特定の地位にある人だけを対象として費用を負担する場合には課税の問題が生じるとしています。一方、一定年齢以上の希望者が全員受診でき、受診した人全員の費用を負担する場合は給与課税が不要と示しています。
福利厚生費として扱える範囲は制度ごとに異なるため、社内規程を作る段階で顧問税理士に確認しておくと判断を誤りません。
出典:国税庁「人間ドックの費用負担」
Q. 福利厚生を導入するとき、どこから手をつければよいですか?
法定福利厚生の状況確認から始めてください。健康保険・厚生年金保険・労働保険の手続きが済んでいるかを点検し、漏れがあれば先に解消します。労働者を1人でも雇用していれば、業種や規模を問わず労働保険の適用事業となります。
法定外の制度は、法定分を固めてから検討する順番が現実的です。休暇・健康支援・自己啓発など何が欲しいかを従業員に聞き、要望の多い1つか2つから小さく始めると定着しやすくなります。
法定分の点検から順番に手をつけよう
福利厚生で最初に確かめるべきは、法定福利厚生の加入状況です。法定外がないだけなら違法ではありませんが、法定分の未加入は保険料の遡及徴収や罰則につながります。
まず健康保険・厚生年金保険・労働保険の手続きに漏れがないかを点検してください。そのうえで法定外を検討するなら、就業規則へ定めるだけで始められる特別休暇や、非課税の枠に収まる食事補助から着手すると負担が軽く済みます。導入後は利用件数を数え、使われていない制度は見直します。
当オフィスでは、法定外福利厚生の選択肢として、企業型DCの導入支援と従業員向け投資教育セミナーを行っています。制度設計から運営管理機関の選定、従業員への説明までまとめてご相談いただけます。「費用を抑えて福利厚生を厚くしたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →