「転職先に退職金がないと言われたが、この先どうなるのか」——求人票を見比べながら、不安になる人もいるでしょう。
退職金の支給を義務づける法律はなく、制度を設けるかどうかは会社の判断です。厚生労働省の令和5年就労条件総合調査では、退職給付制度がない企業は24.8%でした。およそ4社に1社が該当します。
割合は会社の規模と業種で大きく変わります。従業員30〜99人の企業では29.5%、宿泊業・飲食サービス業では57.8%に制度がありません。一方で金融業や電気・ガスなどでは、9割超の企業が制度を設けています。
本記事では、退職金がない会社の割合と会社側の事情を図解で整理します。働く側のメリットとデメリット、自分で退職金をつくる方法もあわせて紹介します。
退職金がない会社は違法ではない
退職金がない会社は、法律違反ではありません。労働基準法に支給を義務づける条文がなく、制度を設けるかは会社の判断だからです。ただし就業規則に定めがあれば、支払い義務が生じます。法律と社内ルールの境目を確認します。
退職金の支払いを義務づける法律はない
退職金の支給を事業主に義務づける法律はありません。労働基準法で退職手当に触れているのは、就業規則の記載事項を定めた第89条第3号の2や、時効の規定などです。支給そのものを命じる条文は置かれていません。
厚生労働省も、退職手当を「相対的明示事項」と分類しています。相対的明示事項とは、会社に定めがある場合にだけ労働者へ示せばよい項目です。退職金は会社が任意で設ける制度、というのが法律上の位置づけになります。
そのため、求人で退職金制度がなくても、会社が法律に反しているわけではありません。
出典:厚生労働省「労働条件の明示」
就業規則に定めがあれば支払い義務が生じる
就業規則に退職金の定めを置いた会社は、その内容どおりに支払う義務を負います。労働基準法第11条は、名称を問わず労働の対償として支払われるすべてのものを賃金と定めています。支給条件が明確な退職金は賃金にあたり、全額払いを求める第24条の対象になります。
第89条第3号の2は、退職手当を定める場合に、適用される労働者の範囲・決定・計算・支払の方法・支払の時期を就業規則へ記載するよう求めています。
退職金をめぐって違法と判断されやすいのは、次の場面です。
- 退職金規程があるのに、退職時に支払わない
- 労働者と合意せずに就業規則を変えて、退職金を減らす、または廃止する(労働契約法第9条)
- 変更の合理性も周知もないまま、退職金の水準を一方的に下げる(同法第10条)
出典:厚生労働省「モデル就業規則について」
求人票に「退職金あり」とある場合の扱い
求人票に「退職金あり」とあるのに制度がない場合、ハローワークへ申し出ができます。職業安定法の省令が定める必須の明示事項に、退職金は含まれません。それでも記載した以上は、事実と一致させる責任が会社に生じます。
虚偽の条件を示して募集すると、6か月以下の拘禁刑または30万円以下の罰金の対象になります。申し出を受けたハローワークは、会社へ事実確認と是正指導を行う仕組みです。
求人票は雇用契約書ではありません。入社時の労働条件通知書と就業規則で、退職金の有無を確かめてください。
出典:e-Gov法令検索「職業安定法」/ハローワークインターネットサービス「ハローワークの求人票と実際が異なる旨の申し出等について」
退職金がない会社はどのくらいあるか
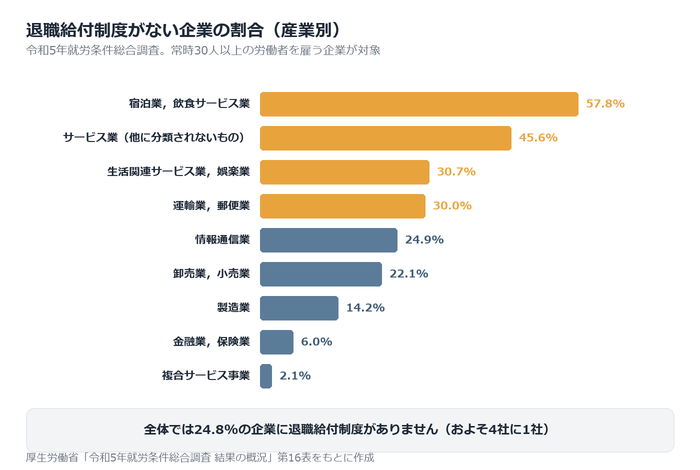
退職給付制度がない企業は、全体の24.8%にあたります。厚生労働省の令和5年就労条件総合調査では、制度がある企業は74.9%でした。おおよそ4社に1社は退職金の仕組みを持たない計算です。割合は企業規模と産業で大きく異なります。
退職給付制度がない企業は約4社に1社
退職給付制度がない企業は24.8%で、およそ4社に1社にあたります。厚生労働省の令和5年就労条件総合調査で、制度がある企業は74.9%と示されました。退職給付制度とは、退職一時金や企業年金など、退職時にお金を支払う仕組みを指します。
注目したいのは、制度がない企業の割合が増えている点です。前回の平成30年調査では、制度がある企業が80.5%、ない企業が19.5%でした。5年間で「ある」が5.6ポイント下がり、「ない」が5.3ポイント上がっています。退職金のない働き方は珍しくありません。
出典:厚生労働省「令和5年就労条件総合調査 報道発表用資料」
企業規模が小さいほど制度がない割合が高い
企業規模が小さいほど、退職給付制度がない割合は高くなります。従業員30〜99人の企業では29.5%に制度がなく、1,000人以上の8.8%と比べて3倍以上の開きがあります。
規模別の内訳は次のとおりです。
| 企業規模 | 退職給付制度がある割合 | 制度がない割合 |
|---|---|---|
| 1,000人以上 | 90.1% | 8.8% |
| 300〜999人 | 88.8% | 11.1% |
| 100〜299人 | 84.7% | 15.1% |
| 30〜99人 | 70.1% | 29.5% |
小さい会社ほど、退職金の原資を長期間積み立てる負担が重くなります。なお調査の対象は、常用労働者30人以上の企業に限られます。29人以下の会社は集計に含まれないため、小規模な職場ほど注意が必要です。勤め先の規模は、退職金の有無を占う大きな手がかりになります。
出典:厚生労働省「令和5年就労条件総合調査の概況(全体版)」
産業によっても差がある
産業による差は、企業規模による差よりも大きくなっています。宿泊業・飲食サービス業では制度がある企業が42.2%にとどまり、複合サービス事業の97.9%とは55ポイント以上の開きがあります。
主な産業の状況は下の表のとおりです。
| 産業 | 退職給付制度がある割合 |
|---|---|
| 複合サービス事業 | 97.9% |
| 鉱業,採石業,砂利採取業 | 97.6% |
| 電気・ガス・熱供給・水道業 | 96.4% |
| 金融業,保険業 | 92.8% |
| 製造業 | 85.6% |
| 卸売業,小売業 | 77.4% |
| 運輸業,郵便業 | 69.9% |
| 生活関連サービス業,娯楽業 | 68.5% |
| サービス業(他に分類されないもの) | 54.4% |
| 宿泊業,飲食サービス業 | 42.2% |
複合サービス事業とは、郵便局や農業協同組合などを指します。飲食店やホテル、娯楽施設で働く場合、退職金のない会社に当たる確率は高めです。一方で金融業や電気・ガスなどの産業では、9割超の企業が制度を持っています。転職先を選ぶ際は、業界ごとの傾向も参考になります。
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」
会社が退職金制度を設けない理由
退職金制度がない会社の多くは、制度を置けない事情か、あえて置かない方針を持っています。背景は資金面・賃金設計・雇用方針の3つに整理できます。
会社の規模や創業からの年数、業種によって判断は分かれます。主な事情を一覧にまとめました。
| 会社側の事情 | 具体的な中身 |
|---|---|
| 資金面 | 将来の支払額が読みにくく、業績が不安定な会社や新しい会社には負担が重い |
| 賃金設計 | 退職時にまとめて払わず、月給や賞与で毎年還元する方針をとる |
| 雇用方針 | 長期勤続を前提とした仕組みが、成果主義や転職の増加とかみ合わない |
将来の支払いに備える資金負担が重い
退職金制度は、将来まとまった額を支払う約束になります。業績が不安定な会社や、設立から日が浅い会社ほど、この約束は重い負担です。労働政策研究・研修機構の調査でも、創業年が古い会社ほど退職金制度の導入率が高い傾向が示されています。
社内にお金を積み立てる方式では、税務上の後押しもありません。国税庁によると、将来の退職金を先に経費として計上できる退職給与引当金制度は、2002年の改正で廃止されました。積み立てても、その年の法人税は軽くなりません。
出典:国税庁「法人税関係法令の改正のあらまし(課税ベースの見直し)」/労働政策研究・研修機構「調査シリーズNo.195」
月給や賞与に上乗せしている場合がある
退職金の代わりに、月給や賞与を厚くしているケースがあります。厚生労働省の令和5年就労条件総合調査によると、過去3年間に退職一時金制度を見直した企業のうち7.2%が、毎月の給与を一律に拡大していました。退職一時金を縮小または廃止したうえで、給与へ振り替えた形です。
ただし、退職金がない会社が一律に給与へ振り替えているとは限りません。見直しを行った企業自体が全体の7.9%にとどまり、上乗せの実態を全体として裏づける統計は見当たりません。求人を見るときは、同業他社の賃金水準と比べる姿勢が役立ちます。
出典:厚生労働省「令和5年就労条件総合調査 退職給付(一時金・年金)制度」
成果主義や人材の流動化に合わせている
退職金は長く勤めた人ほど厚くなる設計で、成果主義や転職の増加とはかみ合いません。厚生労働省の調査では、大学・大学院卒(管理・事務・技術職)の定年退職者の平均額は勤続20〜24年で1,021万円、勤続35年以上では2,037万円でした。勤続年数の差が受取額を大きく左右します。
労働政策研究・研修機構は、雇用が流動化する層が拡大傾向にあると指摘しています。数年で転職する人が増えれば、退職金を待つ設計は魅力として働きにくくなります。成果に応じて毎年報いる方針を選ぶ会社も見られます。
出典:厚生労働省「令和5年就労条件総合調査 退職給付(一時金・年金)の支給実態」/労働政策研究・研修機構「労働政策研究報告書No.210 長期雇用社会のゆくえ」
退職金がない会社で働くメリットとデメリット
退職金がない会社で働くことには、転職しやすさというメリットと、老後資金や税制面のデメリットの両方があります。どちらか一方だけを見て判断すると、必要な備えを見落としかねません。ここでは3つの観点から、それぞれの中身を整理します。
先に、退職金がない会社で働く場合の特徴を観点ごとにまとめます。
| 観点 | 退職金がない会社で働く場合 |
|---|---|
| 転職の判断 | 勤続年数による損得を気にせず時期を決められる |
| 退職時の手続き | 退職金を請求する手続きが発生しない |
| 収入の受け取り方 | 在職中の給与と賞与が収入の中心になる |
| 老後資金 | 定年時のまとまった一時金がなく、自分で準備する |
| 税制上の扱い | 退職所得控除の対象になる収入がない |
勤続年数に縛られず転職しやすい
退職金がない会社では、勤続年数を気にせず転職の時期を決められます。退職金は勤続年数が短いと支給されない、または少額になる設計が多いためです。
中小企業退職金共済(中退共)は、法律にもとづく中小企業向けの退職金制度ですが、掛金を納めた期間が11か月以下だと退職金は支給されません。12か月以上23か月以下の場合も、納めた掛金の総額を下回る額になります。制度がなければ、支給ラインまで在籍するかを迷わずに済みます。退職金を請求する手続きも発生しません。
出典:中小企業退職金共済事業本部「退職金|制度について」
老後資金を自分で用意する必要がある
退職金がない会社に勤める場合、老後のまとまった資金は自分で用意する必要があります。退職時に受け取れる一時金がなく、その分を貯蓄や運用で埋める前提になるためです。
金額の目安として、厚生労働省の令和5年就労条件総合調査が参考になります。大学・大学院卒(管理・事務・技術職)の定年退職者の退職給付額は、1人平均1,896万円でした。対象は、令和4年の1年間に退職した勤続20年以上かつ45歳以上の退職者です。退職金がない場合、この規模の資金を自分で積み上げる計算になります。
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」
税制上の優遇を受けにくい
退職金がない会社では、退職所得にかかる税の優遇を受ける機会がありません。退職金には、収入から一定額を差し引ける退職所得控除があります。控除額は勤続20年以下で40万円×勤続年数(80万円に満たない場合は80万円)、20年超で800万円+70万円×(勤続年数−20年)です。
差し引いた後の金額をさらに半分にして課税されるため、税負担は軽くなります。一方、給与や賞与は他の所得と合算して課税され、退職所得控除は使えません。同じ金額を受け取る場合でも、手元に残る額に差が出ます。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
退職金がない場合に自分で備える方法
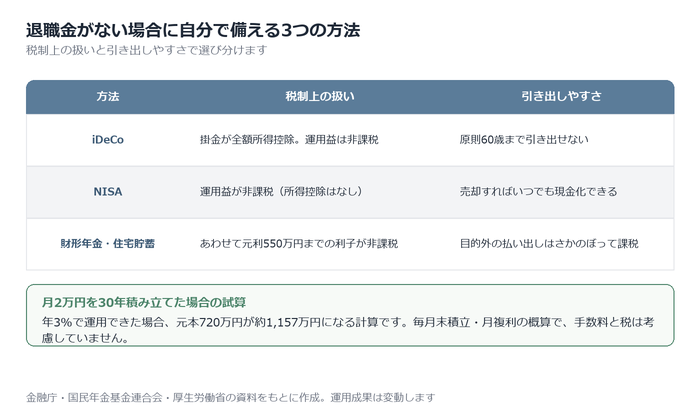
退職金がない会社では、老後資金を自分で積み立てる形になります。税制優遇のある制度を使えば、同じ入金額でも手元に残るお金が増えます。iDeCo・NISA・財形貯蓄の3つが、会社員がすぐ使える主な選択肢です。
3つの制度は、税制上の扱いと引き出しやすさが大きく違います。下の表で整理します。
| 方法 | 税制上の扱い | 引き出しやすさ |
|---|---|---|
| iDeCo | 掛金が全額所得控除、運用益が非課税、受取時も退職所得控除などの対象 | 原則60歳まで引き出し不可 |
| NISA | 運用益が非課税(掛金の所得控除はなし) | いつでも売却して現金化できる |
| 財形年金貯蓄・財形住宅貯蓄 | あわせて元本550万円までの利子が非課税 | 目的外の払い出しはさかのぼって課税 |
積立額の目安も押さえておきます。月2万円を30年間、年3%で運用できた場合、元本720万円に対して約1,157万円になる試算です。毎月末に積み立て、年3%を複利で計算した数値です。運用成果は変動し、元本割れの可能性もあります。
出典:金融庁「つみたてシミュレーター」
iDeCoで自分の退職金をつくる
iDeCoは、退職金の代わりを自分でつくる制度です。勤務先に企業年金がない会社員の掛金上限は、月2.3万円(年27.6万円)です。掛金は全額が所得控除となり、その年の所得税と住民税が軽くなります。所得控除は、税金の計算のもとになる所得を減らす仕組みを指します。
運用益は非課税で、受取時は退職所得控除や公的年金等控除の対象です。ただし原則60歳まで引き出せないため、当面の生活費とは分けて考えます。2026年12月1日からは上限が月6.2万円へ引き上げられる予定ですが、2026年11月時点では未施行です。
出典:国民年金基金連合会「iDeCo(イデコ)をはじめよう」/厚生労働省「2025年の制度改正」
NISAで引き出しやすいお金を育てる
NISAは、いつでも引き出せる老後資金づくりに向く制度です。運用で得た利益に税金がかからず、売りたいときに売却できます。年間の投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。併用すると年360万円まで投資できます。
生涯にわたって非課税で持てる上限は1,800万円で、うち成長投資枠は1,200万円です。掛金の所得控除はないため、節税の効果はiDeCoに及びません。60歳前に使う可能性があるお金は、NISA側に置くと動かしやすくなります。
出典:金融庁「NISAを知る」
財形貯蓄や社内制度を確認する
財形貯蓄は、給与天引きで自動的に積み立てられる制度です。勤務先が導入している場合に使え、一般財形貯蓄・財形年金貯蓄・財形住宅貯蓄の3種類があります。財形年金貯蓄と財形住宅貯蓄は、あわせて元本550万円までの利子が非課税です。目的外に引き出すとさかのぼって課税される点には注意が必要です。
退職金がない会社でも、企業型確定拠出年金や退職金前払いを設けている例はあります。自分で積み立てを始める前に、勤務先で使える制度がないか見ておくと無駄がありません。
出典:厚生労働省「財形貯蓄制度」/国税庁「No.1319 財形年金貯蓄」「No.1316 財形住宅貯蓄」
退職金の有無を確かめる方法
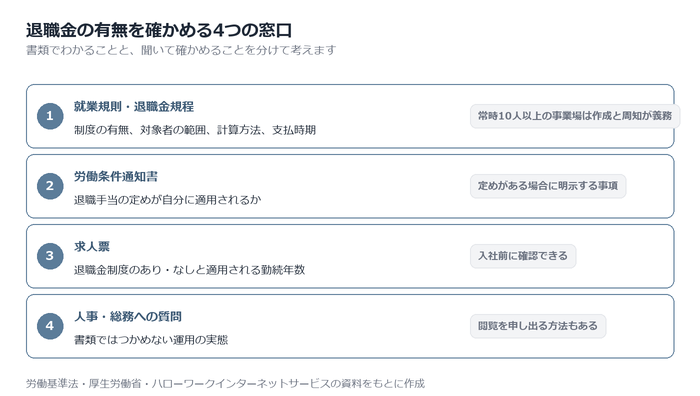
退職金の有無は、就業規則や労働条件通知書などの書類で確かめられます。法律で作成や明示が義務づけられた書類もあるため、入社前でも在職中でも確認は可能です。確認先ごとにわかる情報の細かさが違うため、順番に見ていきます。
主な確認先とわかる内容を整理しました。
| 確認先 | わかること |
|---|---|
| 就業規則・退職金規程 | 制度の有無、対象者の範囲、計算方法、支払時期 |
| 労働条件通知書・雇用契約書 | 退職手当の定めが自分に適用されるか |
| ハローワークの求人票 | 退職金制度のあり・なしと適用される勤続年数 |
| 人事・総務への質問 | 書類ではつかめない運用の実態 |
就業規則と退職金規程を確認する
退職金の有無は、就業規則を読めば判断できます。常時10人以上の労働者を使用する事業場には、就業規則の作成が義務づけられています(労働基準法第89条)。退職手当(法律上の退職金の呼び方)の定めがある会社は、対象者の範囲や計算方法、支払時期まで記載します(同条第3号の2)。
使用者には就業規則を労働者に周知する義務もあります(同法第106条)。掲示や備え付けなどで、社内の誰でも読める状態に置かれます。退職金規程という別冊にまとめる会社もあります。
出典:e-Gov法令検索「労働基準法」
労働条件通知書や求人票で確認する
労働条件通知書を見れば、退職金の定めが自分に適用されるかがわかります。使用者は労働契約の締結時に労働条件を明示する義務を負います(労働基準法第15条)。退職手当は、定めがある場合にだけ明示すればよい「相対的明示事項」です(同法施行規則第5条第1項第4号の2)。
賃金や労働時間などの絶対的明示事項と異なり、書面交付までは義務ではありません。ハローワークの求人票には「退職金制度」のあり・なし欄があり、適用される勤続年数も載ります。記載がなければ、制度がない可能性も考えられます。
出典:e-Gov法令検索「労働基準法施行規則」/ハローワークインターネットサービス「求人情報の入力方法について」
会社に聞くときの伝え方
書類で判断がつかないときは、会社に直接たずねる方法があります。入社前なら、労働条件の確認という形で質問できます。「退職金制度の有無と支給条件を教えていただけますか」と伝えれば、待遇への関心として受け取られます。
在職中の場合は、人事や総務に就業規則の閲覧を申し出る方法が確実です。使用者には周知義務があるため、閲覧の求めに応じる立場にあります。退職金規程の写しも頼めば、支給の条件までつかめます。口頭の回答だけで終わらせず、書面での確認まで進めると安心です。
出典:厚生労働省「就業規則の周知と効力」
退職金がない会社に関するよくある質問
退職金がない会社をめぐっては、働く人から似た疑問が繰り返し寄せられます。ここでは支給の条件や制度の廃止、雇用形態による違いなど4点を取り上げます。回答はいずれも法律の条文と行政機関の資料をもとにしています。
Q. 制度があるのに退職金がもらえないことはありますか
あります。退職金制度があっても、規程の支給要件を満たさなければ支払われません。
労働基準法第89条第3号の2は、退職手当を定める会社に対し、適用される労働者の範囲や計算方法の記載を求めています。不支給や減額の事由を設ける場合も、規程への明記が要ります。
厚生労働省のモデル就業規則では、懲戒解雇された人には退職金の全部または一部を支給しない場合があると示されています。勤続年数に応じて支給率に差をつける例や、自己都合退職で減額する定めを置く会社もあります。自社の退職金規程の確認から始めましょう。
出典:厚生労働省「モデル就業規則(令和7年12月版)」
Q. 退職金制度を途中で廃止されることはありますか
起こり得ますが、会社が一方的に決められるわけではありません。退職金の廃止は就業規則の不利益変更にあたるためです。
労働契約法第9条は、労働者と合意せずに就業規則を変更して不利益に労働条件を変えられないと定めています。ただし第10条では、変更後の就業規則を周知し、変更に合理性があれば変更後の内容によるとされます。
合理性は、不利益の程度や変更の必要性、労使の交渉状況などから判断されます。一方的な廃止を告げられたら、都道府県労働局の総合労働相談コーナーへの相談が使えます。
出典:e-Gov法令検索「労働契約法」
Q. パートやアルバイトにも退職金は出ますか
規程しだいですが、正社員との不合理な待遇差は法律で禁じられています。就業規則で正社員だけを対象にしている会社もあります。
パートタイム・有期雇用労働法第8条は、基本給や賞与などの待遇について、職務の内容に照らして不合理と認められる相違を禁じています。第9条は、職務内容と配置の変更範囲が正社員と同じ人への差別的な取扱いを認めていません。
同法は大企業に2020年4月、中小企業に2021年4月から適用されています。待遇差の内容と理由は、会社に求めれば説明してもらえます。
出典:e-Gov法令検索「短時間労働者及び有期雇用労働者の雇用管理の改善等に関する法律」/厚生労働省「同一労働同一賃金特集ページ」
Q. 中小企業でも退職金制度をつくれますか
つくれます。社外に積み立てる共済制度を使えば、自社だけで資金を抱えずに始められます。
代表例が中小企業退職金共済(中退共)です。厚生労働省が所管し、独立行政法人勤労者退職金共済機構が運営する国の制度です。
掛金は法人企業なら損金、個人企業なら必要経費として全額非課税になります。新規加入や掛金の増額には国の助成もあり、導入時の負担を抑えられます。加入条件や掛金額は制度ごとに異なるため、事前の確認が欠かせません。
出典:厚生労働省「一般の中小企業退職金共済制度(中退共制度)」/中小企業退職金共済事業本部「制度の特色」
制度の有無を確かめて自分の備えを決める
退職金がない会社は違法ではなく、珍しくもありません。まず就業規則や退職金規程、労働条件通知書で、自社に制度があるかを確かめましょう。
制度がなければ、iDeCoやNISA、財形貯蓄で自分の退職金をつくる方法があります。月2万円を30年間、年3%で運用できれば、元本720万円が約1,157万円になる試算です。掛金が所得控除になるiDeCoから始める方法もあります。
退職金制度がない会社が検討しやすい選択肢の一つに、企業型DCがあります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「自社に合う退職金の備え方を検討したい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →