「退職金と確定拠出年金(企業型DC・iDeCo)を別々の年に受け取れば、税金は軽くなるのだろうか」と考えていませんか。退職者にどう説明すればよいか迷う人事担当者もいるでしょう。
退職金とDCの一時金は、税法上どちらも「退職所得」です。同じ年に受け取ると合算され、退職所得控除(税金がかからない枠)は1つ分になります。別々の年でも、勤続期間とDCの加入期間が重なると控除が調整されます。
調整の対象になるのは、退職金が先なら19年内、2026年以後のDC一時金が先なら9年内(2025年以前は4年内)です。受け取り方は、年金や併用も含めて比べましょう。
本記事では、退職所得の計算式と同じ年に受け取った場合の計算例を紹介します。重なった期間の分だけ控除が減る仕組みや、受け取る順番と間隔ごとの早見表も載せました。iDeCoやDBの扱い、住民税と人事担当者の注意点をまとめたよくある質問も参考になるはずです。
退職金と確定拠出年金の一時金にかかる税金の基本
会社の退職金と、確定拠出年金(企業型DC・iDeCo)を一時金で受け取るお金は、税金の上ではどちらも「退職所得」です。課税の計算式、退職所得控除の決まり方、確定申告が要るかどうかの3点を順に確認します。
どちらも退職所得として同じ計算で課税される
退職金と確定拠出年金の一時金は、どちらも退職所得として同じ式で税額を計算します。老後の給付である「老齢給付金」を一時金で受け取ると、法律上「退職手当等とみなす一時金」になるためです(所得税法第31条第3号・同施行令第72条第3項)。
退職所得の金額は、次の式で求めます。
- 退職所得=(収入金額−退職所得控除額)×1/2
収入金額は、源泉徴収される前の金額を指します。控除を引いた残りをさらに2分の1にする点が、退職所得の大きな特徴です。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」
退職所得控除は勤続年数で決まる
退職所得控除額は勤続年数で決まり、20年を超えると1年あたりの控除額が40万円から70万円に増えます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円未満なら80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
DCの一時金では、企業型DCとiDeCoの加入者期間を重複なく合算して勤続年数とします(所得税法施行令第69条)。掛金を出さずに運用だけを続けた「運用指図者」の期間は、原則として含みません。
仮の数字で試算すると、勤続30年・退職金2,000万円の場合、控除額は800万円+70万円×10年=1,500万円です。課税される退職所得は(2,000万円−1,500万円)×1/2=250万円になります。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
退職所得の受給に関する申告書を出せば原則として確定申告は不要
受け取るまでに「退職所得の受給に関する申告書」を支払者へ出せば、原則として確定申告は不要です。申告書をもとに源泉徴収が行われ、他の所得と分けた課税(分離課税)がその時点で完了するためです。
申告書を出さないと、収入金額から一律20.42%の所得税等が源泉徴収されます。仮に2,000万円なら408万4,000円です。正しい税額との差額は、確定申告で精算します。
なお、役員等として勤続5年以下の人が受け取る退職金(特定役員退職手当等)には、1/2を掛ける計算が適用されません。
出典:国税庁「退職金と税」
同じ年に受け取ると合算して1つの退職所得になる
退職金と確定拠出年金(DC)の一時金を同じ年に受け取ると、税金は2つをまとめた1つの退職所得として計算します。勤続年数も1本にまとめるため、退職所得控除(勤続年数に応じて収入から差し引ける金額)は1つ分だけです。
同じ年の退職金とDC一時金は収入を合計して計算する
同じ年に受け取った退職金とDC一時金は、収入金額を合計してから退職所得控除を差し引きます。所得税法第30条第2項が、退職所得を「その年中の退職手当等の収入金額」から計算すると定めているためです。
DCの老齢給付金を一時金で受け取ると、税法上は退職所得とみなされます。企業型DCとiDeCo(個人型DC)のどちらも同じ扱いとなります。たとえば退職金1,500万円とDC一時金500万円を同じ年に受け取ると、収入金額は2,000万円になります(仮の数字)。
出典:e-Gov法令検索「所得税法」、国税庁「No.2725 退職所得となるもの」
勤続年数は長いほうの期間に重ならない期間を足して数える
同じ年に2つ以上の退職手当等を受け取るときの勤続年数は、最も長い期間に重ならない期間だけを足して数えます。所得税法施行令第69条第1項第3号の定めです。DC一時金では、掛金を拠出していた加入者期間を勤続期間として扱います。
国税庁の例では、勤続9年のA社を2026年3月に退職し、同じ年の7月にB社も退職しています。B社の期間のうちA社と重ならない4か月を足すと、9年4か月です。1年未満は切り上げるので勤続10年となり、控除額は40万円×10年=400万円になります。
出典:国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」、iDeCo公式サイト「よくあるご質問」
同じ年に受け取ったときの計算例
仮の数字で計算すると、同じ年に受け取った場合の控除は勤続30年分の1,500万円だけになります。退職金1,500万円(勤続30年)とDC一時金500万円(加入期間20年)を同じ年に受け取り、DCの期間がすべて勤続期間と重なる例です。計算の流れは次の表のとおりです。
| 項目 | 計算(仮の数字) |
|---|---|
| 収入金額の合計 | 1,500万円+500万円=2,000万円 |
| 勤続年数 | 30年(重ならない期間なし) |
| 退職所得控除額 | 800万円+70万円×(30年−20年)=1,500万円 |
| 課税退職所得金額 | (2,000万円−1,500万円)×1/2=250万円 |
同じ年だと控除は1つ分にまとまるため、受け取る年を分けたほうが控除を多く使える場合があります。ただし別の年でも期間の重なりに応じた調整があるので、税理士や運営管理機関に確認しましょう。
出典:国税庁「源泉徴収のための退職所得控除額の表(令和8年分)」
別々の年に受け取ると勤続期間の重なりが調整される
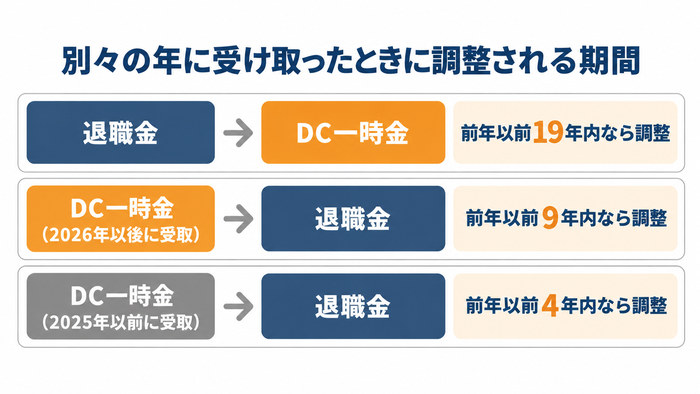
退職金とDC一時金を別々の年に受け取っても、一定の期間内なら勤続期間の重なりが調整されます。重なった年数の分だけ、後に受け取る側の退職所得控除額(税金がかからない枠)が減る仕組みです。
先に受け取るものと間隔ごとのルールは、次の3つです。
| 先に受け取るもの | 後に受け取るもの | 調整の対象になる期間 | 適用時期 |
|---|---|---|---|
| 退職金 | DC一時金 | 前年以前19年内 | 2022年4月以後(以前は14年内) |
| DC一時金(2026年1月1日以後に受取) | 退職金 | 前年以前9年内 | 2026年分以後の所得税 |
| DC一時金(2025年12月31日以前に受取) | 退職金 | 前年以前4年内 | 改正前からのルール |
年数は暦年(1〜12月)単位で数えます。「4年内」は、受け取る年の前年から4年前までの4年間を指します。
退職金を先に受け取ると19年内のDC一時金が調整される
退職金を受け取った年から19年以内の年にDC一時金を受け取ると、重なった期間の分だけDC側の控除額が減ります。たとえば2026年に退職金を受け取った場合、2045年までに受け取るDC一時金が調整の対象です。
仮の数字で試算します。退職金は自分の控除額を上回り、DCの加入期間20年がすべて会社の勤続期間と重なるとします。DC一時金600万円の控除は800万円から最低額の80万円に下がり、課税対象は(600万円−80万円)÷2=260万円です。なお、2022年3月以前は14年内でした。
出典:国税庁「令和4年版 源泉徴収のあらまし 退職所得の源泉徴収事務」
DC一時金を先に受け取ると9年内の退職金が調整される
2026年1月1日以後にDC一時金を受け取り、その後9年以内の年に退職金を受け取ると、勤続期間の重なりが調整されます。令和7年度税制改正で新しく設けられ、2026年分以後の所得税に適用されるルールです。
改正前は4年内だけが対象で、60歳でDC一時金、65歳で退職金を受け取ると調整されませんでした。定年の引上げで間隔が5年を超える例が増えると見込まれ、対象が広がっています。たとえば2026年にDC一時金を受け取った場合、2035年までの退職金が対象です。
出典:財務省「令和7年度税制改正の解説」所得税法等の改正
2025年以前に受け取ったDC一時金は4年内が対象
2025年12月31日以前に受け取ったDC一時金は9年内の対象外で、従来どおり4年内のルールで判定します。9年内が使われるのは、2026年1月1日以後に支払を受けたDC一時金に限られるためです。
たとえば2025年にDC一時金を受け取った場合、2029年までの退職金は調整され、2030年以後なら調整されません。確定給付企業年金(DB)の一時金も9年内の引き金にはなりません。DBの一時金だけを先に受け取った場合は、4年内で判定します。
出典:国税庁「令和8年版 源泉徴収のあらまし(税制改正等の内容)」
勤続期間が重なったときの退職所得控除の計算方法
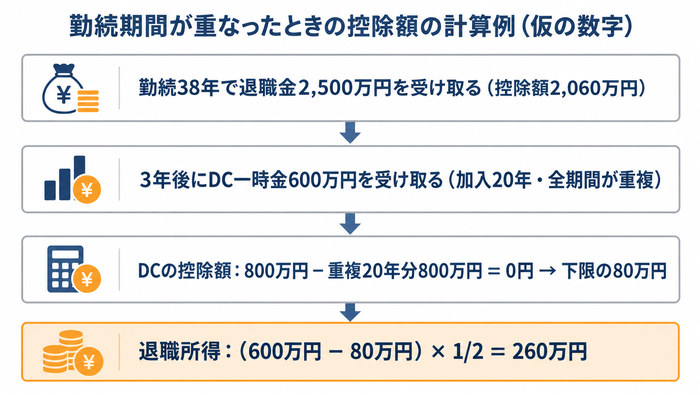
退職金とDC一時金を別々の年に受け取り、勤続期間と加入期間が重なると、後から受け取る分の退職所得控除(税金がかからない枠)が減ります。重なった年数分の控除額を差し引く仕組みです。前の受け取り額が少ない場合の扱いと、国税庁の計算例もあわせて確認しましょう。
重なった期間の分の控除額を差し引く
後から受け取る分の控除額は、今回の勤続年数での控除額から、重複期間を勤続年数とみなした控除額を引いた額です(所得税法第30条第6項)。重複期間の1年未満は切り捨て、差引額の下限は80万円です。
勤続38年で退職金2,500万円(控除額2,060万円)を受け取り、3年後にDC一時金600万円(加入20年、全期間重複)を受け取る仮の例で試算します。DCの控除額は800万円−重複20年分800万円=0円となり、下限の80万円が適用されます。退職所得は(600万円−80万円)×1/2=260万円です。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
前の受け取り額が控除額より少なければ重なりが小さくなる
前の退職金が前の控除額に満たないときは、前の勤続期間を短くみなして重複を計算します(所得税法施行令第70条第2項)。控除の使い残しを後で生かす仕組みです。
みなす年数は収入800万円以下なら「収入÷40万円」、800万円超なら「(収入−800万円)÷70万円+20」で求め、1未満は切り捨てます。
仮に22歳就職・勤続38年で退職金400万円なら、400万円÷40万円=10年です。前の勤続期間は就職から10年間とみなされ、40〜60歳のDC加入20年と重ならないため控除額は800万円のままです。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
国税庁の計算例で確認する
国税庁の「令和8年版 源泉徴収のあらまし」には、退職手当等(退職金など)どうしの重複調整と使い残しの計算例が載っています。DC一時金の数値例はないため、考え方の確認用として見てください。
2つの例の数値は次のとおりです。
| 項目 | 例1:重複調整 | 例2:使い残し |
|---|---|---|
| 今回の勤続年数 | 22年5か月→23年 | 24年3か月→25年 |
| 今回の控除額 | 1,010万円 | 1,150万円 |
| 重複期間 | 18年3か月→18年 | 3年 |
| 差し引く額 | 720万円 | 120万円 |
| 控除額 | 290万円 | 1,030万円 |
例2では、前の退職手当350万円÷40万円=8.75なので、端数を切り捨てて8年です。平成9年1月1日の就職から8年間が前の勤続期間とみなされ、重複は3年に縮まります。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
受け取る順番と間隔で調整があるかを確認する
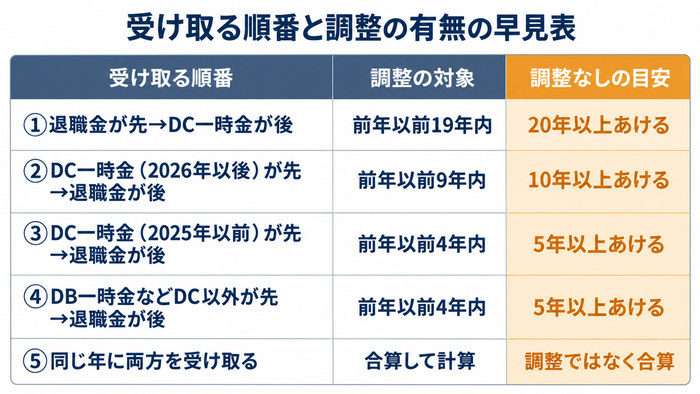
退職金と確定拠出年金の一時金(DC一時金)を別々の年に受け取っても、間隔が短いと退職所得控除(税金がかからない枠)が減る場合があります。調整の有無を決めるのは、受け取る順番とあける年数の2点です。
順番と間隔ごとの調整の有無の早見表
調整の対象になる間隔は、受け取る順番によって4年内・9年内・19年内の3種類に分かれます。所得税法施行令第70条は、前の受け取りが「その年の前年以前○年内」にあるかで判定すると定めています。受け取りパターン別の判定は次のとおりです。
| 受け取る順番 | 調整の対象 | 調整なしの目安 |
|---|---|---|
| ①退職金が先→DC一時金が後 | 前年以前19年内 | 20年以上あける |
| ②DC一時金(2026年以後)が先→退職金が後 | 前年以前9年内 | 10年以上あける |
| ③DC一時金(2025年以前)が先→退職金が後 | 前年以前4年内 | 5年以上あける |
| ④DB一時金などDC以外が先→退職金が後 | 前年以前4年内 | 5年以上あける |
| ⑤同じ年に両方を受け取る | 合算して計算 | 調整ではなく合算 |
調整は、2つの勤続期間(DCは加入者期間)が重なる場合に行われます。重なった年数分の控除額が、後から受け取る側の控除額から差し引かれる仕組みです。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」、財務省「令和7年度税制改正の解説」
退職金が先なら20年以上あければ調整されない
退職金を先に受け取った場合、DC一時金は退職金の20年後以降なら調整されません。19年内とは、受け取る年の前年から19年前までです。退職金が2026年なら、2045年のDC一時金は19年内(2026〜2044年)に入ります。2046年以降は2026年が範囲外です。
仮に加入期間15年のうち10年が重なると、控除額は15年分600万円から10年分400万円を引いた200万円です。DC一時金は75歳までに受け取る必要があり、待つ間に運用で資産が減る可能性もあります。時期は税理士などに相談しましょう。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」、厚生労働省「2020年の制度改正」
DC一時金が先なら10年以上あければ調整されない
2026年以後にDC一時金を先に受け取った場合、退職金をその10年後以降に受け取れば調整されません。令和7年度税制改正で、この順番の調整期間が4年内から9年内に延びたためです。DC一時金が2026年なら、2035年の退職金は9年内(2026〜2034年)に入り、2036年以降は対象外です。
2025年以前のDC一時金は従来の4年内で判定するため、2025年受け取りなら2030年以降の退職金は調整されません。退職金の時期は会社の規程で決まるため、迷う場合は税理士や人事担当者に確認しましょう。
出典:国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
一時金以外の受け取り方も比べて選ぶ
確定拠出年金の老齢給付金は、一時金のほかに年金や併用でも受け取れます。年金で受け取ると退職所得控除ではなく公的年金等控除の対象となり、税金の計算方法が変わります。3つの受け取り方の違いを次の表にまとめました。
| 受け取り方 | 税金の扱い | 主な特徴 |
|---|---|---|
| 一時金 | 退職所得(退職所得控除の対象) | 一度にまとめて受け取ります。退職金と受け取る年が近いと控除額の調整が入ります |
| 年金 | 公的年金等に係る雑所得(公的年金等控除の対象) | 5年以上20年以下の期間に分けて受け取ります。公的年金と合算して所得を計算します |
| 併用 | 一時金部分は退職所得、年金部分は雑所得 | 企業型DCは規約で定めた場合、iDeCoは取り扱う運営管理機関で選べます |
年金で受け取ると公的年金等控除の対象になる
確定拠出年金を年金で受け取ると公的年金等に係る雑所得となり、公的年金等控除の対象です。控除の最低額は、年金以外の所得が1,000万円以下なら65歳未満で60万円、65歳以上で110万円です。
控除は老齢基礎年金などの公的年金と合算した収入に対して計算します。65歳以上で公的年金180万円とDC年金60万円なら、所得は240万円から110万円を引いた130万円です(仮の数字による試算)。年金収入は国民健康保険料の計算に含まれ、保険料が上がる場合があります。
出典:国税庁「No.1600 公的年金等の課税関係」、新宿区「保険料所得割額算定方法について」
一時金と年金を組み合わせて受け取る方法もある
一時金と年金は組み合わせて受け取れます。確定拠出年金法第35条第2項は、企業型DCの規約で定めた場合に、老齢給付金の全部または一部を一時金で支給できるとしています。
たとえばDC資産1,000万円のうち600万円を一時金、400万円を10年の年金で受け取る方法です(仮の数字による例)。一時金部分は退職所得控除、年金部分は公的年金等控除の対象になります。年金の受取期間は5年以上20年以下で選びます。併用の可否は規約や運営管理機関(口座を管理する金融機関)で異なるため、事前に確認しましょう。
出典:e-Gov法令検索「確定拠出年金法」、厚生労働省「確定拠出年金制度の概要」
受け取り開始は60歳から75歳までの間で選べる
老齢給付金は、60歳から75歳になるまでの間で受け取り開始の時期を選べます。ただし60歳から受け取るには、60歳までの通算加入者等期間(DCに加入していた期間などの合計)が10年以上必要です。10年に満たない場合は、次の表のとおり開始できる年齢が遅くなります。
| 通算加入者等期間 | 受給開始年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
60歳以上で初めてiDeCoに加入した人は、加入から5年を経過した日から受け取れます。iDeCoは75歳までに請求が必要で、請求しないと資産は法務局に供託される仕組みです。
出典:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」
確定拠出年金と退職金の受け取りに関するよくある質問
確定拠出年金と退職金の受け取りでは、iDeCoとDBの扱いや住民税、会社側の手続きに関する質問が目立ちます。2026年の税制改正を踏まえ、よくある4つの質問に答えます。各見出しの最初の1文が答えです。
Q. iDeCoの一時金も同じルールで調整されますか?
はい、iDeCoの老齢一時金も企業型DCの一時金と同じく「退職手当等とみなす一時金」として扱われます。所得税法施行令第72条第3項が、企業型と個人型の老齢給付金の一時金を同じ号で定めているためです。
2026年1月1日以後に受け取ったiDeCoの一時金は、後の退職金との間で「9年内」の調整の対象です。たとえば62歳でiDeCoの一時金、65歳で退職金を受け取る場合を考えます。加入期間と勤続期間が重なる年数分だけ、退職金の退職所得控除(税金がかからない枠)が減ります。
出典:e-Gov法令検索「所得税法施行令」
Q. 確定給付企業年金(DB)の一時金はどう扱われますか?
DB(確定給付企業年金)の一時金も退職手当等とみなす一時金ですが、2026年からの「9年内」ルールの引き金にはなりません。9年内ルールの引き金は、確定拠出年金法の老齢給付金として支給される一時金に限られているためです。
DB一時金だけを先に受け取った場合、調整の対象は従来どおり前年以前4年内です。たとえば2027年にDB一時金、2032年に退職金を受け取ると、勤続期間の重なりは調整されません。ただし9年内にDC一時金も受け取っていると、2026年以後のDB一時金も含めて調整されます。
出典:国税庁「令和8年版 源泉徴収のあらまし(税制改正等の内容)」
Q. 住民税はどのように計算されますか?
退職所得の住民税は、ほかの所得と分けて計算する分離課税で、税率は一律10%です。内訳は市区町村民税6%と都道府県民税4%で、課税の元になる金額は所得税と同じく「(退職金−退職所得控除額)×1/2」で求めます。
江東区の計算例では、勤続24年1か月(25年として計算)で退職金1,422万3,632円の場合、退職所得控除額は1,150万円です。退職所得の金額は136万1,000円となり、住民税は特別区民税8万1,600円と都民税5万4,400円の合計13万6,000円になります。
出典:江東区「退職所得に対する住民税」
Q. 会社の人事担当者が気をつけることはありますか?
人事担当者は、2026年1月1日以後に変わった書類の保存期間と、源泉徴収票の提出範囲の2点に気をつけます。どちらも、9年内ルールの新設とあわせて令和7年度税制改正で決まった見直しです。
主な変更点を表にまとめます。
| 項目 | 改正前 | 2026年1月1日以後 |
|---|---|---|
| DC老齢一時金に係る「退職所得の受給に関する申告書」の保存期間 | 7年 | 10年(所得税法施行規則第77条) |
| 退職所得の源泉徴収票の税務署への提出 | 法人の役員の分のみ | 退職金を支払った全員分 |
申告書の保存義務は、一時金の支払者にあります。退職者から質問を受けたときに備え、運営管理機関や税理士と役割分担を確認しておくと安心です。
出典:財務省「令和7年度税制改正の大綱(1/9)」、国税庁「No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等」
受け取る順番と間隔を確かめて、退職所得控除を生かしましょう
退職金とDC一時金はどちらも退職所得で、同じ年に受け取ると合算され、控除は1つ分になります。別々の年でも、退職金が先なら19年内、2026年以後のDC一時金が先なら9年内(2025年以前は4年内)が調整の対象です。年金や併用も含めて受け取り方を比べましょう。
まずは退職金とDCの受け取り予定年を書き出し、早見表で調整の有無を確かめてください。迷う場合は、会社の人事や運営管理機関、税理士に相談すると安心です。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。退職時の受け取り方と税金の関係など、加入者が見落としやすい点を、専門用語をかみ砕いて伝える説明会も企画します。「退職する加入者へ受け取り方の注意点を伝えたい」という段階からお気軽にご相談ください。
従業員向け投資教育セミナーを詳しく見る → 無料で相談する →これから企業型DCを導入する会社には、提携先と連携した企業型DCの導入相談(オンライン60分・無料)もご用意しています。
