「企業型DCを入れたら、今の退職金はどうなるのか」「従業員は両方もらえるのか」と、導入を前に迷う経営者や人事担当者は少なくありません。
企業型DC(会社が掛金を出して従業員が運用する年金)は、退職一時金・DB・中退共のどれとも併用できます。従業員は、退職金とDCの資産を両方受け取れる仕組みです。設計は、上乗せ・一部置き換え・選択制の3パターンに分かれます。
注意したいのは、DB(確定給付企業年金)との併用です。DCの掛金上限が、月5.5万円から他制度掛金相当額を差し引いた額に下がります。上限は2026年12月分から月6.2万円に引き上げられる予定です。
退職金の一部をDCへ移すなら、退職金規程の変更と労使の合意も欠かせません。両方を受け取ると、受け取る年により退職所得控除(税金がかからない枠)が調整されます。本記事では3つの設計パターンの比較や掛金の上限、移行の手続きと税金の計算例を紹介します。
退職金制度と企業型DCは併用できる
今ある退職金制度を残したまま、企業型DC(企業型確定拠出年金。会社が掛金を出し、従業員が自分で運用する制度)を上乗せできます。退職一時金・DB・中退共のいずれとも組み合わせられ、従業員は両方の資産を受け取れます。
主な退職給付制度の特徴を、次の表に整理しました。
| 制度 | 資金の準備・管理 | 受取額の決まり方 | 受け取る時期 |
|---|---|---|---|
| 退職一時金 | 会社が自社で準備する(社内準備) | 退職金規程で定めた額 | 規程で定めた時期(通常は退職時) |
| DB(確定給付企業年金) | 信託銀行・生命保険会社などに外部積立 | 規約で定めた額を会社が約束 | 規約で定めた時期(年金または一時金) |
| 中退共(中小企業退職金共済) | 国の共済制度に掛金を納める | 掛金月額と納付月数をもとに決まる | 退職時(中退共本部から本人へ直接) |
| 企業型DC | 資産管理機関(信託銀行など)が会社の外で管理 | 掛金と運用の成果で変わる | 原則60歳以降 |
退職一時金・DB・中退共のどれとも企業型DCは併用できる
退職一時金・DB・中退共のいずれとも、企業型DCは併用できます。確定拠出年金法に、ほかの退職給付制度との併用を禁じる規定がないためです。中退共の案内資料でも、確定拠出年金制度は「併用可」の制度に分類されています。
注意したいのはDBと併用する場合です。DCの掛金上限から、DBの掛金に相当する額(他制度掛金相当額)が差し引かれます。たとえば相当額が月1万円なら、DCの上限も月1万円下がる仕組みです。退職一時金と中退共は、差し引きの対象に入りません。
出典:厚生労働省「確定拠出年金制度の概要」、勤労者退職金共済機構「詳細版 よくわかる中退共(2026.03)」
退職一時金と企業年金を組み合わせる会社は2割を超える
退職給付制度がある企業のうち、退職一時金と退職年金(DB・企業型DCなど)を併用する企業は21.4%です。厚生労働省の令和5年就労条件総合調査によると、一時金のみは69.0%、年金のみは9.6%でした。
併用の割合は、規模が小さい企業ほど低くなります。従業員1,000人以上は47.1%ですが、30〜99人は16.2%にとどまります。年金制度がある企業のうち、企業型DCを使う企業は50.3%でした(複数回答)。なお、同調査は30人未満の企業を対象にしていません。
出典:厚生労働省「令和5年就労条件総合調査 結果の概況」
従業員は退職金とDCの資産を両方受け取れる
従業員は、退職金とDCの資産を両方受け取れます。ただし支払元と受け取る時期は別々です。退職一時金は会社が規程にもとづいて支払い、中退共の退職金は中退共本部から本人の口座へ直接振り込まれます。
DCは、記録関連運営管理機関(加入者の記録を管理する機関)の裁定を受けて、資産管理機関が支給します。受け取りは原則60歳以降です。60歳時点の通算加入期間が10年未満なら、開始は最大65歳まで遅れます。たとえば55歳で退職すると、退職一時金は規程どおり受け取れますが、DCの資産は60歳まで引き出せません。
出典:厚生労働省「企業型DCのしくみ(加入~運用と受給)」、国民年金基金連合会「iDeCo加入者・運用指図者の方へ」
併用するときの3つの設計パターン
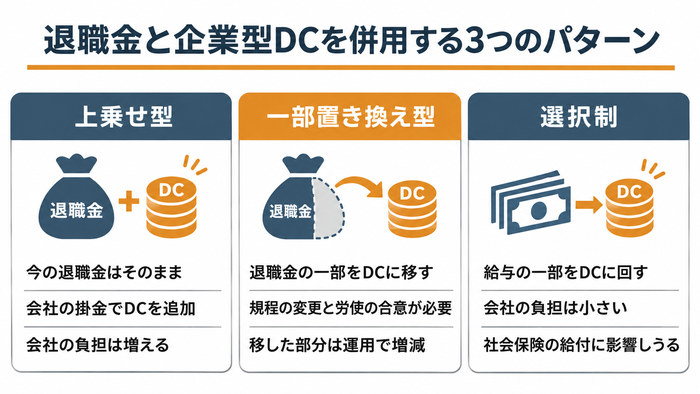
退職金と企業型DCを併用する設計は、大きく3つのパターンに分かれます。今の退職金に上乗せする方式、退職金の一部を置き換える方式、給与の一部を回す選択制の3つです。会社の負担も従業員への影響も方式ごとに違うため、まずは表で全体像をつかみましょう。
4つの観点で3パターンを比べると、次の表のようになります。
| パターン | 会社の追加負担 | 従業員の受け取り額への影響 | 主な手続き | 向いている会社 |
|---|---|---|---|---|
| 上乗せ型 | 掛金の分だけ増える | 今の退職金にDCの資産が加わる | DCの規約作成と国の承認 | 待遇を厚くして人材を確保したい会社 |
| 一部置き換え型 | 置き換えの範囲内なら大きく増えない | 置き換えた部分は運用次第で増減する | 退職金規程の変更、DCの規約作成と国の承認 | 将来の退職金負担を毎月の掛金で固定したい会社 |
| 選択制 | 小さい(掛金の原資は給与) | 掛金を選んだ分は給与が減り、社会保険の給付にも影響しうる | 給与規程の変更、DCの規約作成と国の承認、従業員への説明 | 追加の原資をかけずに制度を始めたい会社 |
今の退職金はそのままにDCを上乗せする
上乗せ型は、今の退職金制度を変えずに、企業型DCの事業主掛金(会社が出す掛金)を追加する方式です。従業員は今の退職金とDCの資産を両方受け取れるため、労働条件の不利益変更(条件を引き下げる変更)の問題が起きにくくなります。その代わり、掛金の分だけ会社の負担は増えます。
仮の数字で試算すると、従業員20人に月5,000円ずつ上乗せする場合、会社の負担は月10万円で年120万円です。事業主掛金は、全額を損金(法人税の計算で差し引ける費用)に算入できます。
出典:e-Gov法令検索「法人税法施行令」
退職金の一部をDCに置き換える
一部置き換え型は、退職一時金の一部を企業型DCの掛金に切り替える方式です。会社には、将来の支払いの一部が毎月の掛金として確定する利点があります。一方で、DCに移した部分の受取額は運用の成果で増えも減りもする点に注意が必要です。
退職一時金が減る従業員にとっては、不利益変更にあたるおそれもあります。労働契約法第9条は、労働者と合意せずに就業規則を変えて、労働条件を不利益に変更するのを原則として認めていません。労働条件を変える前に、労使で十分に話し合いましょう。
出典:福井労働局「労働条件の変更を検討されている事業主の皆さまへ」
給与の一部をDCに回す選択制で上乗せする
選択制DCは、労使の合意で給与を減額したうえで、減額分を掛金として積み立てるか給与で受け取るかを従業員が選ぶ方式です。掛金の原資は従業員の給与なので、会社の追加負担は小さく抑えられます。
仮の数字で、月給30万円のうち2万円を掛金に回すと、毎月の給与は28万円になります。給与が下がった分、厚生年金や雇用保険などの給付が減るかもしれません。厚生労働省の法令解釈通知は、社会保険・雇用保険等の給付額への影響も含めて、事業主が従業員に正確な説明を行う必要があると示しています。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」
併用する制度によって掛金の上限が変わる
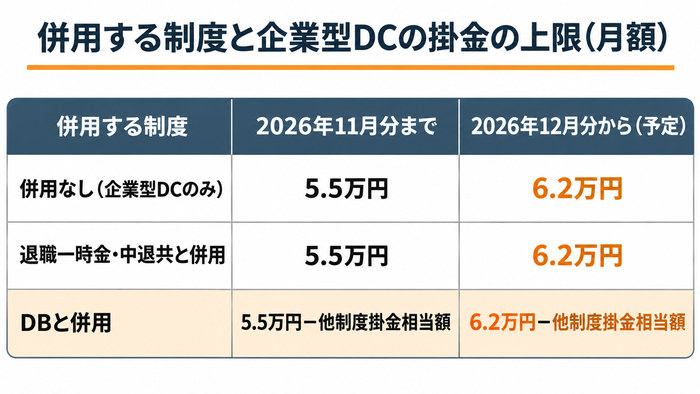
企業型DCの掛金の上限は、退職金をどの制度で用意しているかで変わります。退職一時金や中退共との併用なら上限はそのままですが、DB(確定給付企業年金)と併用すると枠が小さくなります。2026年12月分からは、上限そのものが引き上げられる予定です。
併用する制度ごとの企業型DCの上限(月額)は、次のとおりです。
| 併用する制度 | 2026年11月分まで | 2026年12月分から |
|---|---|---|
| 併用なし(企業型DCのみ) | 5.5万円 | 6.2万円 |
| 退職一時金・中退共と併用 | 5.5万円 | 6.2万円 |
| DBと併用 | 5.5万円-他制度掛金相当額 | 6.2万円-他制度掛金相当額 |
※2026年12月分からの数値は、2026年12月1日施行予定(執筆時点では未施行)の改正によるものです。
退職一時金や中退共と併用しても上限は月5.5万円のまま
退職一時金や中退共と併用しても、企業型DCの上限は月5.5万円のままです。上限から差し引くのは「他制度掛金相当額」だけで、対象はDBや私学共済などの年金制度に限られるためです。
社内で積み立てる退職一時金や、国の退職金制度である中退共(中小企業退職金共済)は差し引く対象に入りません。たとえば中退共に月1万円を掛けていても、企業型DCには月5.5万円まで拠出できます。2026年12月分からは、上限が月6.2万円に引き上げられる予定です。
出典:厚生労働省「DB等の他制度掛金相当額の反映後(令和6(2024)年12月~)」、厚生労働省「企業型確定拠出年金の拠出限度額引上げに係る事務の取扱いに関する参考資料の送付について」
DBと併用すると他制度掛金相当額を差し引く
DBと併用する場合、企業型DCの上限は月5.5万円からDBごとの「他制度掛金相当額」を引いた額です。他制度掛金相当額とは、DBの給付水準を企業型DCの掛金に置き換えて評価した月額を指します。複数のDBに入っている場合は合算します。
仮の数字で試算すると、他制度掛金相当額が月1.5万円なら、上限は5.5万円-1.5万円=4万円です。2026年12月分からは6.2万円-1.5万円=4.7万円に広がる予定です。2024年11月以前から実施している規約には経過措置があるため、運営管理機関に確認しましょう。
出典:厚生労働省「国民年金基金令等の一部を改正する政令の公布について(通知)」、厚生労働省「2020年の制度改正」
従業員はiDeCoも使えるが、マッチング拠出とはどちらか一方になる
企業型DCの加入者も、原則としてiDeCo(個人型確定拠出年金)に加入できます。ただし、マッチング拠出(従業員が会社の掛金に上乗せする仕組み)を利用する人はiDeCoに入れません。
現在のiDeCoの上限は月2万円で、事業主掛金と他制度掛金相当額との合計も5.5万円以内です。2026年12月分(2027年1月引落し分)からは「6.2万円-事業主掛金-他制度掛金相当額」が上限になる予定です。事業主掛金が月2万円でDBがなければ、月4.2万円まで拠出できる計算になります。
出典:厚生労働省「企業型DCを実施する事業主・従業員の皆さまへ」、厚生労働省「iDeCoの拠出限度額と加入可能年齢が引き上げられます」
今ある退職金の一部をDCに移すときの手続き
今ある退職金の一部を企業型DC(会社が掛金を出して従業員が運用する年金)に移すには、労使の合意・規約の承認・資産の移換を順に進めます。移行の前後で従業員の受取額が下がらないかを試算する作業も欠かせません。
大まかな流れは次の5段階です。
- 現状の確認:今の退職金規程で、将来いくら払う見込みかを把握します
- 制度の設計:DCに移す割合と毎月の掛金を決め、移行前後の給付額を試算します
- 労使の話し合い:試算結果を示して説明し、過半数労働組合などの同意を得ます
- 承認と改正:厚生労働大臣の規約承認を受け、退職金規程を改正します
- 資産の移換:規程の改正で減る退職金に相当する部分(差額)を、4〜8年度に分けてDCへ移す流れです
退職金規程の変更には労使の話し合いと同意が欠かせない
退職金の一部をDCに移すには、労使で話し合い、従業員側の同意を得る手続きが欠かせません。確定拠出年金法第3条は、厚生年金に加入する従業員の過半数で組織する労働組合(ない場合は過半数代表者)の同意を得て規約をつくり、厚生労働大臣の承認を受けると定めています。
退職金規程(就業規則の一部)の改正もあわせて行います。常時10人以上を雇う会社は、過半数代表者などの意見を聴き(労働基準法第90条)、変更後の規則を労働基準監督署へ届け出ます(同法第89条)。
出典:e-Gov法令検索「確定拠出年金法」、栃木労働局「就業規則の作成・変更・届出の義務(第89条、第90条、第92条)」
規程の改正で減る退職金の相当分は4〜8年度に分けてDCに移せる
規程の改正で減る退職金に相当する部分は、移行した年度を含めて4〜8年度に均等に分けてDCへ移せます。確定拠出年金法第54条と施行令第22条第1項第5号が、移行年度から数えて、移行年度の翌年度から3〜7年度目までの規約で定める年度までの各年度に均等に分割すると定めているためです。
移せる額は、全員が移行時点で自己都合退職したと仮定し、改正前と改正後の規程で計算した退職金総額の差額までです。規約で定めれば、これに年度ごとの利子相当額を加えることもできます。仮に差額が800万円で、利息をつけずに8年度で分けるなら、毎年度100万円を移す計算になります。厚生労働省のQ&Aは、分割移換の中止や延期を認めていません。
出典:e-Gov法令検索「確定拠出年金法施行令」、厚生労働省「確定拠出年金Q&A」
移行前後の水準を比べ、不利益変更にならないよう配慮する
DCへの移行では、移行前後の給付見込み額を比べ、従業員が不利にならないよう設計します。労働契約法第9条は、合意のない就業規則の不利益変更を原則として禁じています。例外は第10条で、変更後の規則の周知と変更の合理性が条件です。
大曲市農協事件の判決(昭和63年2月16日)は、退職金の不利益変更には高度の必要性に基づく合理的な内容が要ると示しました。DCは運用で受取額が変わるため、利回り0%と2%など複数の仮定で試算し、個人別の見込み額を書面で示しましょう。
出典:厚生労働省「労働契約法のあらまし」、厚生労働省「労働条件の引き下げ|裁判例|確かめよう労働条件」
退職金とDCを両方受け取るときの税金
会社の退職金と企業型DCの一時金は、税金の計算ではどちらも退職所得です。両方を受け取ると、受け取る年が同じか別々かで退職所得控除(税金がかからない枠)の扱いが変わります。課税の基本と、同じ年・別々の年の計算を順に確認しましょう。
退職金もDCの一時金も退職所得として課税される
退職金も、DCの老齢給付金を一時金で受け取ったお金も、どちらも退職所得として課税されます。DCの一時金は、所得税法第31条と同法施行令第72条で退職手当等とみなされるためです。DCを年金で受け取る場合は雑所得となり、公的年金等控除(年金収入から差し引ける金額)の対象です。
退職所得の金額は「(収入金額−退職所得控除額)×1/2」で求めます。控除額は勤続年数で次のように決まり、1年未満の端数は1年に切り上げます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円未満なら80万円) |
| 20年超 | 800万円+70万円×(勤続年数−20年) |
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」、国民年金基金連合会「iDeCo(イデコ)のメリット」
同じ年に受け取ると退職所得控除は1つにまとめて計算する
退職金とDC一時金を同じ年に受け取ると、2つの収入を合計して退職所得控除を1回だけ計算します。勤続年数は、最も長い勤続期間を基礎に、重ならない期間を足して求める決まりです。
仮の数字で、勤続30年の従業員が退職金1,500万円とDC一時金500万円を同じ年に受け取る例を試算します。DCの加入期間は、すべて勤続期間と重なる前提です。収入は合計2,000万円で、控除額は800万円+70万円×(30年−20年)=1,500万円です。退職所得は(2,000万円−1,500万円)×1/2=250万円になります。
出典:国税庁「No.2735 同じ年に2か所以上から退職手当等が支払われるとき」
別々の年に受け取ると19年・9年のルールで控除が調整される
退職金とDC一時金を別々の年に受け取っても、間隔が短いと勤続期間の重なった分だけ後の控除が減ります。受け取る順番ごとの対象期間は次の2つです。
- 退職金が先の場合:19年後の年までに受け取るDC一時金の控除が減ります
- 2026年1月1日以後のDC一時金が先の場合:9年後の年までに受け取る退職金の控除が減ります
減る額は、重なった年数(1年未満は切り捨て)を勤続年数とみなして計算した控除額です。調整後の控除額が80万円に満たないときは80万円になります。受け取る時期を決める際は、税理士に相談しましょう。
出典:e-Gov法令検索「所得税法施行令」、国税庁「令和8年版 源泉徴収のあらまし 第3 退職所得の源泉徴収事務」
併用するときに会社が気をつけること
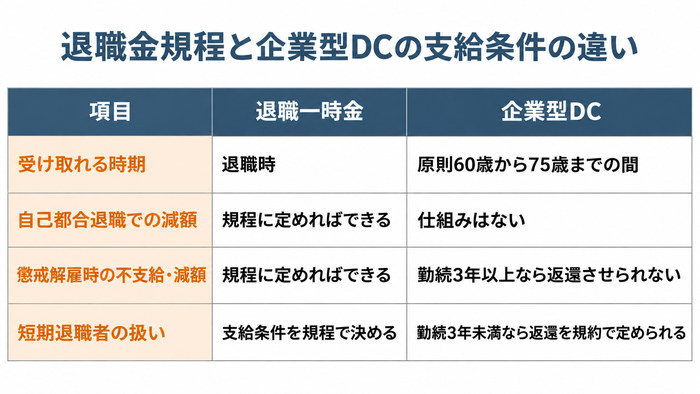
退職一時金と企業型DCを併用すると、ルールの違う2つの制度を同時に運営します。支給の条件・費用と事務・受け取り方の3点を整理しておかないと、退職のときに従業員との行き違いが起きやすくなります。
退職一時金と企業型DCの支給条件の違いは、次の表のとおりです。
| 項目 | 退職一時金(退職金規程) | 企業型DC(DC規約) |
|---|---|---|
| 受け取れる時期 | 退職時(支払日は規程で決める) | 原則60歳から75歳までの間で選ぶ |
| 自己都合退職での減額 | 規程に定めれば減額できる | 減額の仕組みはない(勤続3年未満の返還を除く) |
| 懲戒解雇時の不支給・減額 | 規程に定めれば全部または一部を不支給にできる | 勤続3年以上なら会社へ返還させられない |
| 短期退職者の扱い | 支給する勤続年数の条件を規程で決める | 勤続3年未満なら事業主掛金相当分の返還を規約で定められる |
退職金規程とDC規約で支給の条件が違う点を整理する
懲戒解雇時に会社が減らせる範囲は、退職一時金と企業型DCで異なります。退職金規程は会社が作るため、厚生労働省のモデル就業規則にも懲戒解雇者に全部または一部を支給しない例があります。
一方、企業型DCの掛金は拠出時点で従業員個人の資産です。会社に返還させられるのは、勤続3年未満の退職者の事業主掛金相当分だけです(確定拠出年金法第3条第3項第10号)。勤続3年以上の人については、懲戒解雇を理由にしても資産を返還させることはできません。給付を受ける権利の譲渡や差押えも、原則として禁じられています(同法第32条)。
出典:日本商工会議所「第41講「事業主への資産の返還」」、厚生労働省「モデル就業規則(令和7年12月版)」
運営費用と事務の負担が増える
企業型DCを加えると、退職一時金だけなら不要な費用と事務が発生します。SBI証券の料金表(2026年11月18日確認・税込)では、事業主手数料が1事業所月11,000円、加入者手数料が1人月440円です。加入者10人の仮の試算では、運営管理機関分で月15,400円・年184,800円です。
入社や退職のたびに、加入・資格喪失の手続きも要ります。毎事業年度終了後3か月以内には、厚生労働大臣へ業務報告書を提出します。運用の基礎を学ぶ投資教育も、続けるよう努めなければなりません(確定拠出年金法第22条)。
出典:SBI証券「運営管理手数料について|企業型確定拠出年金」、e-Gov法令検索「確定拠出年金法施行規則」
従業員にそれぞれの受け取り方を説明する
退職一時金と企業型DCは両方とも受け取れますが、受け取る時期と支払う相手が違います。退職一時金の支払元は会社で、時期は退職時です。企業型DCは原則60歳以降に、資産管理機関(掛金を預かる信託銀行など)から受け取ります。
60歳前に辞めた人は、DCの資産を主に転職先の企業型DCかiDeCoへ移す手続きが必要です。資格を失ってから6か月以内に手続きしないと、国民年金基金連合会へ自動移換されます(確定拠出年金法第83条)。自動移換中は資産が運用されず、手数料もかかります。
出典:日本インベスター・ソリューション・アンド・テクノロジー(特定運営管理機関)「特定運営管理機関」
退職金と企業型DCの併用に関するよくある質問
退職金と企業型DCを組み合わせる際は、今の制度の扱いや中途採用者の資産で疑問が出やすくなります。経営者・人事担当者と従業員から寄せられやすい4つの質問に、法令と公的資料をもとに答えます。
4つの質問への答えを、先に表で整理しました。
| 質問 | 答え |
|---|---|
| 企業型DCを入れると今の退職金はなくなるか | 上乗せ導入なら変わりません |
| 企業型DCだけを導入してもよいか | 法律上の問題はありません |
| 前の会社のDC資産はどうなるか | 転職先の企業型DCへ移せます |
| 前払い制度と企業型DCは併用できるか | どちらかを選ぶ形で組み合わせられます |
Q. 企業型DCを導入すると今の退職金はなくなりますか?
企業型DCを今の退職金に上乗せして導入する場合、今の退職金はなくなりません。退職金規程はそのまま残り、会社が出す掛金が新たに加わる仕組みだからです。
一方、退職金の一部を企業型DCに置き換える場合は、退職金規程の変更が必要です。会社は従業員と合意せずに、就業規則の変更で労働条件を不利益に変えられません(労働契約法第9条)。例外は、変更が合理的で、変更後の規程を周知した場合に限られます(同法第10条)。進め方は社会保険労務士に確認しましょう。
出典:e-Gov法令検索「労働契約法」
Q. 退職金制度がない会社が企業型DCだけを導入してもいいですか?
退職金制度がない会社が、企業型DCだけを導入しても問題ありません。退職金は法律で義務づけられた制度ではないためです。労働基準法第89条第3号の2は、退職手当を定める場合に限り、対象者や計算方法を就業規則に書くよう求めています(相対的必要記載事項)。
企業型DCだけを退職給付にするなら、就業規則にDCを退職給付として位置づけると従業員にわかりやすいでしょう。ただし加入を希望者に限る場合は、加入しない人に原則として退職手当制度(前払いを含む)などを適用する必要があります。
出典:e-Gov法令検索「労働基準法」、厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」
Q. 中途採用者が前の会社で積み立てたDCの資産はどうなりますか?
中途採用者が前の会社の企業型DCやiDeCoで積み立てた資産は、転職先の企業型DCへ移せます。移換(資産を別の制度へ移す手続き)は、本人の申し出で行う手続きです。iDeCoから移す場合は、iDeCoの運営管理機関へ資格喪失届を出します。
前の会社の企業型DCの資格を失ってから6か月以内に手続きしないと、資産は国民年金基金連合会へ自動で移されます(自動移換)。自動移換中は運用されず、手数料が引かれるうえ、受け取りの開始が遅れる場合もある点に注意が必要です。人事担当者は入社時に手続きを案内しましょう。
出典:厚生労働省「年金資産の持ち運び(ポータビリティ)」、国民年金基金連合会「iDeCo加入者で転職・退職された方へ」
Q. 退職金の前払い制度と企業型DCは併用できますか?
退職金の前払い制度と企業型DCは、従業員がどちらかを選ぶ形で組み合わせられます。企業型DCの加入を希望者に限り、加入しない人には退職金を給与に上乗せして前払いする設計です。
前払い分は退職時に一度に受け取るお金ではないため、所得税では給与所得として扱われます。社会保険料の計算でも、原則として報酬か賞与に含まれる点に注意が必要です。仮に月1万円を前払いで受け取ると、1万円が給与に加わり、税と社会保険料の計算に含まれます。設計の可否は運営管理機関や社会保険労務士に確認しましょう。
出典:国税庁「企業内退職金制度の廃止による打切支給の退職手当等として支払われる給与(いわゆる退職金前払い制度へ移行する目的で廃止する場合)」、厚生労働省「いわゆる退職金の前払いに係る社会保険料の取扱いについて」
退職金とDCの役割を分けて、自社に合う併用の形を決めましょう
企業型DCは退職一時金・DB・中退共のどれとも併用でき、従業員は両方を受け取れます。設計は上乗せ・一部置き換え・選択制の3つで、DBと併用すると掛金の上限が下がります。退職金の一部を移すなら、規程の変更と労使の合意が欠かせません。
まずは今の退職金規程と積立方法を確かめ、併用の設計パターンを選んで費用を試算しましょう。進め方に迷ったら、社会保険労務士や運営管理機関に相談すると安心です。
今の退職金を残すか、一部を企業型DCに置き換えるかは、退職金規程の変更と労使の合意が決め手になります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「退職金と企業型DCの併用を検討したい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →