企業型DCを入れれば会社の負担は軽くなるのか、それとも重荷になるのか。判断に迷う中小企業の経営者や人事担当者は少なくありません。
会社のメリットは4つあります。事業主掛金の全額損金算入と、積立不足や退職給付債務を抱えない点です。さらに採用と定着に生かせる点と、役員も加入できる点も挙げられます。デメリットは、毎月の手数料・投資教育や事務の負担・掛金を下げにくい点の3つです。
掛金と手数料を払い続ける余裕がない会社と、担当者を置けない会社は、入れないほうがいいでしょう。社会保険料の削減だけが目的の会社も、入れないほうがいい会社に当てはまります。
記事では、制度の仕組みと会社・従業員それぞれのメリットとデメリットを、仮の金額の例で紹介します。入れない会社の条件や費用の目安、中退共との選び方もわかります。
企業型DCとは?会社が掛金を出して従業員が運用する制度
企業型DC(企業型確定拠出年金)は、会社が掛金を出し、従業員が運用商品を選んで老後資金を準備する企業年金です。受取額は運用の結果で変わります。ここでは仕組みと、退職金やDBとの違い、導入企業数の推移を順に紹介します。
会社が掛金を出し、従業員が運用商品を選ぶ
企業型DCは、会社が掛金を出し、従業員が自分で運用商品を選ぶ制度です。将来の受取額は、積み立てた掛金と運用益の合計で決まります。お金の流れは、次の3段階です。
- 掛金:会社が毎月出します。規約で定めれば従業員の上乗せも可能です
- 運用:投資信託・保険商品・預貯金など、3〜35本の商品から選びます
- 受取:原則60歳以降に年金で受け取り、規約で定めれば一時金も選べます
仮に会社が月1万円を出すと、20年間の掛金だけで240万円が積み上がる計算です(運用益を含まない仮の試算)。
出典:厚生労働省「確定拠出年金制度の概要」
退職一時金やDBとの違いは運用の責任を誰が負うか
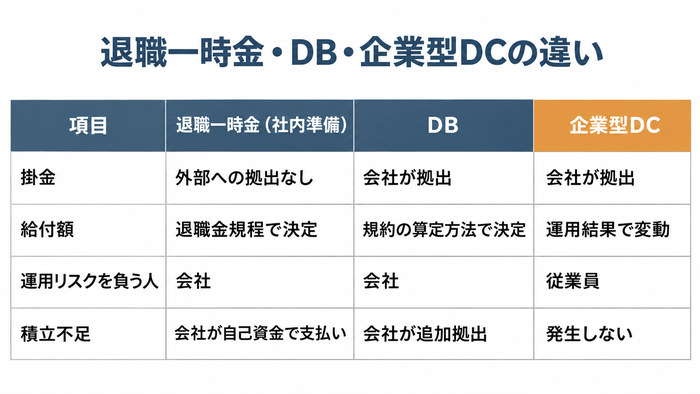
退職一時金とDB(確定給付企業年金)では会社が給付額を約束しますが、企業型DCで会社が約束するのは掛金だけです。DBは運用が予定を下回って積立金が不足すると、会社が追加の掛金で埋め合わせます。企業型DCは運用結果を従業員が引き受けるため、会社が追加で拠出する必要はありません。
3つの制度の違いを、次の表にまとめました。
| 項目 | 退職一時金(社内準備) | DB | 企業型DC |
|---|---|---|---|
| 掛金 | 外部への拠出なし | 会社が拠出 | 会社が拠出 |
| 給付額 | 退職金規程で決定 | 規約の算定方法で決定 | 運用結果で変動 |
| 運用リスクを負う人 | 会社 | 会社 | 従業員 |
| 積立不足 | 会社が自己資金で支払い | 会社が追加拠出 | 発生しない |
出典:厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
導入している会社は年々増えている
運営管理機関連絡協議会の統計では、企業型DCの実施事業所数は2025年3月末で58,326件です。2021年3月末の39,081件から、4年で19,245件増えました。2026年3月末の速報値でも、次の3項目がそろって前年を上回っています。
| 項目 | 2026年3月末(速報値) | 前年比 |
|---|---|---|
| 規約数 | 7,586件 | 2.1%増 |
| 加入者数 | 893万人 | 3.6%増 |
| 資産額(時価) | 27兆8,288億円 | 17.5%増 |
規約数は労使で決める制度のルール(企業型年金規約)の数で、1つの規約に複数の事業所が加わる例もあります。
出典:運営管理機関連絡協議会・信託協会・生命保険協会「確定拠出年金(企業型)の統計概況(令和8年3月末現在)」/運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」
会社側のメリット① 税金と財務の負担を抑えられる
企業型DCは、会社が出す掛金を全額損金にでき、将来の退職金の不足リスクも抱えずにすむ制度です。社内で退職金を積み立てる方法と比べると、税金・決算書・資金繰りの3つの面で負担に違いが出ます。共通するのは、退職金の原資を毎月社外へ移す仕組みです。
事業主掛金は全額を損金に算入できる
企業型DCで会社が出す事業主掛金は、全額を損金に算入できます。損金とは、法人税の計算で利益から差し引ける費用です。法人税法施行令第135条も、企業型年金規約に基づいて支出した事業主掛金を損金に算入すると定めています。
仮の数字で試算すると、従業員10人に月1万円ずつ拠出すれば、年120万円が損金になります。一方、社内で退職金を積み立てても、積み立てた時点では損金になりません。退職給与引当金の制度は平成14年度改正で廃止され、退職金は退職して支払いが確定した年度に損金となるためです。
出典:e-Gov法令検索「法人税法施行令」、国税庁「法人税関係法令の改正のあらまし(課税ベースの見直し)平成14年8月」
積立不足や退職給付債務を抱えずにすむ
企業型DCでは、掛金を払った時点で会社の負担が確定します。運用成績が悪くても、会社が不足分を追加で穴埋めする必要はありません。厚生労働省も、確定拠出型では企業の追加拠出は生じないと説明しています。
決算書への影響も異なります。退職給付会計の基準は、確定拠出制度を、一定の掛金を外部に積み立て、掛金以外に退職給付に係る追加的な拠出義務を負わない退職給付制度と定義しています。会社は毎期の掛金を費用にするだけで、退職給付債務(将来払う退職金のうち、すでに発生した分)を負債に計上しません。
3つの制度の違いを整理すると、次のとおりです。
| 項目 | 企業型DC | DB(確定給付企業年金) | 退職一時金 |
|---|---|---|---|
| 会社の負担 | 毎月の掛金で確定 | 運用が不調なら追加の掛金が要る | 規程で約束した退職金を払う |
| 決算書の負債 | 未払いの掛金だけ | 退職給付債務をもとに計上 | 退職給付債務をもとに計上 |
出典:厚生労働省「私的年金制度の概要(企業年金、個人年金)」、企業会計基準委員会「企業会計基準第26号 退職給付に関する会計基準」
年金資産は会社の外で管理され、退職金の支払いに備えられる
企業型DCの年金資産は、会社の財産と分けて社外で管理されます。掛金の受け入れや積立金の管理は、信託銀行などの資産管理機関が受け持つためです。
給付金の支払いも、契約先の資産管理機関(掛金を預かり管理する金融機関)が担います。会社は毎月の掛金を納めるだけなので、退職者が出るたびにまとまった資金を用意する必要がありません。仮に退職者の資産が500万円あっても、支払いは資産管理機関の積立金から行われます。ただし、退職一時金を併用する会社は、その分の資金準備が別に要ります。
出典:三井住友信託銀行「確定拠出年金|企業年金業務」、厚生労働省「企業型DCのしくみ(加入~運用と受給)」
会社側のメリット② 採用と定着に生かせる
企業型DCは、退職金制度の一つとして求人票や面接で伝えられます。規約(企業型DCの運営ルール)の決め方しだいで、早く辞めた人の資産の扱いや役員の退職金準備まで設計できる点も特徴です。採用と定着に生かせる3つのポイントを紹介します。
退職金制度として求人票や採用面接で伝えられる
企業型DCを導入すると、退職金の仕組みがあることを求人票や採用面接で具体的に伝えられます。ハローワークの求人申込書には「企業年金」の欄があり、「確定拠出年金」にチェックを入れて示せます。
厚生労働省の令和5年就労条件総合調査では、退職給付制度がある企業は74.9%でした。30〜99人の企業では70.1%にとどまり、29.5%は制度がありません。採用に有利になると示す公的な統計は見当たりませんが、「会社が毎月1万円を積み立てます」(仮の例)と金額で説明できる材料になります。
出典:ハローワークインターネットサービス「求人申込書(フルタイム・パート・季節・出稼ぎ)」、厚生労働省「令和5年就労条件総合調査 結果の概況」
勤続3年未満で辞めた人の資産を会社に戻す設計もできる
企業型DCでは、勤続3年未満で辞めた人の資産のうち、会社が出した掛金の分を会社に戻す設計ができます。確定拠出年金法第3条第3項第10号が、返還のルールを規約に定められるとしているためです。
退職時の勤続期間による違いは次のとおりです。
| 退職時の勤続期間 | 会社が出した掛金の分の資産 |
|---|---|
| 3年未満 | 規約に定めれば全部または一部を会社に戻せます |
| 3年以上 | 全額が本人のものになり、会社は戻させられません |
仮に月2万円を2年出した人が辞めると、戻せる額は最大48万円です。運用で減った場合は減った後の額が上限で、本人が上乗せした掛金は戻せません。
出典:厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」、e-Gov法令検索「確定拠出年金法施行令」
役員も加入して自分の退職金を準備できる
厚生年金に加入している役員は、従業員と同じく企業型DCの加入者になれます。厚生労働省のQ&Aは、厚生年金の被保険者は「全員加入が原則」としています。会社が社長の分として月3万円を20年出すと、元本だけで720万円です(仮の数字による試算)。
ただし、従業員がいる会社で役員だけを加入させる設計は、認められにくいのが実情です。法令解釈通知が加入資格の区切り方を職種・勤続期間・年齢・本人の希望の4つとし、ほかは基本的に不当な差別にあたるとしているためです。設計の可否は運営管理機関に確認しましょう。
出典:厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」、厚生労働省「確定拠出年金制度について(法令解釈通知)」
会社側のデメリット
企業型DCには、会社が負う負担もあります。主なデメリットは、毎月の手数料・投資教育や届出の事務・掛金を下げにくい点の3つです。導入を決める前に、金額と手間を具体的に見積もっておきましょう。
運営管理機関への手数料などの費用が毎月かかる
企業型DCは、加入者が数人でも導入時の費用と毎月の手数料がかかります。運営管理機関(記録の管理や商品選びを担う金融機関)に加え、資産管理機関(掛金を預かる信託銀行など)にも手数料を払うためです。
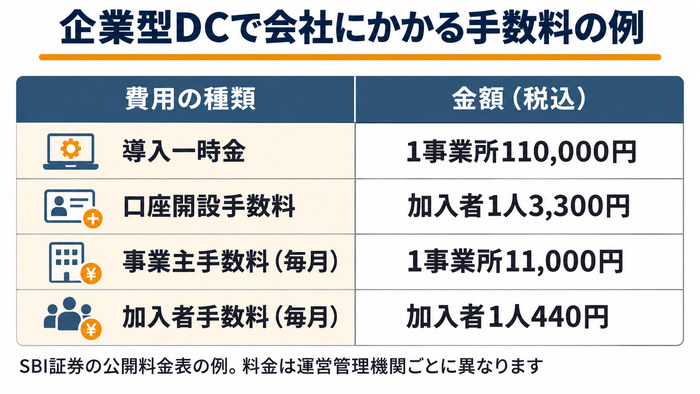
例として、SBI証券の公開料金表(ダイレクトプラン・税込、2026年11月15日確認)の主な項目を示します。
| 費用の種類 | 金額(税込) |
|---|---|
| 導入一時金 | 1事業所110,000円 |
| 口座開設手数料 | 加入者1人3,300円 |
| 事業主手数料(毎月) | 1事業所11,000円 |
| 加入者手数料(毎月) | 加入者1人440円 |
| 資産管理手数料 | 残高5億円以下の部分は年0.110% |
仮に加入者10人で試算すると、毎月の手数料は収納代行手数料を含めて15,730円で、年間では188,760円です。料金は運営管理機関ごとに異なるため、複数社の見積もりで比べましょう。
出典:SBI証券「運営管理手数料について|企業型確定拠出年金」
投資教育を続ける責任と事務の手間がある
企業型DCを始めると、会社は従業員への投資教育と制度の事務を続ける必要があります。確定拠出年金法は、加入時と加入後の継続的な投資教育を事業主の努力義務としています。
企業年金連合会は、加入後の継続投資教育を、学び直しや制度への関心を高める機会と位置づけています。
会社が担う主な事務は次の3つです。
- 投資教育:加入時の研修と、加入後の継続教育を計画して行う
- 業務報告書:毎事業年度の終了後3か月以内に厚生労働大臣へ出す
- 加入・喪失の手続き:入社や退職のたびに運営管理機関へ届け出る
出典:企業年金連合会「企業型確定拠出年金 運営状況点検マニュアル」、e-Gov法令検索「確定拠出年金法施行規則」
一度決めた掛金を下げるには労使の合意と手続きが要る
事業主掛金は、会社の判断だけでは下げられません。掛金額の算定方法の変更は、厚生労働大臣の承認を受ける規約変更にあたるためです。
引き下げは労働条件の不利益変更に当たる可能性もあります。労働契約法第9条は、合意なく就業規則を不利益に変える行為を原則として認めていません。例外は、変更後の規則を周知し、内容が合理的な場合です(同法第10条)。
仮に月2万円の掛金を1万円に下げると、1人あたり年12万円の減額です。変更の可否は社会保険労務士に確認しましょう。
出典:東海北陸厚生局「確定拠出年金に係る承認等について」、e-Gov法令検索「労働契約法」
従業員にとってのメリット・デメリットも押さえる
企業型DCを導入すると、会社は従業員に制度のしくみを説明する立場になります。従業員にとっての主なメリットは税金の優遇で、デメリットは60歳まで引き出せない点と元本割れのリスクです。選択制DCでは社会保険の給付への影響も伝えましょう。
掛金・運用益・受け取りの3段階で税金の優遇がある
企業型DCには、掛金を出すとき・運用中・受け取るときの3段階で税金の優遇があります。会社が出す事業主掛金は、拠出した時点では従業員の給与として課税されません。運用で得た利益にも税金がかからず、受け取るときには控除を使えます。
各段階の扱いは次のとおりです。
| 段階 | 税金の扱い |
|---|---|
| 掛金を出すとき | 事業主掛金は給与として課税されません |
| 運用中 | 積立金への法人税(年1%)は、2029年3月31日までに始まる事業年度分まで課されません |
| 一時金で受け取るとき | 退職所得となり、退職所得控除を使えます |
| 年金で受け取るとき | 公的年金等の雑所得となり、公的年金等控除を使えます |
退職所得控除は、計算の基礎となる年数が20年以下なら1年あたり40万円です。仮の数字で試算すると、年数20年・一時金800万円なら控除も800万円となり、税金はかかりません(同じ年に他の退職金がない場合)。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」、国税庁「No.1420 退職金を受け取ったとき(退職所得)」
原則60歳まで引き出せず、運用次第で元本割れもある
企業型DCの資産は、原則として60歳になるまで受け取れません。60歳時点の通算加入者等期間(DCの加入期間などの合計)が10年未満だと、受給開始は61〜65歳に遅れます。たとえば期間が5年なら63歳からです。
60歳前の中途引き出しは、原則として認められず、脱退一時金などごく限られた場合だけです。たとえば、資格喪失の翌月から6か月以内で資産が1万5,000円以下など、厳しい条件が付きます(障害給付金や死亡一時金は別の扱いです)。また、給付額は運用結果で決まるため、投資信託が値下がりすれば受取額が掛金の合計を下回る場合も想定しておきましょう。
出典:野村ホールディングス「教えて津田先生!DC加入者が知っておきたいアレコレ 第7回「確定拠出年金に関連する年齢あれこれ」」、大和証券「15,000円以下の脱退|ダイワ年金クラブ」
選択制DCでは手取りが変わり、社会保険の給付が減る場合がある
選択制DCで給与の一部を掛金に振り替えると、所得税・住民税と社会保険料が下がり、手取りが変わります。一方で標準報酬月額(保険料や給付の基準になる月給の区分)も下がるため、厚生年金や傷病手当金が減る場合があるのが注意点です。厚労省の法令解釈通知は、給付額への影響を含めた正確な説明を事業主に求めています。
協会けんぽ東京支部の40歳未満の人が、月給30万円から2万円を振り替える例で概算します。本人負担の健康保険料・子ども・子育て支援金・厚生年金保険料は月2,838円下がります(仮の数字・令和8年度料率)。
出典:企業年金連合会「企業型確定拠出年金 投資教育ハンドブック」、協会けんぽ「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」
企業型DCを入れないほうがいい会社の条件
企業型DCは、掛金を払い続ける資金や制度を回す担当者を確保できない会社には向きません。導入後に掛金を減らすには従業員側の同意と国の承認が要り、簡単には後戻りできないためです。
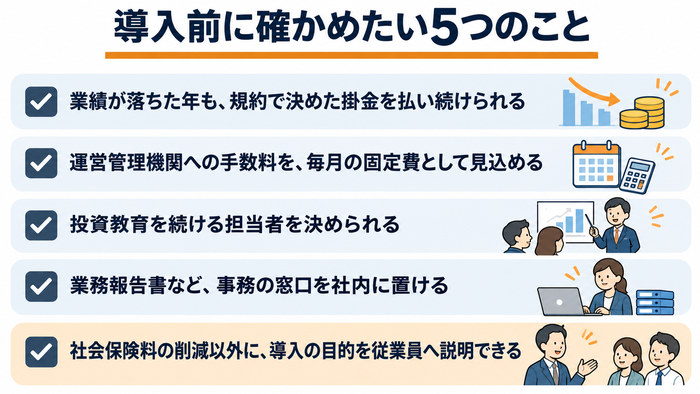
導入を決める前に、次の5項目を確かめておくと判断しやすくなります。
- 業績が落ちた年も、規約で決めた掛金を払い続けられる
- 運営管理機関への手数料を、毎月の固定費として見込める
- 投資教育(運用の基本を学ぶ研修)を続ける担当者を決められる
- 年1回の業務報告書など、事務の窓口を社内に置ける
- 社会保険料の削減以外に、導入の目的を従業員へ説明できる
掛金と手数料を毎月払い続ける資金の余裕がない
掛金と手数料を払い続ける余裕がない会社は、導入を見送るのも一案となります。事業主掛金の額は規約で定めるため、業績が悪くても会社だけの判断で止めたり減らしたりはできません。減額は掛金額の算定方法の変更にあたり、厚生労働大臣の承認を得る規約変更が要ります。
手数料も制度を続ける限り毎月かかります。加入者10人に月1万円ずつ出す場合、手数料を除いた掛金だけで毎月10万円です(仮の試算)。
出典:北海道厚生局「確定拠出年金」
導入後の投資教育や事務を担う人がいない
投資教育や事務の担当者を置けない会社も、導入は慎重に考えるべきです。確定拠出年金法第22条は、加入後も運用の基礎資料を継続して届けるよう事業主に努力義務を課しています。商品を選ばない加入者の掛金は、指定運用方法(規約で決める初期設定の商品)で運用され続けます。
事務では、毎事業年度の終了後3か月以内に業務報告書を運営管理機関経由で提出します。記載するのは加入者や掛金、指定運用方法の状況など9項目です。投資教育は外部に委託できますが、説明会の日程や会場を整える社内の窓口役は残ります。
出典:厚生労働省「企業型DCの加入者に対する投資教育は事業主の努力義務です」、厚生労働省「2020年の制度改正」
社会保険料を減らすことだけが目的になっている
社会保険料の削減だけを狙った選択制DCは、従業員の将来の給付を減らすおそれがあります。選択制DCは、給与の一部を掛金にするかどうか従業員が選ぶ仕組みです。掛金にした分は給与から外れ、厚生年金や傷病手当金の計算基準となる標準報酬月額も下がります。
月給30万円の人が2万円を掛金にすると、標準報酬月額は30万円から28万円になります。傷病手当金の日額は6,667円から6,220円に下がります(仮の試算)。
出典:協会けんぽ「病気やケガで会社を休んだとき(傷病手当金)」
企業型DCの会社のメリットに関するよくある質問
企業型DCの導入を迷う中小企業の経営者・人事担当者が気にしやすい4つの疑問に答えます。少人数での導入・費用の目安・やめるときの手続き・中退共との選び方の順に、結論から紹介します。
Q. 従業員が数人の会社でも導入できますか?
従業員が数人の会社でも、企業型DCは導入できます。確定拠出年金法には、企業型DCを始めるための人数の下限がないためです。厚生年金の適用事業所なら、社長と従業員2人の会社でも始められます。
自社だけで規約を作る負担が重い場合は、複数の会社で1つの企業型DCを共同実施する「総合型DC」に加わる方法もあります。厚生労働省の推計(推測値)では約27,000事業所が利用し、1事業所あたりの加入者は平均約30人です。
なお、手続きを簡単にした簡易型DCは、2026年4月1日に通常の企業型DCへ統合されました。
出典:厚生労働省「第38回社会保障審議会企業年金・個人年金部会 資料1」、厚生労働省「2025年の制度改正」
Q. 導入にはどれくらいの費用がかかりますか?
加入者10人の例では、導入時と初年度に計17万6,000円、毎月1万5,730円がかかります(税込)。金額は運営管理機関ごとに違うため、SBI証券の導入コストシミュレーション(平均掛金月1万円)の内訳を例として示します。
| 時期 | 内訳 | 金額 |
|---|---|---|
| 導入時 | 導入一時金+口座開設手数料(1人3,300円) | 143,000円 |
| 初年度 | 資産管理機関の取扱手数料 | 33,000円 |
| 毎月 | 事業主・加入者(1人440円)・収納代行の手数料 | 15,730円 |
このほか、提携社労士による規程の整備費用50,000円(税抜)と、資産残高に応じた資産管理手数料がかかります。
出典:SBI証券「導入コストシミュレーション|企業型確定拠出年金」
Q. 導入したあとにやめることはできますか?
企業型DCは、所定の手続きを踏めば終了(廃止)できます。確定拠出年金法第46条が、終了には労使の同意と厚生労働大臣の承認が要ると定めているためです。主な手順は次の3つです。
- 手順1:過半数労働組合(ない場合は従業員の過半数代表者)の同意を得ます
- 手順2:地方厚生局への終了の承認申請が必要です
- 手順3:加入者の資産をiDeCoや他社の企業型DCへ移します
終了した月の翌月から6か月以内に移換されない資産は、国民年金基金連合会へ自動で移されます(同法第83条)。従業員には、移換先の選び方を早めに案内しましょう。
出典:e-Gov法令検索「確定拠出年金法」、関東信越厚生局「確定拠出年金に係る承認等について」
Q. 中退共とはどちらを選べばいいですか?
役員も含めて老後資金を準備したいなら企業型DC、従業員の退職時に退職金を渡したいなら中退共(中小企業退職金共済)と、目的で選びます。主な違いは次の3点です。
| 比較点 | 企業型DC | 中退共 |
|---|---|---|
| 役員の加入 | 厚生年金に入っていれば加入できます | 原則できません(部長などを兼ね、実態が従業員と同様の役員のみ可。代表取締役・専務・常務などは不可) |
| 受け取り時期 | 原則60歳から | 退職したとき |
| 運用 | 加入者が自分で商品を選びます | 予定運用利回り1.0%で基本退職金を計算 |
中退共は掛金の納付が11か月以下だと退職金が出ず、23か月以下では掛金の総額を下回ります。併用の可否は、社会保険労務士や運営管理機関に確認しましょう。
出典:中退共「どのような従業員が加入の対象となりますか?」、中退共「退職金|制度について」
メリットとデメリットを比べて、自社に企業型DCが合うか判断しましょう
企業型DCは、会社が出す事業主掛金の全額損金や退職給付債務を負わない点、採用と定着への活用が会社のメリットです。デメリットは、毎月の手数料と投資教育や事務の負担、掛金を下げにくい点です。掛金を払い続ける余裕や担当者がない会社は、導入を見送るのも一案となります。まず毎月払える掛金と手数料を試算し、投資教育と事務の担当者を決めたうえで、複数の運営管理機関や社会保険労務士に相談しましょう。
企業型DCが自社に合うかは、毎月払える掛金と手数料、投資教育や事務の担当者を置けるかで決まります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「自社に企業型DCが合うかを相談したい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →