「従業員はいないけれど、自分の退職金を会社の制度で準備できないだろうか」。一人法人の社長や役員だけの会社の経営者なら、一度は考える疑問ではないでしょうか。
企業型DC(企業型確定拠出年金)は、厚生年金の適用事業所であれば社長1人の会社でも導入できます。会社が出す掛金は全額を損金(税務上の経費)にできるため、法人税の負担を抑えながら老後資金を積み立てられる制度です。
2026年12月からは、掛金の上限が企業型DCもiDeCo(個人型確定拠出年金)も月6.2万円にそろいます。上限額で差がつかなくなるため、選ぶ軸は会社と個人のどちらのお金で積み立てるかです。
この記事では、役員が加入できる条件やiDeCoとの違い、上乗せ型と選択制という2つの掛金の出し方を紹介します。導入の流れと費用の目安に加え、原則60歳まで引き出せないなどの注意点もまとめました。
一人社長や役員だけの会社でも企業型DCは導入できる
企業型DC(企業型確定拠出年金)は、会社が掛金を出し、加入者が自分で運用して老後資金をつくる制度です。法律に従業員数の下限はなく、社長1人の会社や役員だけの会社でも導入できます。ただし、個人事業主は対象外です。
厚生年金の適用事業所なら社長1人でも導入できる
企業型DCは、厚生年金の適用事業所(厚生年金への加入義務がある会社や事業所)であれば社長1人の会社でも導入できます。確定拠出年金法第3条は、導入できる者を「厚生年金適用事業所の事業主」と定めています。規約承認の基準を定めた同法第4条や施行令第6条にも、従業員数の下限は書かれていません。
株式会社や合同会社は、社長1人だけでも厚生年金の強制適用事業所です。日本年金機構も、法人の事業所は事業主のみの場合を含むと明記しています。社会保険に加入済みの一人法人なら、法律上の人数要件は満たしています。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」、日本年金機構「適用事業所と被保険者」
役員は厚生年金の被保険者であれば加入者になれる
社長や取締役などの役員も、厚生年金の被保険者であれば企業型DCに加入できます。確定拠出年金法第9条は、実施事業所に使用される第一号等厚生年金被保険者(民間の会社で厚生年金に入っている人)を加入者と定めているためです。
厚生労働省の通知では、法人から労務の対価として報酬を受けている役員は、法人に使用される者として扱われます。役員の働き方による違いは、次の表のとおりです。
| 役員の状況 | 厚生年金 | 企業型DC |
|---|---|---|
| 毎月の役員報酬(例:月30万円)を受け、経営の仕事をしている | 被保険者になる | 加入できる |
| 受け取るのは役員会への出席に対する報酬だけ | 被保険者にならない | 加入できない |
| 求めに応じて意見を述べる立場にとどまる | 被保険者にならない | 加入できない |
出典:厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」
個人事業主は企業型DCを導入できない
個人事業主は企業型DCを導入できず、事業主本人も加入できません。企業型DCの加入者は厚生年金の被保険者に限られ、個人事業主本人は厚生年金に入れないためです。
日本年金機構も、個人事業所の事業主本人は厚生年金の被保険者にならないと案内しています。従業員を雇い、事業所が厚生年金に加入していても扱いは同じです。
個人事業主の老後資金づくりには、iDeCo(個人型確定拠出年金)や小規模企業共済が使えます。どちらも掛金の全額を所得から差し引けるため、所得税が軽くなります。
出典:日本年金機構「法律・会計に係る業務を行う士業のみなさまへ」、国税庁「No.1135 小規模企業共済等掛金控除」
一人社長が企業型DCを使う3つのメリット
一人社長が企業型DC(企業型確定拠出年金)を使うメリットは、掛金を出すとき・運用中・受け取るときの3つの場面で税金の優遇がある点です。会社のお金で社長自身の老後資金を積み立てながら、税負担を抑えられます。
3つの場面ごとの優遇内容は、次の表のとおりです。
| 場面 | 優遇の内容 |
|---|---|
| 掛金を出すとき | 会社が出す掛金は全額を損金にできます |
| 運用中 | 運用で増えた利益に税金がかかりません |
| 受け取るとき | 一時金は退職所得控除、年金は公的年金等控除の対象です |
会社が出す掛金は全額を損金にできる
企業型DCで会社が出す掛金は、全額を損金(法人税の計算で経費として差し引ける金額)にできます。国税庁は、企業型年金規約に基づいて事業主が支出した掛金を損金に算入すると示しています。根拠となる法令は法人税法施行令第135条です。
たとえば掛金が月額5万円なら、年60万円が損金になります。仮に法人の実効税率を25%とすると、法人税などの負担は年15万円軽くなる計算です。25%はあくまで仮の数字のため、自社の実際の税率は顧問税理士に確認してください。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」
運用で増えた分に税金がかからない
企業型DCでは、運用益(運用で増えた利益)に税金がかかりません。厚生労働省の制度概要でも、運用益は運用中は非課税と示されています。
NISA以外の一般的な証券口座では、投資信託などの運用益に所得税と住民税がかかります。企業型DCなら税金で利益が目減りしないため、増えた分をそのまま運用に回せます。利益を再投資して利益を生む「複利効果」が働き、運用期間が長いほど差が広がります。
なお、積立金には特別法人税という税金が制度上ありますが、現在は課税が停止されています。
出典:厚生労働省「iDeCoの概要」
受け取るときに退職所得控除などが使える
企業型DCの資産は、老後に一時金か年金の形で受け取ります。一時金は退職所得とみなされ、退職所得控除を差し引けます。年金で受け取る場合は、公的年金等控除(年金収入から差し引ける控除)の対象です。
退職所得控除は、勤続年数20年以下なら「40万円×年数」で計算し、最低でも80万円です。たとえば年数が15年なら控除額は600万円となり、600万円までの一時金には税金がかかりません。20年を超える場合は「800万円+70万円×(年数-20年)」で計算します。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」、国税庁「No.1600 公的年金等の課税関係」
一人社長が知っておきたいiDeCoとの違い
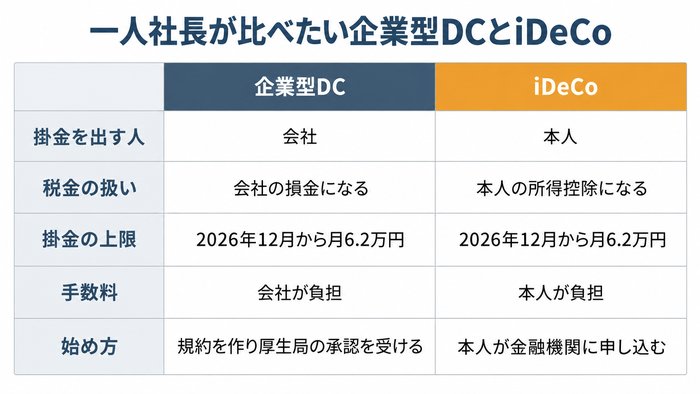
企業型DCとiDeCo(個人型確定拠出年金)は、どちらも掛金を自分で運用して老後資金をつくる制度です。厚生年金に入る一人社長は、iDeCoでは「企業年金がない会社員」の区分になります。両者の違いを表で比べます。
| 比べる点 | 企業型DC | iDeCo(企業年金がない会社員) |
|---|---|---|
| 掛金の上限 | 2026年11月まで月55,000円、2026年12月1日から月62,000円 | 2026年11月まで月23,000円、2026年12月1日から月62,000円 |
| 掛金を出す人 | 会社(事業主) | 本人(社長個人) |
| 税金の扱い | 会社の掛金は全額が会社の経費(損金算入) | 本人の掛金は全額が所得控除 |
| 手数料の負担者 | 会社か本人かを規約で決める | 本人(掛金から差し引き) |
| 導入の手間 | 会社が規約を作り、厚生労働大臣の承認を受ける | 本人が金融機関を選んで申し込む |
※企業型DCの上限は、確定給付企業年金(DB)など、ほかの企業年金がない場合の額です。
掛金の上限は2026年12月から同じ月62,000円になる
掛金の上限は、2026年12月1日から企業型DCもiDeCoも月62,000円になります。制度改正で、企業年金がない会社員のiDeCoの上限が大きく引き上げられるためです。
2026年11月までは、企業型DCの上限が月55,000円で、iDeCoの月23,000円を32,000円上回ります。年額では企業型DCが66万円、iDeCoが27万6,000円です。改正後は上限額で差がつかないため、会社と個人のどちらのお金で積み立てるかが選ぶポイントになります。
出典:厚生労働省「確定拠出年金の拠出限度額」、厚生労働省「2025年の制度改正」
掛金を出すのが会社か本人かで税金の扱いが変わる
企業型DCの掛金は会社の経費になり、iDeCoの掛金は本人の所得控除の対象になります。会社が出す掛金は、利益から全額差し引ける「損金算入」の扱いです。社長個人の給与にはならず、拠出時に所得税や住民税はかかりません。
一方、iDeCoは役員報酬から掛金を払い、「小規模企業共済等掛金控除」で全額を所得から差し引けます。所得控除は、税金の計算もとになる所得を減らす仕組みです。月23,000円なら年27万6,000円が控除され、所得税率20%・住民税率10%で年82,800円の節税が目安です。
出典:厚生労働省「確定拠出年金制度の概要」
手数料を負担する人も違う
iDeCoの手数料は本人が負担しますが、企業型DCは会社と本人のどちらが払うかを規約で決める仕組みです。iDeCoでは国民年金基金連合会の手数料として、加入時に2,829円、掛金の納付ごとに105円が掛金から差し引かれます。2027年1月26日の引き落とし分からは、105円が月額120円に改定されます。
企業型DCは、確定拠出年金法で「事務費の負担に関する事項」を規約に書く決まりです。運営管理機関(記録や運用商品の案内を担う金融機関)の手数料を会社負担と定めれば、社長個人の積立金は手数料で減りません。
出典:国民年金基金連合会「iDeCo加入者に係る手数料を見直します」、厚生労働省「確定拠出年金法」
掛金の出し方は上乗せ型と選択制の2通り
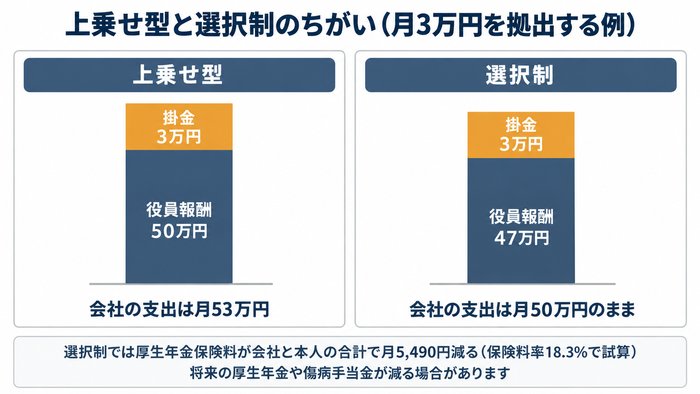
一人社長や役員だけの会社が企業型DCを始めるとき、掛金の出し方は「上乗せ型」と「選択制」の2通りです。上乗せ型は会社の負担が増え、選択制は社会保険料が下がる一方で将来の給付も減る場合があります。
2つの違いを表にまとめました。
| 項目 | 上乗せ型 | 選択制 |
|---|---|---|
| 掛金の出どころ | 役員報酬とは別の会社の資金 | 役員報酬を減らした分 |
| 役員報酬の額 | 変わらない | 掛金の分だけ下がる |
| 社会保険料 | 変わらない | 下がる場合がある |
| 将来の厚生年金・傷病手当金 | 変わらない | 下がる場合がある |
| 会社の支出 | 掛金の分だけ増える | 報酬と掛金の合計は変わらない |
役員報酬とは別に会社が掛金を出す上乗せ型
上乗せ型は、今の役員報酬はそのままにして、会社が別に掛金を出す方法です。事業主が出した掛金は、法人税の計算で全額を損金(利益から差し引ける費用)にできます。
たとえば月3万円を拠出すると、年36万円が会社の損金になります。役員報酬の額は変わらないため、社会保険料や将来の年金額にも影響しません。毎月受け取る報酬の手取り額も、導入前と同じです。一方で、会社の手元資金は掛金の分だけ減ります。毎年の利益が安定している会社に向く方法です。
出典:e-Gov法令検索「法人税法施行令」
役員報酬の一部を掛金に回す選択制
選択制は、役員報酬の一部を減らし、減らした分を会社の掛金として積み立てる方法です。厚生労働省の通知でも、給与等を減らした部分を掛金にするか、上乗せで受け取るかを選ぶ仕組みとして扱われています。
たとえば月50万円の役員報酬を47万円に下げ、差額の3万円を掛金にします。役員報酬を変えるときは、定期同額給与(毎月同じ額を払う役員報酬)のルールに注意が必要です。改定は原則として事業年度の開始から3か月以内に行います。期限後の改定は、損金にならない部分が出る場合があります。
出典:厚生労働省「確定拠出年金制度について(平成13年08月21日年発第213号)」、国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
選択制で社会保険料が下がる仕組みと将来への影響
選択制で社会保険料が下がるのは、掛金に回した分が保険料の計算対象から外れるためです。報酬ではなく会社の掛金として出す分は、保険料のもとになる標準報酬月額(報酬を一定の幅で区切った金額)に含まれません。
厚生年金の保険料率は18.3%です。標準報酬月額が3万円下がると、会社と本人の負担を合わせて月5,490円の減額になります。ただし、将来の老齢厚生年金や、病気で休んだときの傷病手当金も減る可能性があります。事業主には、給付への影響を含めて正確に説明することが求められています。
出典:厚生労働省「第38回社会保障審議会企業年金・個人年金部会 資料1 DC制度・その他」、日本年金機構「厚生年金保険の保険料」
一人社長が企業型DCを導入する流れと費用
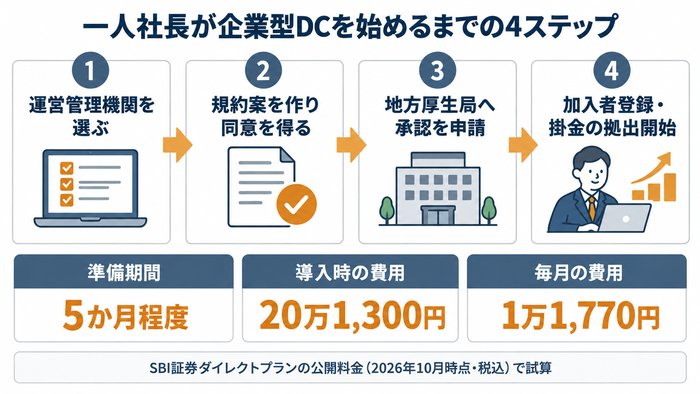
一人社長の会社でも、加入者1名から引き受けてもらえるプランを選べば企業型DCを導入できます。申請から承認までは5〜6か月程度を見込んでおきます。金融機関が公開している料金の一例では、初期費用は20万円程度、毎月の費用は1万円台です。
導入の手順は、次の4つのステップに分かれます。
- 社長1人で導入できるかを相談して確かめ、加入対象や掛金のルールを決める
- 規約案を作り、厚生年金の被保険者の過半数を代表する者などの同意を得る
- 地方厚生局へ規約の承認を申請し、審査を受ける
- 承認後に加入者を登録し、会社から掛金を拠出し始める
まずは社長1人で導入できるかを相談して確かめる
一人社長の会社は、最初に「加入者1名で引き受けてもらえるか」を確かめます。運営管理機関の中には、小規模な会社の引き受けに慎重なところがあるためです。SBI証券も、一般の金融機関では引き受けが難しい30名以下の中小企業でも導入でき、役員のみの加入も可能なプランとして案内しています。
当オフィスは、導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターの紹介パートナーです。同センターは中小企業向けのプラン「SBIぷらす年金」で企業型DCの導入と運営を支援しており、社長1人の会社でも相談できます。相談はオンライン60分・無料で、プランの提案と見積もりを見てから契約するかどうかを決められます。
申請から承認までは6か月程度が目安です。規約や申請書類の準備は同センターが担うため、会社側は加入対象や掛金の決め方に集中できます。相談の流れは企業型DCの導入相談のページで紹介しています。
出典:SBI証券「企業型確定拠出年金制度(ダイレクトプラン)とは」、日本企業型確定拠出年金センター公式サイト
規約を作って地方厚生局の承認を受ける
企業型DCを始めるには、制度のルールを定めた「規約」を作り、厚生労働大臣の承認を受ける必要があります。確定拠出年金法第3条で定められた手続きで、実際の窓口は権限の委任を受けた地方厚生局です。
規約を作る際は、厚生年金の被保険者の過半数で組織する労働組合、ない場合は過半数を代表する者の同意を得ます。従業員がいない会社で誰が同意者になるかは、申請前に相談先や地方厚生局へ確認しておくと安心です。
関東信越厚生局では、健康福祉部の企業年金課(048-740-0782)が窓口になっています。
出典:e-Gov法令検索「確定拠出年金法施行規則」、関東信越厚生局「確定拠出年金に係る承認等について」
導入時と毎月にかかる費用の目安
費用は、運営管理機関やプラン、制度設計の内容によって変わります。ここでは目安として、金融機関が公開している料金の一例(SBI証券のダイレクトプランで社長1人が加入する場合・2026年10月時点)を示します。導入時の費用は合計20万1,300円、毎月の費用は1万1,770円で、いずれも税込です。このプランは、加入を本人が選ぶ「選択制」です。
| 区分 | 項目 | 金額(税込) |
|---|---|---|
| 導入時 | 導入一時金(厚生局への申請代行を含む) | 110,000円 |
| 導入時 | 就業規則・年金規程の作成整備(提携社労士へ支払い) | 55,000円 |
| 導入時 | 資産管理機関の取扱手数料(被保険者50名未満の場合) | 33,000円 |
| 導入時 | 口座開設手数料(加入者1名分) | 3,300円 |
| 毎月 | 事業主手数料(運営管理と投資教育の費用) | 11,000円 |
| 毎月 | 加入者手数料(1名分) | 440円 |
| 毎月 | 収納代行手数料 | 330円 |
毎月の費用は、年間にすると14万1,240円です。資産管理機関(掛金や年金資産を管理する機関)には、資産残高に応じた手数料と1年分相当の預託金も別に支払います。
当オフィスの提携先(日本企業型確定拠出年金センター)では、相談のあとにプランの提案と見積もりが示されます。契約前に費用はかかりません。
出典:SBI証券「運営管理手数料について」
導入する前に確認したい注意点
企業型DCは、社長1人の会社でも退職金づくりに使える制度です。ただし、お金を受け取れる時期や掛金の変え方、従業員を雇ったときの扱いには法律上のルールがあります。導入後に慌てないよう、事前に確認したい3つの注意点を整理します。
原則として60歳になるまで引き出せない
企業型DCの積立金は、原則として60歳になるまで引き出せません。老後資金を準備する年金制度だからです。受給開始は、加入者の資格を失ったあと60歳から75歳までの間で選べます。
60歳から受け取るには、通算加入者等期間(企業型DCやiDeCoに加入した期間の合計)が10年以上必要です。55歳で導入した社長は60歳時点で5年のため、受給開始は63歳からになります。
| 60歳時点の通算加入者等期間 | 受給開始年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
出典:国民年金基金連合会「iDeCo(イデコ)の加入資格・掛金・受取方法等」、厚生労働省・国民年金基金連合会「確定拠出年金制度が改正されます」
掛金の変更や停止には規約の変更が必要になる
企業型DCの掛金は、社長の判断で月ごとに増減できる仕組みではありません。掛金の計算方法は規約(制度のルールを定めた書類)に書かれ、変更には国の承認が必要です。地方厚生局の案内でも「掛金額算定方法の変更」は承認申請の対象とされています。
拠出の中断が認められるのは、就業規則に定めた休業などで給与が出ず、労使合意のうえ規約に明記した場合です。月5万円の掛金を売上が落ちた月だけ0円にする使い方は、この条件に当てはまりません。
出典:近畿厚生局「確定拠出年金に係る承認等について」、厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」
従業員を雇ったときの加入資格を決めておく
従業員を雇う予定があるなら、誰を加入者にするかを導入時に決めておくと安心です。確定拠出年金法と厚生労働省の通知は、加入資格が特定の人に不当に差別的でないことを求めています。
加入者を絞れる「一定の資格」は、次の4つに限られます。
- 一定の職種(就業規則で労働条件が分かれた営業職など)
- 一定の勤続期間(勤続3年以上など)
- 一定の年齢(導入時や入社時に50歳以上の人を外すなど)
- 加入を希望する人
4つ以外の条件は、基本的に不当な差別にあたるとされています。資格で外れる従業員には、退職金制度などで掛金に代わる措置が原則として必要です。
出典:厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」、厚生労働省「「確定拠出年金制度について」の一部改正について」
一人社長の企業型DCに関するよくある質問
一人社長や役員だけの会社で企業型DC(会社が掛金を出し、本人が運用する年金制度)を始めるときは、4つの疑問がよく出ます。兼務先での加入・iDeCoとの併用・家族役員・会社をたたんだ後の資産の扱いです。
Q. 複数の会社で役員をしている場合はどこで加入できますか
2社以上で企業型DCの加入資格がある場合、加入できるのは本人が選んだ1つの企業型DCだけです。確定拠出年金法第13条により、資格を得た日から10日以内に選ぶ決まりがあります。
2社から役員報酬を受けて両方で社会保険に入るときは、二以上事業所勤務届で主たる事業所(選択事業所)を届け出ます。選択事業所の届出は、健康保険と厚生年金の手続きです。企業型DCをどちらで続けるかは、確定拠出年金法のルールで別に選びます。
出典:e-Gov法令検索「確定拠出年金法」、日本年金機構「兼業・副業等により2カ所以上の事業所で勤務する皆さまへ」
Q. 企業型DCとiDeCoは併用できますか
併用できます。2022年10月からは、会社の規約に定めがなくても、企業型DCの加入者は原則としてiDeCoに入れるようになりました。条件は、マッチング拠出(本人が掛金を上乗せする仕組み)を使わず、掛金を毎月出すことです。
掛金の上限は2026年12月に変わります。DB(確定給付企業年金)がなく、会社の掛金が月3万円の場合の上限は次のとおりです。
| 時期 | 会社とiDeCoの合計 | iDeCoの上限 |
|---|---|---|
| 2026年11月まで | 月5.5万円 | 月2万円 |
| 2026年12月から | 月6.2万円 | 月3.2万円 |
出典:厚生労働省「2020年の制度改正」、厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」
Q. 家族を役員にすれば家族も加入できますか
家族役員も、会社で厚生年金に入っていれば企業型DCに加入できます。規約で加入資格を絞っていなければ、厚生年金に入る役員は加入者になるためです。
役員が厚生年金に入れるかは、経営に参加する仕事を継続して行い、その対価として報酬を定期的に受けているかで判断されます。法人税法では、役員給与のうち不相当に高額な部分は損金(税務上の経費)に入りません。勤務実態のない名目だけの役員への報酬は、この扱いになる可能性があります。
出典:日本年金機構「疑義照会回答(厚生年金保険 適用)」、e-Gov法令検索「法人税法」
Q. 会社をたたんだら積み立てた資産はどうなりますか
会社をたたむと企業型DCは終わりますが、積み立てた資産は消えません。iDeCoや転職先の企業型DCなどへ移し、運用を続けられます。
確定拠出年金法では、会社が解散すると規約の承認が効力を失い、企業型年金は終了します(第45条・第47条)。資産を移す手続きの期限は、終了日の翌月から6か月以内です。期限を過ぎると国民年金基金連合会へ自動で移され(第83条)、運用されないうえ管理手数料もかかります。
出典:e-Gov法令検索「確定拠出年金法施行令」、厚生労働省「離職・転職時等の年金資産の持ち運び(ポータビリティ)」
一人社長こそ、会社の制度で自分の退職金を準備しましょう
企業型DCは、厚生年金の適用事業所なら社長1人の会社でも導入できます。会社が出す掛金は全額を損金にでき、運用益は非課税で、受け取るときも退職所得控除などが使えます。2026年12月からは上限がiDeCoと同じ月6.2万円になるため、会社と個人のどちらのお金で積み立てるかで選びましょう。
まずは、社長1人で導入できるか、費用はいくらになるかを相談して確かめてください。当オフィスでは、提携先の日本企業型確定拠出年金センターと連携し、オンライン60分・無料の導入相談をご案内しています。上乗せ型か選択制かは、税理士や社労士と相談して決めると安心です。
一人社長の会社でも、厚生年金の適用事業所であれば企業型DCの導入を検討できます。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「自分の退職金を会社の制度で準備したい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →