企業型DCには、会社が給与とは別枠で掛金を出す「給与上乗せ型」があります。従業員の給与も社会保険料も変わらないまま、会社が出した掛金は全額が損金になる設計です。
給与の一部を掛金へ振り替える選択制と違い、標準報酬月額が下がりません。将来の老齢厚生年金や傷病手当金の水準を守ったまま、老後資金の上乗せを渡せます。
一方で、掛金は人件費の純増です。いったん決めた金額は、労使の同意と国の承認がなければ下げられません。
本記事では、給与上乗せ型の仕組みと4つの制度設計、メリットとデメリットを図解で整理します。さらに選択制との併用設計、導入の手順と会社が負担する費用まで具体的に紹介します。
企業型DCの給与上乗せ型とは
企業型DCの給与上乗せ型は、今の給与水準を維持したまま、会社が新たに掛金を負担する設計です。従業員の給与も社会保険料も変わらず、掛金は会社の損金になります。基本構造を3つの視点から整理します。
会社が掛金を新たに負担する設計
給与上乗せ型は、毎月の給与とは別枠で会社が事業主掛金を拠出する設計です。企業型DCは事業主が実施主体となり、事業主が掛金を出す制度のため、上乗せ型が原則的な形にあたります。
給与の一部を掛金に振り替える選択制DCと違い、会社の掛金負担が新たに発生します。掛金額は職位や勤続年数などの基準に沿って、規約で定めた金額となる仕組みです。拠出後の掛金は加入者ごとの口座で管理され、運用商品は従業員が自分で選びます。
基本構造を表にまとめます。
| 項目 | 給与上乗せ型の内容 |
|---|---|
| 掛金の負担者 | 会社(事業主掛金) |
| 従業員の給与額 | 変わらない(減額しない) |
| 標準報酬月額・社会保険料 | 変わらない |
| 会社の税務上の扱い | 全額が損金(個人事業主は必要経費) |
| 従業員の税務上の扱い | 拠出時点で給与課税されない |
| 資産の運用 | 従業員が運用商品を選ぶ |
| 受け取り | 原則60歳以降に年金または一時金 |
出典:厚生労働省「確定拠出年金制度」/企業年金連合会「確定拠出年金のしくみ」
給与は減らず、社会保険料も変わらない
給与上乗せ型では、従業員の給与額が変わらないため、社会保険料も変動しません。社会保険料は、労働の対償として受け取る報酬をもとに決まる標準報酬月額から計算します。会社が別枠で拠出する掛金は給与ではないため、標準報酬月額の等級は動きません。
将来の老齢厚生年金や、休業時の傷病手当金の水準も下がりません。傷病手当金は直近12か月の標準報酬月額の平均を30で割り、その3分の2が日額となります。給与を減らす設計で生じる目減りの心配は、上乗せ型ではありません。
出典:日本年金機構「標準報酬月額の対象となる報酬とは何ですか。」/全国健康保険協会「傷病手当金」
掛金は全額が会社の損金になる
会社が拠出する事業主掛金は、全額が法人税法上の損金に算入されます。個人事業主が拠出する場合は、必要経費として処理します。国税庁も、事業主掛金は課税所得の計算上、損金の額または必要経費に算入されると示しています。
厚生年金の被保険者であれば、役員も加入者として同じ扱いになります。従業員側では、会社が掛金を支出した時点で給与として課税されません。同じ額を給与で支給する場合と違い、所得税や社会保険料の負担は増えません。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」
企業型DCの4つの制度設計
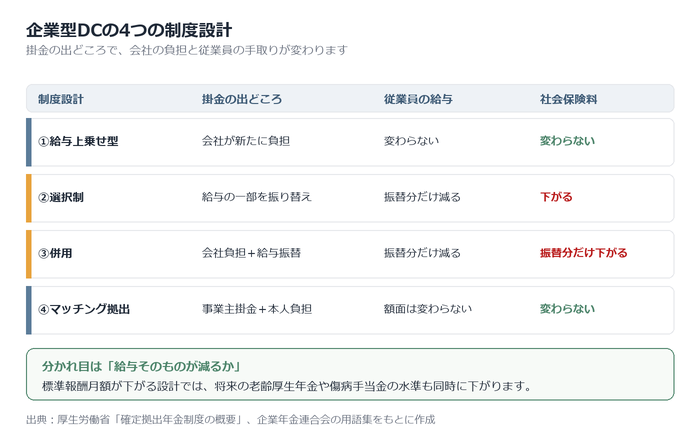
企業型DCは、掛金を誰が負担するかで4つの型に分かれます。会社が新たに出す型、給与から振り替える型、従業員本人も出す型があります。どれを選ぶかで費用も手取りも変わります。制度設計を決める前に、4つの違いを押さえておきましょう。
掛金の出どころで4つに分かれる
企業型DCの制度設計は、掛金の出どころで4つに整理できます。どの型を選ぶかで、会社の負担額と従業員の手取りが変わります。
1つ目は会社が新たに掛金を負担する給与上乗せ型、2つ目は給与の一部を掛金に振り替える選択制です。3つ目は2つを組み合わせる併用、4つ目は事業主掛金に本人の掛金を重ねるマッチング拠出です。確定拠出年金法では事業主が掛金を拠出し、規約に定めた場合のみ加入者本人も拠出できます。
4つの型の違いを次の表に整理しました。
| 制度設計 | 掛金の出どころ | 会社の新たな負担 | 従業員の給与 | 社会保険料への影響 |
|---|---|---|---|---|
| ①給与上乗せ型 | 会社が新たに負担 | あり | 変わらない | 変わらない |
| ②選択制 | 給与の一部を振り替え | なし | 振替分だけ減る | 下がる(将来の給付も下がる) |
| ③併用 | 会社負担+給与振替 | 振替分を除いた部分 | 振替分だけ減る | 振替分だけ下がる |
| ④マッチング拠出 | 事業主掛金+本人負担 | 事業主掛金が前提 | 額面は変わらず手取りが減る | 変わらない |
出典:厚生労働省「確定拠出年金制度の概要」/企業年金連合会「マッチング拠出(企業型年金加入者掛金)」
給与上乗せ型と選択制の違い
分かれ目は、給与そのものが減るかどうかです。給与上乗せ型は会社が掛金を別枠で負担するため、給与額も社会保険料も変わりません。
一方の選択制は、労使合意で給与等を減額し、減額分を事業主掛金として拠出します。標準報酬月額(社会保険料の計算のもとになる金額)が下がり、労使双方の保険料負担は軽くなります。ただし将来の老齢厚生年金や傷病手当金も同時に減る点に注意が必要です。
厚生労働省も、社会保険・雇用保険等の給付額への影響を含めた正確な説明を事業主に求めています。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」
マッチング拠出は上乗せの上乗せ
マッチング拠出は、会社が出す事業主掛金に従業員本人が自分の掛金を上乗せする仕組みです。加入者掛金は給与から差し引かれますが、給与の額そのものは変わりません。標準報酬月額が下がらないため、社会保険料は減らず、将来の年金額も目減りしません。
給与を減らさずに老後資金を積み増せる設計が、選択制との大きな違いです。掛金は全額が小規模企業共済等掛金控除の対象となり、所得税と住民税は軽くなります。実施するには、加入者掛金を拠出できる旨を企業型年金規約に定めておく必要があります。
出典:e-Gov法令検索「確定拠出年金法」
給与上乗せ型を選ぶメリット
給与上乗せ型は、いまの給与に手をつけず、会社が別枠で掛金を出す方式です。従業員の社会保険給付を守りながら、賃上げより会社の負担を抑えられる場面があります。3つのメリットを順に整理します。
従業員の社会保険給付が減らない
給与上乗せ型は、従業員の社会保険給付を減らしません。給与額を維持したまま、会社が別枠で掛金を出すためです。健康保険や厚生年金の標準報酬月額(保険料と給付の計算に使う金額)が下がらず、将来の老齢厚生年金や失業給付の水準も保たれます。
傷病手当金や出産手当金も、標準報酬月額をもとに計算する給付です。給与を減額して掛金にあてる方式では、標準報酬月額や雇用保険の基本手当日額が下がり、これらの給付も目減りする可能性があります。給与が変わらなければ、支給額も変わりません。
出典:全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
従業員に説明しやすく反発が出にくい
給与上乗せ型は、導入時の説明がシンプルに済みます。給与から掛金が引かれないため、「実質的な減給ではないか」という誤解が生まれにくいからです。手取りが減らない事実は給与明細で確認できるため、従業員も納得しやすくなります。
一方、給与減額型では、社会保険や雇用保険の給付にどう響くかまで含めた説明が要ります。説明資料の作成や個別面談の手間を考えると、上乗せ型のほうが合意形成は早く進みます。制度を急いで立ち上げたい会社ほど、差は大きくなります。
賃上げより会社の負担が軽い場合がある
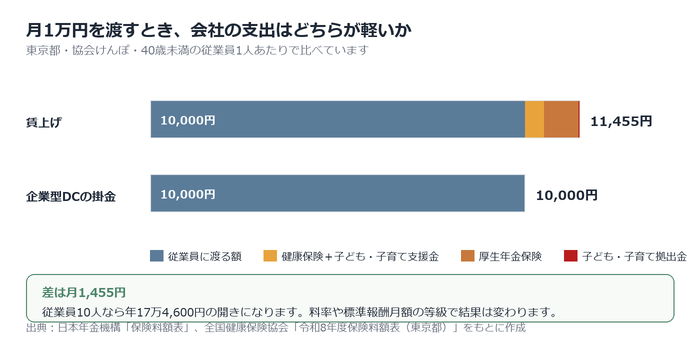
同じ1万円を渡す場合、企業型DCのほうが会社の支出は少なく済みます。賃金を上げると標準報酬月額が上がり、会社が負担する社会保険料も増えるためです。企業型DCの事業主掛金は従業員に支払う給与ではなく、資産管理機関へ拠出されるため、標準報酬月額に含まれません。
東京都の協会けんぽに加入する40歳未満の従業員1人へ、月1万円を追加で渡す場合の会社負担を比べます。
| 項目 | 賃上げ(月1万円) | 企業型DCの掛金(月1万円) |
|---|---|---|
| 従業員に渡る額 | 10,000円 | 10,000円 |
| 健康保険+子ども・子育て支援金(会社負担分) | 504円 | 0円 |
| 厚生年金保険(会社負担分) | 915円 | 0円 |
| 子ども・子育て拠出金(全額会社負担) | 36円 | 0円 |
| 会社の支出合計 | 11,455円 | 10,000円 |
差は月1,455円で、従業員10人なら年17万4,600円になります。料率や標準報酬月額の等級によって結果は変わるため、自社の数値での確認が欠かせません。
出典:日本年金機構「保険料額表(令和2年9月分~)」/全国健康保険協会「令和8年度保険料額表(東京都)」
給与上乗せ型のデメリットと注意点
給与上乗せ型は従業員の手取りを減らさない方式ですが、会社の負担は軽くありません。人件費の純増、掛金を下げにくい仕組み、運営の手間という3つの負担が導入後も続きます。検討段階で押さえておきたい点を先に整理します。
導入前に社内で確認しておきたい注意点は、次の4点です。
| 注意点 | 内容 |
|---|---|
| 人件費が純増する | 掛金は会社の新たな支出となり、業績が悪化しても止めにくい |
| 変更に手続きが要る | 掛金の減額や停止には労使の同意と厚生労働大臣の承認が必要 |
| 運用リスクは従業員側 | 加入者自身が商品を選び、運用結果によって受取額が変わる |
| 60歳まで引き出せない | 老齢給付金の受給は原則60歳から。加入期間が短いと開始が遅れる |
会社の人件費が確実に増える
給与上乗せ型では、会社が拠出する掛金がそのまま人件費の純増になります。給与や退職金の一部を振り替える方式と違い、新しい支出を上乗せする形だからです。たとえば月2万円を30人分拠出すると、年間720万円の追加負担が生まれます。月1万円の差でも、30人なら年360万円の開きです。
掛金は毎月発生するため、業績が落ちた年だけ止める調整もできません。実質的には固定費に近い性質の支出が、毎年積み上がります。掛金の水準を決めるときは、5年先10年先の人員計画と資金繰りまで見て判断してください。
いったん決めた掛金は下げにくい
掛金の減額や停止には、労使の同意と国の承認が要ります。事業主掛金の額は、企業型年金規約に定める事項です。軽微な変更を除き、規約の変更には厚生労働大臣の承認が必要と法律で決まっています。手続きの窓口は地方厚生局で、労働組合または過半数代表者の同意書などをそろえて申請します。
書類の準備から承認まで時間がかかるため、思い立ってすぐ下げられる仕組みではありません。従業員から見れば労働条件の切り下げにあたり、同意を得られない場合もあります。業績に応じて毎年増減させる運用は難しいと考えておくのが安全です。
出典:厚生労働省「確定拠出年金法」
投資教育と事務の負担が続く
制度を始めた後も、投資教育と事務作業の負担は続きます。導入して終わる制度ではありません。確定拠出年金法第22条は、資産運用の基礎的な資料を配るなどの措置を、事業主が継続的に講じるよう求めています。運営管理機関に委託しても、実施主体が事業主である点は変わりません。
説明会を業務時間内に開く、内容や効果を確かめるなどの対応が要ります。あわせて運営管理手数料などのランニングコストも発生します。金額は機関や加入者数で差が大きいため、複数社から見積もりを取って比べてください。
出典:企業年金連合会「年金Q&A 投資教育」
給与上乗せ型と選択制を併用する設計
給与上乗せ型と選択制は、どちらか一方に絞る必要はありません。会社が全員に掛金を出したうえで、希望する従業員が給与の一部を振り替えて上乗せする併用型も選べます。会社の負担を抑えながら、従業員の選択肢を広げる設計です。
会社の掛金に本人の振替分を足す形
併用型は、会社が全員に一定額の事業主掛金を出したうえで、希望する従業員が給与の一部を掛金へ振り替える設計です。会社の掛金が土台にあるため、資産形成に消極的な従業員も最低限の積立を受け取れます。
上乗せを望む人は、振替分を足して積立額を増やせます。会社が負担するのは事業主掛金の部分だけで、振替分の有無は従業員一人ひとりが決めます。
導入時は、会社が出す定額部分と、振替を認める上限額を規約で決めます。2つの数字が併用型の設計の柱になります。
給与上乗せのみ・選択制のみ・併用の3つを、会社の負担と従業員の選択肢の面から比べます。
| 設計 | 会社が負担する掛金 | 給与からの振替 | 全員に掛金が入るか |
|---|---|---|---|
| 給与上乗せのみ | あり(会社が全額) | なし | 入る |
| 選択制のみ | なし(原資は給与) | あり(希望者のみ) | 入らない |
| 併用 | あり(定額部分) | あり(希望者のみ) | 入る |
併用で拠出できる額が増える
事業主掛金と給与の振替分は、合計で拠出限度額の枠に収めます。2026年10月時点の各月限度額は、企業型DCだけを実施する会社で月5万5,000円です。会社の掛金が月2万円なら、振替に使える枠は3万5,000円までとなります。
確定給付企業年金などを併せて実施する会社は、その掛金相当額を差し引いた額が上限です。
2026年12月1日からは月6万2,000円へ引き上げられる予定です。2026年10月時点では未施行のため、当面は5万5,000円の枠で設計します。
出典:厚生労働省「確定拠出年金制度の拠出限度額」/厚生労働省「2025年の制度改正」
従業員ごとに使い方を選べる
併用型では、給与を振り替えるかどうかを従業員が個別に選べます。手取りを保ちたい人は振替をゼロにでき、老後資金を厚くしたい人は枠いっぱいまで積み増せます。
一方で、会社の掛金に加えて加入者掛金を出すマッチング拠出を併用型でも実施できるかは、規約の定めや運営管理機関の取り扱い次第です。導入前に運営管理機関へ確認してください。
掛金の種類が増えるぶん、制度設計と従業員への説明は複雑になります。振替の仕組みを図や資料で示し、説明会の時間を確保しておくと安心です。
導入の手順と会社が負担する費用
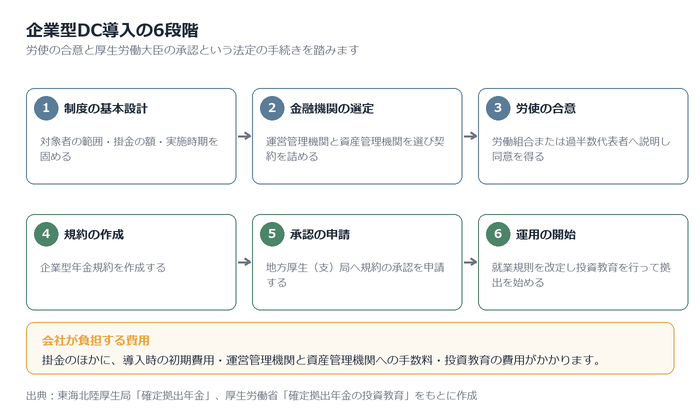
企業型DCの導入は、労使の合意と厚生労働大臣の承認という法定の手続きを踏みます。あわせて金融機関の選定や費用の見積もりも並行して進めます。手続きの流れと、会社が負担する費用の内訳を順に整理します。
労使合意から規約の承認申請まで
企業型DCを新たに始めるには、企業型年金規約を作り、厚生労働大臣の承認を受ける手続きが要ります。規約の作成にあたっては、従業員の過半数で組織する労働組合の同意を得ます。労働組合がない会社では、従業員の過半数を代表する者の同意が条件です。
根拠は確定拠出年金法第3条第1項です。承認の申請窓口は、会社を管轄する地方厚生(支)局の年金担当課になります。
導入から運用開始までの一般的な流れは、次の6段階です。
- 制度の基本設計を固める(対象者の範囲・掛金の額・実施時期)
- 運営管理機関と資産管理機関を選び、契約内容を詰める
- 労働組合または過半数代表者へ説明し、同意を得る
- 企業型年金規約を作成する
- 地方厚生(支)局へ規約の承認を申請する
- 承認後に就業規則や退職金規程を改定し、投資教育を行ったうえで拠出を開始する
出典:東海北陸厚生局「確定拠出年金」
運営管理機関と資産管理機関を決める
運営管理機関と資産管理機関は、担う仕事が異なります。運営管理機関は、運用商品の選定と加入者への提示、記録管理や給付の裁定を担当します。事業主は運営管理業務の全部または一部を委託します(確定拠出年金法第7条)。
資産管理機関は、掛金を会社の財産と切り離して管理し、運用商品の売買や給付の支払いを担います。契約先は信託会社・生命保険会社・農業協同組合連合会・損害保険会社のいずれかです(同法第8条)。
運営管理機関は登録業者に限られ、厚生労働省が一覧を公表しています。手数料や商品ラインアップを比べて選べます。
出典:企業年金連合会「用語集 運営管理機関」/企業年金連合会「用語集 資産管理機関」
会社が負担する費用の内訳
会社が負担する費用は、掛金のほかに事務費があります。主な内訳は次の4種類です。
- 導入時の初期費用(制度設計・規約作成・システム設定にかかる費用)
- 運営管理機関へ支払う手数料(運用商品の情報や記録管理の対価)
- 資産管理機関へ支払う手数料(資産の管理と給付の実行の対価)
- 投資教育の費用(加入時教育と継続教育)
事務費を会社と加入者のどちらが負担するかは、企業型年金規約に定める事項とされています。投資教育は加入時と加入後の継続的な実施が求められ、自社で難しい場合は運営管理機関などへ委託できます。
手数料の水準は金融機関ごとに差があるため、複数社から見積もりを取って比べます。加入者数が少ない会社ほど、1人あたりの事務費は割高になりがちです。
出典:厚生労働省「確定拠出年金の投資教育」
企業型DCの給与上乗せに関するよくある質問
企業型DCの給与上乗せを検討する段階では、掛金の額や対象者の範囲で判断に迷う場面が出てきます。ここでは中小企業の経営者と人事担当者から寄せられやすい4つの疑問に、法令と厚生労働省の通知にもとづいて答えます。
Q. 事業主掛金はいくらに設定すればよいですか?
掛金の額そのものに法令の決まりはなく、企業型年金規約で定めた算定方法にしたがって決めます。法令が定めているのは上限だけです。2026年10月時点の上限は月5万5,000円で、確定給付企業年金などを併用する場合は他制度の掛金相当額を差し引いた額となります。
算定方法は定額、給与に一定の率を乗じる方法、その組み合わせのいずれかを規約に記載します。自社の人件費と退職金の水準を見ながら、労使で話し合って決めましょう。
出典:e-Gov法令検索「確定拠出年金法施行令」
Q. 役員も企業型DCに加入できますか?
厚生年金保険の被保険者である役員は、企業型DCの加入者になれます。加入者の範囲は「実施事業所に使用される第一号等厚生年金被保険者」と定められています。役員という肩書きではなく、厚生年金保険に加入しているかどうかが基準です。使用人兼務役員も同じ扱いになります。
厚生労働省のQ&Aでは、厚生年金保険の被保険者は全員加入が原則とされています。規約で役員を対象から外すには、給与規程や就業規則が従業員と異なるなどの合理性が求められます。
出典:厚生労働省「確定拠出年金Q&A」
Q. 従業員ごとに掛金の額を変えられますか?
合理的な理由があれば変えられますが、理由のない差は認められません。厚生労働省の承認基準は、実施事業所ごとに加入者全員へ同じ「定額」や「一定の率」を用いることを基本としています。差を設ける場合は、労働協約や就業規則で給与や退職金の条件が異なるなど、合理的な理由が要ります。
短時間労働者や有期雇用の従業員との差については、不合理な待遇差を禁じる指針の考え方も踏まえます。職位や勤続年数を挙げるだけでは足りません。加入資格をグループに分けるときも、労働条件の違いという裏づけが必要です。
出典:厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」
Q. 業績が悪化したら掛金を止められますか?
その月にすぐ止めることはできません。掛金の停止や減額には、企業型年金規約の変更が要ります。事業主掛金の算定方法は規約の記載事項です。確定拠出年金法第5条は、規約を変更するときに厚生労働大臣の承認を求めています。
申請には、従業員の過半数で組織する労働組合、または過半数を代表する者の同意書が欠かせません。実務では地方厚生(支)局へ申請し、承認を受けてから変更が有効になります。業績が落ちても続けられる水準で掛金を設計しておきましょう。
出典:関東信越厚生局「確定拠出年金(企業型年金に限る)の承認、指導監督等」
掛金を決める前に、5年先の人件費を試算しよう
給与上乗せ型は、従業員の給与も社会保険料も動かさずに老後資金を上乗せできる設計です。将来の年金や傷病手当金の水準が下がらない点は、選択制にはない強みといえます。
ただし掛金は人件費の純増で、下げるには労使の同意と国の承認が要ります。導入を決める前に、5年先10年先の人員計画をもとに総額を試算してください。全員に配る定額部分を抑え、上乗せを希望する人だけ給与を振り替える併用型も選択肢になります。設計が固まったら、運営管理機関から複数の見積もりを取って比べましょう。
給与上乗せ型にするか選択制にするかは、会社の負担と従業員の手取りへの影響を比べて決めます。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「給与を減らさず福利厚生を厚くしたい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →