「社長の自分や役員だけで企業型DCに入り、退職金を準備できないだろうか」と考えている経営者の方もいるでしょう。従業員がいる会社では、社員の扱いも気になるところです。
結論として、役員だけの会社なら企業型DCを導入できます。従業員がいる会社で役員だけを加入させる設計は原則認められませんが、選択制にして希望者だけが加入する方法があります。
会社が出す掛金は全額が損金になり、役員の所得税・住民税や社会保険料もかかりません。ただし、役員報酬を改定する時期や、将来の年金が減る可能性には注意が要ります。
本記事では、役員が加入するための条件(70歳未満の厚生年金の被保険者であることなど)と、掛金を出した場合の税金・社会保険料の仮の試算を紹介します。役員報酬との関係や役員だけで始めた後に従業員を雇ったときの対応、導入費用の目安もまとめました。
企業型DCは「役員のみ」で導入できるのか
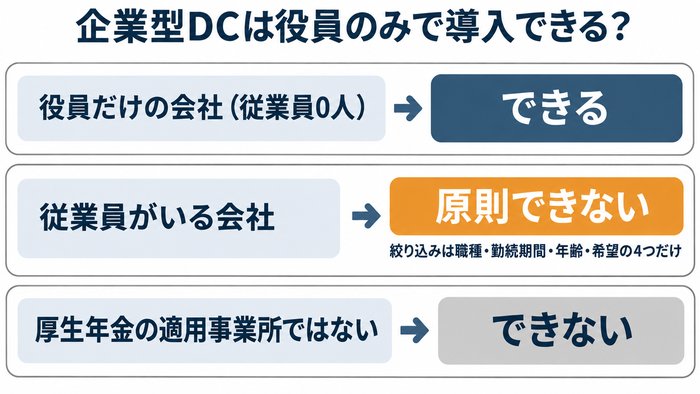
企業型DC(会社が出した掛金を社員が自分で運用する年金制度)を役員だけで使えるかは、従業員の有無で答えが分かれます。役員だけの会社なら導入できますが、従業員がいる会社で役員だけを加入させる設計は原則認められません。
会社の状況ごとの可否は、次の表のとおりです。
| 会社の状況 | 役員だけでの加入 | 主な理由 |
|---|---|---|
| 役員だけの会社(従業員0人) | できる | 法律に人数の要件がないため |
| 従業員がいる会社 | 原則できない | 厚生年金に加入する人は全員加入が原則のため |
| 厚生年金の適用事業所ではない | できない | 企業型DCは厚生年金の適用事業所が対象のため |
役員だけの会社なら導入できる
従業員がいない役員だけの会社でも、厚生年金の適用事業所であれば企業型DCを導入できます。確定拠出年金法には、企業型DCを始めるための人数の要件がないためです。
加入できるのは、会社で厚生年金に加入している人です。社長や役員も、原則70歳未満の厚生年金被保険者であれば加入者になれます。たとえば社長と専務の2人だけの会社でも、2人とも加入できます。ただし、将来入社する従業員も加入できる制度設計が求められます。
出典:SBI証券「よくあるご質問|企業型確定拠出年金」
従業員がいる会社で役員だけを加入させることはできない
従業員がいる会社では、役員だけを企業型DCに加入させる設計は原則認められません。厚生労働省のQ&Aが、厚生年金に加入している人は「全員加入が原則」としているためです。
国が認める絞り込みの条件は、職種・勤続期間・年齢・本人の希望の4つです。「役員かどうか」は4つの中に明記されておらず、国の承認基準は4つ以外の条件を基本的に不当な差別にあたるとしています。社長だけ月3万円を積み立てる設計を考える場合は、地方厚生局や運営管理機関へ事前に確認してください。
出典:厚生労働省「確定拠出年金Q&A(2026年10月1日現在)」、厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について(2026年10月1日現在)」
加入者の範囲は「一定の資格」でしか絞れない
企業型DCの加入者を絞り込めるのは、規約(制度のルール)で「一定の資格」を定めた場合だけです。確定拠出年金法第3条第3項第6号に基づく資格を定めると、資格のない人は加入者になりません。
厚生労働省の法令解釈通知が認める資格は、次の4つです。
- 一定の職種:就業規則などで給与や退職金が別に定められた研究職・営業職などに限る方法です
- 一定の勤続期間:勤続3年未満の人を除くなど、勤めた期間で区切ります
- 一定の年齢:一定の年齢未満の人だけが対象です(区切りは原則60歳以上)
- 希望する者:加入を希望した人だけを加入者にします
出典:厚生労働省「『確定拠出年金制度について』の一部改正について」、厚生労働省「令和4(2022)年5月から企業型DC加入者の加入可能年齢が引き上げられます」
従業員がいる会社で役員の退職金準備を進める方法
従業員がいる会社でも、社長や役員の退職金を企業型DCで準備できます。中心になるのは、加入を希望者に限る「選択制」と、小規模企業共済やiDeCoとの組み合わせです。掛金の分け方には法令上のルールがあるため、設計前に確認しておきましょう。
選択制にすれば希望者だけが加入できる
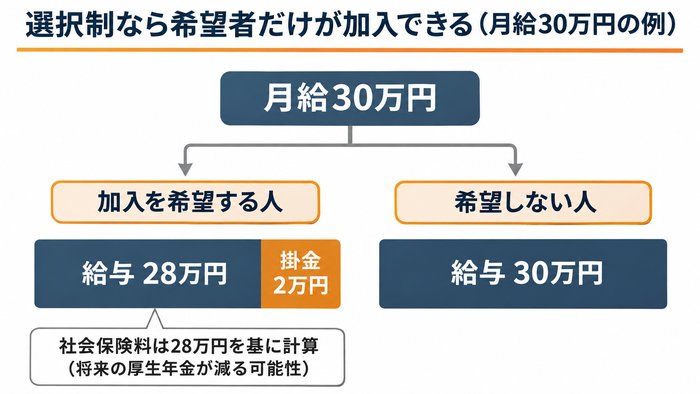
規約で加入資格を「希望する者」と定めれば、企業型DCに入るかどうかを本人が選べます。選択制は、給与の一部を掛金にするか給与で受け取るかを選ぶ仕組みです。現行給与の一部を掛金の原資にすれば、掛金を上乗せする方式より会社の負担を抑えられます。
ただし、掛金にした分は社会保険料の計算から外れる点に注意が必要です。仮に月給30万円のうち2万円を掛金にすると、保険料は28万円を基に計算され、将来の厚生年金が減る可能性があります。厚生労働省は、この影響を含めて従業員へ正確に説明するよう事業主に求めています。
出典:厚生労働省「社会保障審議会企業年金・個人年金部会における議論の整理」、SBI証券「企業型確定拠出年金(企業型DC)の制度設計について」
役員と従業員で掛金の決め方を分けられるか
掛金に差をつけられるのは、給与や退職金の条件が違うなど合理的な理由がある場合に限られます。事業主掛金は「定額」「給与×一定率」「定額+一定率」のいずれかで規約に定め、全員に同じ基準を使うのが基本です。
就業規則などで労働条件が別に定められた職種ごとに区分すれば、区分ごとに掛金の「額」を変えられます。役員を一つの区分にできるかを直接示した一次資料は確認できませんでした。地方厚生局や運営管理機関へ事前に確認してください。
出典:厚生労働省「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正について(令和8年9月30日)」
小規模企業共済やiDeCoと組み合わせる
役員は、企業型DCに加えて小規模企業共済やiDeCoも使えます。小規模企業共済は、従業員20人以下(商業と、宿泊業・娯楽業以外のサービス業は5人以下)の会社の役員が対象です。iDeCoは、企業型DCのマッチング拠出(本人が掛金を上乗せする仕組み)を使っていない場合に加入できます。
どちらも掛金は全額が所得控除の対象です。仮に小規模企業共済へ月7万円を掛けると、年84万円が所得から差し引かれます。2026年10月時点の上限は次のとおりです。
| 制度 | 現行の掛金上限(月額) | 2026年12月1日以降(施行前) |
|---|---|---|
| 小規模企業共済 | 1,000円〜7万円(500円単位) | 今回のDC・iDeCo改正の対象外です |
| 企業型DC(他の企業年金なし) | 事業主掛金5.5万円まで | iDeCoと共通の枠で6.2万円に上がります |
| iDeCo(企業型DCと併用) | 2万円まで、かつ事業主掛金との合計5.5万円まで | 6.2万円から事業主掛金を引いた額になります |
出典:中小企業基盤整備機構「小規模企業共済とiDeCoは併用できる?違いやそれぞれの特徴を解説!」、国民年金基金連合会「制度改正について」
役員が企業型DCに加入するための条件
社長や役員が企業型DCに加入できるかは、役職名ではなく「厚生年金に加入しているか」で決まります。確認するポイントは、年齢・報酬の有無・兼務先の数の3つです。自社の役員に当てはめながら確認しましょう。
70歳未満の厚生年金の被保険者であること
企業型DCに加入できるのは、制度を実施する会社に勤める70歳未満の厚生年金の被保険者です。厚生年金の被保険者とは、会社を通じて厚生年金保険料を納めている人を指します。
加入できる年齢は2022年5月の改正で広がり、「原則60歳未満」から70歳未満になりました。ただし規約(会社が定める企業型DCのルール)で、上限を65歳未満などに下げることもできます。
社長や役員も、労務の対価として役員報酬を受けていれば厚生年金の被保険者です。仮の例で月30万円の報酬を受ける68歳の社長も、規約の上限が70歳未満で企業型DCの老齢給付金を受け取っていなければ加入対象です。
出典:厚生労働省「2020年の制度改正」、日本年金機構「個人で経営している小売販売店を法人化することにしました。事業主は役員報酬を受け取る予定ですが、従業員を雇いません。従業員を5人以上雇っていないため、社会保険に加入しなくてもよいでしょうか。」
報酬のない役員や非常勤役員は加入できない場合がある
報酬を受けていない役員や、役員会に出るだけの非常勤役員は、厚生年金の被保険者にならず企業型DCにも加入できない場合があります。厚生年金の加入は、役職名ではなく業務と報酬の実態で判断されるためです。
厚生労働省が2026年3月18日に出した通知では、厚生年金の対象外となる例を次のように示しています。
| 判断の視点 | 対象外となる例 |
|---|---|
| 業務の中身 | 役員会に出席するだけで、職員への指揮監督をしていない |
| 業務の中身 | 求めに応じて意見を述べる立場にとどまる |
| 報酬の中身 | 役員会への出席に対して支払われる報酬 |
| 報酬の中身 | 旅費など、かかった実費の払い戻し |
仮の例として、役員会1回ごとに2万円を受け取るだけの非常勤役員は、対象外となる可能性があります。判断に迷う場合は、年金事務所や社会保険労務士に確認しましょう。
出典:厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」
複数の会社で役員を兼ねるときは加入できる会社が1つに限られる
複数の会社で企業型DCの加入資格を持つ役員は、本人が選んだ1社の企業型DCにしか加入できません。確定拠出年金法第13条が、同時に2つ以上の企業型DCに加入しない仕組みを定めているためです。選択は、2つ以上の資格を持った日から10日以内に行います。
厚生年金でも、2社以上で被保険者となる人は「被保険者所属選択・二以上事業所勤務届」を10日以内に提出し、主たる事業所を選びます。保険料のもとになる標準報酬月額は、各社の報酬の合計で決まります。
仮の例でA社から月40万円とB社から月20万円を受け取るなら、合計60万円をもとに決まります。兼務先が多い場合は、年金事務所や社会保険労務士に手続きを確認しておくと安心です。
出典:e-Gov法令検索「確定拠出年金法」、日本年金機構「複数の事業所に雇用されるようになったときの手続き」
役員が企業型DCに加入する3つのメリット
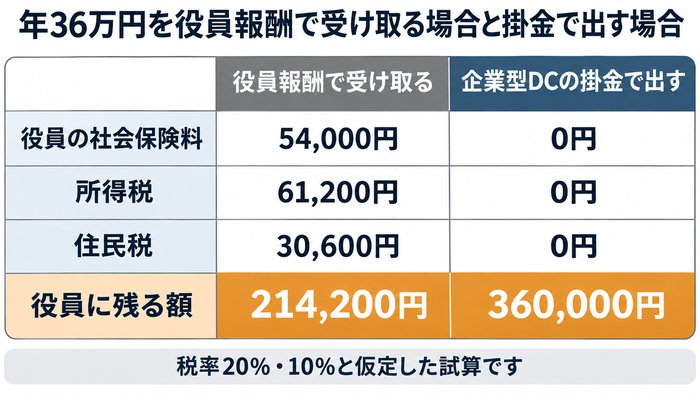
役員が企業型DC(会社が掛金を出し、加入者本人が運用する年金制度)に加入すると、税金と社会保険料の負担を軽くできます。優遇を受けられるのは、会社の法人税と役員本人の税金・社会保険料、老後に受け取るときの税金の3つです。
会社が出す掛金は全額が損金になる
会社が役員のために出す企業型DCの掛金は、全額を損金にできます。損金とは、法人税を計算するときに利益から差し引ける費用です。法人税法施行令第135条第3号が、企業型年金の事業主掛金を損金に算入すると定めています。
たとえば月3万円(年36万円)を出すと、会社の課税所得は36万円減ります。掛金の上限は、他の企業年金がない場合で月55,000円です。2026年12月1日からは月62,000円に上がる予定で、2026年10月時点では施行前です。引き上げ後の上限を使うには、規約の変更が要る場合があります。
出典:e-Gov法令検索「法人税法施行令」、厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」
掛金には所得税・住民税・社会保険料がかからない
会社が出す掛金は役員の給与に含まれないため、所得税・住民税も社会保険料もかかりません。所得税法施行令第64条第1項第4号が、事業主掛金を給与所得の収入に含めないと定めています。
役員報酬に上乗せして年36万円を出す場合の仮の試算は、次のとおりです。
| 項目 | 役員報酬で受け取る | 企業型DCの掛金で出す |
|---|---|---|
| 会社が出すお金 | 415,296円(会社負担の社会保険料と子ども・子育て拠出金0.36%を含む) | 360,000円 |
| 役員の社会保険料 | 54,000円 | 0円 |
| 所得税(税率20%と仮定) | 61,200円 | 0円 |
| 住民税(税率10%と仮定) | 30,600円 | 0円 |
| 役員に残る額 | 214,200円 | 360,000円(DC口座) |
社会保険料は協会けんぽ東京支部・40〜64歳の料率合計30%の本人負担分15%で計算しました。所得税は社会保険料を引いた30.6万円に税率をかけ、復興特別所得税は除いています。報酬が厚生年金の上限(標準報酬月額65万円)を超える役員では差が縮みます。
出典:e-Gov法令検索「所得税法施行令」、協会けんぽ「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」
受け取るときは退職所得控除や公的年金等控除が使える
老後に受け取るときも、税の控除が使えます。一時金で受け取ると退職所得になり、原則として退職所得控除を引いた残りの2分の1が課税対象です。年金で受け取ると公的年金等の雑所得になり、公的年金等控除を差し引けます。
退職所得控除は、20年以下なら40万円×年数(最低80万円)です。20年を超えると800万円+70万円×(年数−20年)になります。たとえば20年なら、ほかに退職金がない場合は受取額800万円まで課税されません。会社の退職金と同じ年に受け取ると計算が変わるため、税理士に確認すると安心です。
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」、りそなグループ「iDeCo・確定拠出年金はどの様に受取るのが良い?受取り方による税額計算の違い」
役員報酬と掛金の関係で注意したいこと
役員が企業型DCに加入するときは、役員報酬との関係で税金と社会保険の両面に注意が必要です。報酬を減らして掛金に回す場合は、報酬を改定する時期と、将来受け取る公的給付への影響を事前に確かめておきましょう。
役員報酬を減らして掛金に回すなら改定の時期を守る
役員報酬を減らして掛金に回すなら、原則として事業年度開始の日から3か月以内に改定します。役員報酬は「定期同額給与」(毎月同じ額を払う給与)でないと、会社の経費(損金)にできないためです。
3月決算の会社であれば、6月30日までの改定が目安になります。期の途中で改定できる例外は、次の2つです。
| 改定の理由 | 主な内容 |
|---|---|
| 臨時改定事由 | 役職の変更や職務内容の重大な変更 |
| 業績悪化改定事由 | 経営状況の著しい悪化による減額 |
企業型DCへの加入が例外に当たるかは、税理士に確認しましょう。
出典:国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
事業主掛金そのものは役員給与として扱われない
会社が出す事業主掛金は、原則として役員給与に当たらないと考えられます。所得税法施行令第64条で、企業型DCの事業主掛金は加入者の給与所得の収入に含めないと定められているためです。
法人税の通達でも、所得税がかからない経済的利益は、会社が給与として会計処理しなければ給与として扱わないとしています。そのため、掛金は定期同額給与などの規制の対象外と考えられます。
ただし、掛金の決め方によっては判断が分かれる余地もあります。役員だけが加入する設計なら、顧問税理士に確認してから導入しましょう。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」、国税庁「第2款 経済的な利益の供与」
社会保険料が下がると将来の年金や給付も減る
役員報酬を下げると、社会保険料だけでなく将来の年金や給付も減る可能性があります。保険料も給付も、標準報酬月額(報酬を一定の幅で区切った金額)をもとに計算するためです。
標準報酬月額が5万円下がった場合の、仮の数字による試算です。
- 老齢厚生年金:10年続いた場合は年額32,886円減(5万円×5.481/1000×120か月)
- 傷病手当金:1日あたり1,111円減(5万円÷30×2/3)
傷病手当金は、健康保険の被保険者である役員も対象です。ただし、休業中も手当金の額以上の報酬を受け取ると支給されません。
出典:日本年金機構「は行 報酬比例部分」、協会けんぽ「傷病手当金」
役員のみで導入した後に従業員を雇ったときの対応
役員だけで企業型DCを始めた会社も、従業員を雇うと加入者の範囲や掛金の決め方を見直す必要が出てきます。対応の柱は「規約の確認」「掛金の設計」「説明と投資教育」の3つです。採用が決まったら、運営管理機関(制度を運営する金融機関)に早めに相談しましょう。
従業員も加入対象になるよう規約を確認・変更する
規約(企業型DCのルールブック)で加入資格を定めていなければ、厚生年金に入る従業員は原則として加入者になります。資格を設ける場合も、選べるのは基本的に「職種」「勤続期間」「年齢」「希望する者」の4種類です。たとえば試用期間中の人を対象外にする設計は認められています。
加入資格や掛金の算定方法を変えるときは、地方厚生局への承認申請が必要です(確定拠出年金法第5条)。事業所の名称や住所の変更などの軽微な変更は、届出で足ります(同第6条)。
出典:近畿厚生局「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正について(令和2年9月30日)」、関東信越厚生局「確定拠出年金に係る承認等について」
導入時から選択制にしておくと会社の負担を抑えられる
導入時から従業員分を選択制で設計しておくと、掛金を給与の一部でまかなえるため会社の追加負担を抑えやすくなります。選択制とは、給与の一部を掛金に回すか給与で受け取るかを従業員が選ぶ仕組みです。運営管理機関の資料には、会社負担の上乗せと選択制を組み合わせる設計例があります。
仮の例として、月2万円を選択制の手当にして全額を掛金にすると、2万円分は社会保険料の計算対象から外れます。役員は上乗せ、従業員は選択制とする場合は掛金の差に合理的な理由が要る点に注意が必要です。可否は運営管理機関や地方厚生局に確認してください。
出典:福島銀行「企業型確定拠出年金のご案内」、厚生労働省「『確定拠出年金制度について』及び『確定給付企業年金制度について』の一部改正について」
従業員への説明と投資教育を始める
従業員が加入するときは、事業主が制度の説明と投資教育(運用の基礎知識を学ぶ研修)を行います。事業主は、加入時だけでなく加入後も継続して投資教育を行う必要があります。選択制では、将来の厚生年金などの給付額への影響も含めた正確な説明が欠かせません。
加入時の手続きの流れは次のとおりです。
- 規約の加入資格に当てはまるか確認する
- 選択制なら影響を説明し、本人が選ぶ
- 記録管理の運営管理機関に届け出る
- 加入時の投資教育を行う
- 本人が運用商品を選ぶ(運用の指図)
- 加入後も投資教育を続ける
出典:厚生労働省「確定拠出年金の投資教育」、三菱UFJ信託銀行「『「確定拠出年金制度について」の一部を改正する通知案等』に関する意見募集について」
企業型DCの役員のみ加入に関するよくある質問
企業型DCを役員だけで始めるときは、加入できる人の範囲や掛金の決め方が迷いやすいポイントです。退職金との関係や導入費用も含め、経営者が気になりやすい4つの質問に法令と公的機関の資料をもとに答えます。
Q. 社長と家族役員だけでも導入できますか?
従業員がいない会社なら導入できます。家族役員でも会社から報酬を受けて厚生年金に加入していれば、企業型DCの加入者になれる仕組みです。厚生労働省は、企業型DCの対象を実施企業の厚生年金被保険者(会社で厚生年金に入っている人)としています。日本年金機構の資料でも、法人から労務の対価として報酬を受ける役員は被保険者とする通知が示されています。
判断の基準は、家族かどうかではなく働き方と報酬の実態です。業務に比べて月1円の報酬しかない場合などは、実態を調べて判断されます。事前に年金事務所や運営管理機関へ確認すると安心です。
出典:日本年金機構「疑義照会回答(厚生年金保険 適用)」、厚生労働省「確定拠出年金制度の概要」
Q. 役員だけ掛金を高くすることはできますか?
役員という肩書きだけを理由に、掛金を高くする設計は認められにくい傾向があります。確定拠出年金法第4条第1項第3号は、会社の掛金を「定額」か「給与に一定の率を掛ける方法」などで決めるよう定めています。厚生労働省の法令解釈では、加入者間で掛金に差をつけるには給与や退職金の条件が違うなどの合理的な理由が必要です。
一方、給与比例なら報酬が高い役員ほど掛金も高くなります。給与の5%とする場合、月給60万円の役員は3万円です(仮の数字による試算)。役員報酬を基準に含められるかは、運営管理機関に確認しましょう。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知:2026年10月1日現在)」
Q. 役員退職金と企業型DCは両方受け取れますか?
両方受け取れます。ただし、どちらも一時金で受け取ると退職所得控除(退職金から差し引ける非課税枠)が調整される場合があります。国税庁によると、退職金を受け取る年の前年以前9年内にDC一時金を受け取っていれば、勤続期間の重なる分を控除から除く仕組みです。対象は2026年1月1日以後に受け取ったDC一時金です。
逆に退職金を先に受け取り、19年内にDC一時金を受け取る場合も調整の対象です。勤続30年の控除額1,500万円を2回使えるわけではありません。受け取る順番と時期は、税理士に相談して決めましょう。
出典:国税庁「No.2732 退職手当等に対する源泉徴収」
Q. 導入費用はどれくらいかかりますか?
SBI証券の「ダイレクトプラン」に役員2名で加入する場合、初期費用20万4,600円と月額1万1,880円が目安です。2026年10月28日時点の公開料金(税込)の内訳は次のとおりです。
| 費用 | 内訳 | 役員2名の例 |
|---|---|---|
| 初期費用 | 導入一時金11万円、規程整備5.5万円、資産管理機関3.3万円、口座開設3,300円×2名 | 204,600円 |
| 月額費用 | 事業主11,000円、加入者440円×2名 | 11,880円 |
このほか収納代行手数料330円(1事業所あたり)や、資産残高に応じた資産管理手数料もかかるため、複数社の見積もりを比べましょう。
出典:SBI証券「運営管理手数料について|企業型確定拠出年金」
役員だけで加入したいなら、自社の状況で可能かを確かめてから導入しましょう
企業型DCは、役員だけの会社なら導入できます。従業員がいる会社では役員だけの加入は原則認められず、選択制で希望者が加入する方法が中心です。会社が出す掛金は全額が損金になり、役員の所得税・住民税や社会保険料もかかりません。ただし、役員報酬の改定時期や将来の年金への影響には注意が要ります。運営管理機関や地方厚生局に設計の可否を確認し、税理士・社労士と掛金や役員報酬の額を検討しましょう。
役員だけで導入できるかは、従業員の有無や加入資格の決め方によって変わります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「自社の場合に役員だけで導入できるか確かめたい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →