退職金の社外積立を考えるとき、中退共(中小企業退職金共済)と企業型DC(企業型確定拠出年金)のどちらを選ぶべきか迷っていませんか。
2つの制度は、どちらも会社が出す掛金を全額損金(法人税の計算で費用にできる額)にでき、資産を会社の外で積み立てる仕組みです。中退共は国の制度で、退職金の額は掛金月額と納付月数で決まり、新規加入時には国の助成も受けられます。一方の企業型DCは従業員自身が掛金を運用する制度で、役員も加入できます。
受け取れる時期も異なり、中退共は退職したとき、企業型DCは原則60歳以降です。短期間で辞めた人や懲戒解雇の扱い、加入できる会社と従業員の範囲にも違いがあります。どちらを選ぶかは退職金を準備する目的で決まり、併用もできます。
本記事では、加入条件・掛金の上限・国の助成・受け取り方の違いを一覧表と項目別に整理しました。自社に合う制度の選び方や併用の考え方、よくある質問への答えも紹介します。
企業型DCと中退共の違いを一覧で比べる
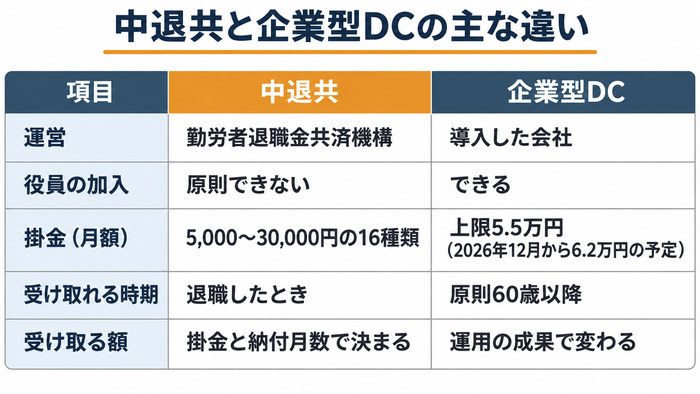
企業型DCと中退共は、どちらも会社が掛金を出して社外に退職金を積み立てる制度です。大きな違いは、受け取る額が掛金と期間で決まるか、運用成果で変わるかにあります。表の数値は2026年11月時点の制度に基づく内容です。主な違いを次の表で比べます。
| 項目 | 中退共(中小企業退職金共済) | 企業型DC(企業型確定拠出年金) |
|---|---|---|
| 運営する団体 | 独立行政法人勤労者退職金共済機構 | 制度を始めた会社(運用や資産管理は専門の機関に委託) |
| 加入できる会社 | 中小企業のみ(一般業種は従業員300人以下または資本金3億円以下など) | 厚生年金の適用事業所であれば規模の要件はなし |
| 役員の加入 | 原則加入できない(部長などを兼ねて給与を受ける使用人兼務役員は加入できる場合あり) | 厚生年金に加入している役員は加入できる |
| 掛金の範囲 | 1人月5,000〜30,000円の16種類(短時間労働者は月2,000〜4,000円の特例あり) | 上限は月55,000円(他の企業年金がない場合)で、2026年12月1日から月62,000円に引き上げ予定 |
| 国の助成 | 新規加入時に掛金月額の2分の1(1人上限5,000円)を加入後4か月目から1年間助成 | 中退共のような掛金の助成はなし |
| 受け取れる時期 | 従業員が退職したとき | 原則60歳以降で、75歳までの間で受け取り始める時期を選ぶ |
| 受け取る額の決まり方 | 掛金月額と納付月数で決まる基本退職金に、運用状況に応じた付加退職金を上乗せ | 掛金と運用益の合計で決まり、運用成果で増減する |
| 短期間で辞めた人の扱い | 納付11か月以下は原則支給なし、12〜23か月は掛金の合計を下回る | 勤続3年未満なら、規約の定めにより会社の掛金分を会社へ返還できる |
出典:厚生労働省「加入条件」、厚生労働省「2020年の制度改正」
中退共は国の制度で、退職金の額は掛金と納付月数で決まる
中退共は、独立行政法人勤労者退職金共済機構が運営する国の退職金制度です。会社が機構と契約して掛金を納め、従業員が辞めると機構から本人に退職金が直接支払われます。
退職金は、基本退職金と付加退職金の合計です。基本退職金は掛金月額と納付月数で決まり、予定運用利回り(制度があらかじめ見込む利回り)は1.0%です。付加退職金は運用収入に応じて、納付43か月目以降に上乗せされます。仮の数字で試算すると、月1万円を36か月納めた人の基本退職金は掛金と同じ36万円です。
出典:勤労者退職金共済機構 中退共「制度の概要」、勤労者退職金共済機構 中退共「退職金」
企業型DCは従業員が掛金を運用し、受け取る額は運用で変わる
企業型DCは、会社が出した掛金を従業員が自分で運用する年金制度です。運用商品は加入者自身が選び、受け取る額は掛金と運用益の合計で決まります。運用成果によっては、受取額が掛金の合計を上回る場合も下回る場合もあります。
仮に会社が月2万円を20年間出すと、掛金の合計は480万円です。受取額は480万円で固定されず、選んだ商品の値動きで上下します。規約に定めれば、従業員が自分の掛金を上乗せするマッチング拠出も使えます。受け取りは原則60歳以降です。
出典:企業年金連合会「確定拠出年金のしくみ」、りそな銀行「給付金(受取り方)にはどんな種類がありますか?」
どちらも掛金は全額損金になり、資産は会社の外で積み立てる
中退共と企業型DCは、どちらも会社が出す掛金を全額損金(法人税の計算で費用として差し引ける額)にできます。中退共の掛金は、法人なら損金、個人事業なら必要経費として全額が非課税です。企業型DCの事業主掛金も、国税庁の資料で損金または必要経費に算入されると示されています。
仮に従業員10人に月1万円ずつ出すと、損金に算入できる額は年120万円です。中退共は機構が退職金を本人へ直接支払い、企業型DCは信託銀行などの資産管理機関が資産を管理します。個別の税務処理は税理士に確認してください。
出典:勤労者退職金共済機構 中退共「掛金は税法上どのように取り扱われますか?」、国税庁「No.5231 確定給付企業年金等に係る課税関係」
加入できる会社と従業員の違い
中退共は加入できる会社が中小企業に限られ、従業員は原則として全員を加入させる制度です。企業型DCには会社の規模の要件がなく、規約で加入者の範囲を決められます。社長や役員が加入できるかどうかも、2つの制度で異なります。
中退共に入れるのは従業員数か資本金の基準を満たす中小企業
中退共に加入できるのは、業種ごとに決められた「常時雇用する従業員数」か「資本金・出資金」のどちらか一方を満たす中小企業です。どちらも基準を超える会社は加入できません。業種ごとの基準は、次の表のとおりです。
| 業種 | 常時雇用する従業員数 | 資本金・出資金 |
|---|---|---|
| 一般業種(製造業・建設業など) | 300人以下 | 3億円以下 |
| 卸売業 | 100人以下 | 1億円以下 |
| サービス業 | 100人以下 | 5千万円以下 |
| 小売業 | 50人以下 | 5千万円以下 |
たとえば従業員120人・資本金4,000万円のサービス業は、資本金の基準を満たすので加入できます。個人企業や公益法人などは、従業員数だけで判断されます。
企業型DCには会社の規模の要件がありません。厚生年金の適用事業所であれば、従業員数や資本金にかかわらず導入できます。
出典:勤労者退職金共済機構「中退共制度にはどのような企業が加入できますか?」、りそな銀行「確定拠出年金とはどのような制度ですか?」
中退共は原則として従業員全員を加入させる
中退共では、原則として従業員全員を加入させます。加入させなくてもよい人は、次の6つに限られます。
- 期間を定めて雇用される人
- 季節的な業務に雇用される人
- 試用期間中の人
- パートタイマーなどの短時間労働者
- 休職中の人
- 定年などで近く退職することが明らかな人
企業型DCは、規約で定める「一定の資格」で加入者の範囲を決められます。厚生労働省の通知が認める資格は、職種・勤続期間・年齢・本人の希望の4つです。たとえば「勤続3年以上の従業員だけ」とする設計もできますが、加入しない人には退職金などの代わりの措置が原則必要です。
出典:勤労者退職金共済機構「加入の条件」、厚生労働省「確定拠出年金制度について(法令解釈通知)」
役員は中退共に入れないが、企業型DCには入れる
中退共には、社長や役員は原則として加入できません。中退共は、雇われて働く従業員のための退職金制度だからです。
例外は、部長や工場長などを兼ねる「使用人兼務役員(役員と従業員の両方の立場をもつ人)」です。従業員として賃金を受け取り、実態として雇用関係があると認められる場合に限って加入できます。ただし代表取締役や専務・常務、監査役などは対象外です。
企業型DCでは、厚生年金の被保険者で規約の加入資格に当てはまれば、社長や役員も加入者になれます。役員報酬を受け取って厚生年金に加入している社長なら、従業員と同じように掛金を積み立てられます。
出典:勤労者退職金共済機構「使用人兼務役員は加入できますか?」、りそな銀行「企業型年金に株式会社の役員は加入できますか?」
掛金と国の助成の違い
中退共と企業型DCは、掛金の上限額と国の助成の有無が異なります。中退共は月3万円が上限で、加入時と増額時に国の助成があります。企業型DCは上限が月5.5万円と高い一方、掛金への国の助成はありません。
2つの制度の違いを表にまとめました。
| 項目 | 中退共 | 企業型DC |
|---|---|---|
| 掛金の上限(月額) | 3万円 | 5.5万円(2026年12月1日から6.2万円の予定)※他の企業年金がない場合 |
| 掛金の決め方 | 16種類から従業員ごとに選ぶ | 定額または給与の一定率などで規約に定める |
| 国の助成 | 新規加入時と増額時にあり | なし |
中退共の掛金は月5,000円から3万円までの16種類
中退共の掛金月額は、5,000円から30,000円までの16種類から従業員ごとに選びます。10,000円までは1,000円刻みで、10,000円を超えると2,000円刻みです。パートタイマーなどの短時間労働者(週の所定労働時間が通常の労働者より短く、30時間未満の従業員)には、2,000円・3,000円・4,000円の特例掛金もあります。選ぶには、加入の申込み時に労働条件通知書などの証明書を出す必要があります。
掛金は全額を会社が負担する仕組みで、一部でも従業員に負担させられません。仮の数字で試算すると、従業員10人を月5,000円で加入させた場合の負担は月5万円、年60万円です。
出典:勤労者退職金共済機構 中退共事業本部「掛金」
中退共には新規加入と掛金の増額への助成がある
中退共には、国が掛金の一部を助成する仕組みが2種類あります。新規加入助成は、初めて加入する会社が対象です。掛金月額の2分の1(従業員ごとに上限5,000円)を、加入後4か月目から1年間助成します(特例掛金の加入者には、2,000円なら300円、3,000円なら400円、4,000円なら500円の上乗せがあります)。月額変更助成は、掛金月額18,000円以下の従業員の掛金を増額すると受けられ、増額分の3分の1が1年間の助成額です。同居の親族のみを雇用する事業所は、どちらの助成も対象外となります。
仮の数字で、従業員1人あたりの助成額を試算しました。
| ケース | 助成額(1人あたり) |
|---|---|
| 月1万円で新規加入 | 月5,000円×12か月=6万円 |
| 月1.2万円から1.8万円に増額 | 月2,000円×12か月=2.4万円 |
助成期間中に掛金を減額すると、助成は打ち切られます。
出典:勤労者退職金共済機構 中退共事業本部「制度の特色」
企業型DCの掛金は月5.5万円まで、12月から6.2万円になる予定
企業型DCの掛金の上限は、他の企業年金がない会社で月5.5万円です。2026年12月1日からは月6.2万円に引き上げられる予定で、2026年11月時点では未施行です。中退共の上限である月3万円と比べると、現行でも月2.5万円多く積み立てられます。
掛金の額は、定額または給与に一定の率をかける方法などで決め、企業型年金規約(制度のルールを定めた書類)に記載します。定額にする場合は、原則として加入者全員が同じ額です。なお、中退共のような掛金への国の助成はありません。
出典:厚生労働省「企業型確定拠出年金の拠出限度額引上げに係る事務の取扱いに関する参考資料の送付について」、厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」
受け取る時期と金額の違い
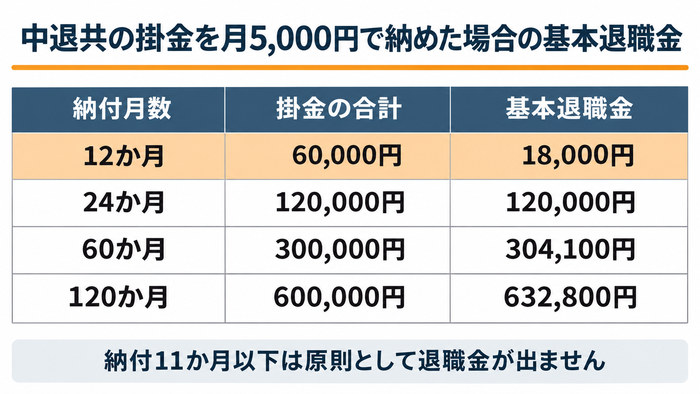
中退共は従業員が退職すれば年齢を問わず受け取れ、金額は掛金月額と納付月数で決まります。企業型DCは原則60歳まで受け取れず、金額は運用成果によって増えたり減ったりします。受け取れる時期と、加入期間が短い場合の扱いを比べてみましょう。
中退共は退職すれば年齢に関係なく受け取れる
中退共の退職金は、従業員が退職すれば年齢に関係なく受け取れます。退職した本人が中退共本部へ請求し、会社を通さず本人の口座に振り込まれる仕組みです。支払いまでは、請求の受付から1か月〜2か月半程度かかります。
受け取り方は次の3つです。
- 一時金払い:退職時に全額をまとめて受け取る
- 分割払い:5年間または10年間に分けて受け取る
- 一部分割払い:一時金と分割を組み合わせる
分割を選べるのは退職日に60歳以上の人に限られます。金額の条件もあり、全額を分割する場合は、5年分割なら80万円以上、10年分割なら150万円以上の退職金が必要です。30代で転職する従業員なら、一時金で受け取ります。
出典:中退共「退職金を請求するにはどうすればいいですか?」、中退共「退職金は分割して受け取れますか?」
中退共は掛金の納付が1年未満だと退職金が出ない
掛金の納付月数が11か月以下で退職すると、中退共の退職金は原則として支給されません。納めた掛金も事業主に戻らず、長く加入した人の退職金の財源に回ります。
掛金月額5,000円の場合、基本退職金は次のとおりです。
| 納付月数 | 掛金の合計 | 基本退職金 |
|---|---|---|
| 12か月 | 60,000円 | 18,000円 |
| 24か月 | 120,000円 | 120,000円 |
| 60か月 | 300,000円 | 304,100円 |
| 120か月 | 600,000円 | 632,800円 |
12〜23か月は掛金の合計を下回り、24〜42か月は掛金と同額です。43か月以上になると運用利息が加わり、掛金の合計を上回ります。
出典:中退共「加入後1年未満で退職した場合は退職金は支給されますか?」、中退共「基本退職金額表【年単位】」
企業型DCは原則60歳まで受け取れず、額は運用で増減する
企業型DCの資産は、原則として60歳になるまで受け取れません。老後の資金を積み立てる年金制度だからです。60歳時点の通算加入者等期間(DCに加入していた期間などの合計)が10年未満なら、開始が遅れます。8年以上10年未満は61歳、2年未満は65歳からです。
60歳前に転職した従業員は、資産を転職先の企業型DCやiDeCoへ移して運用を続けます。受取額は掛金と運用益の合計で決まり、損失が出た場合の責任は本人が負います。値下がりで掛金の合計を下回る元本割れも起こり得る点に注意が必要です。
出典:厚生労働省「確定拠出年金制度の概要」、りそな銀行「確定拠出年金でいくらの給付を受取ることができますか?」
短期間で辞めた人や懲戒解雇の扱いの違い
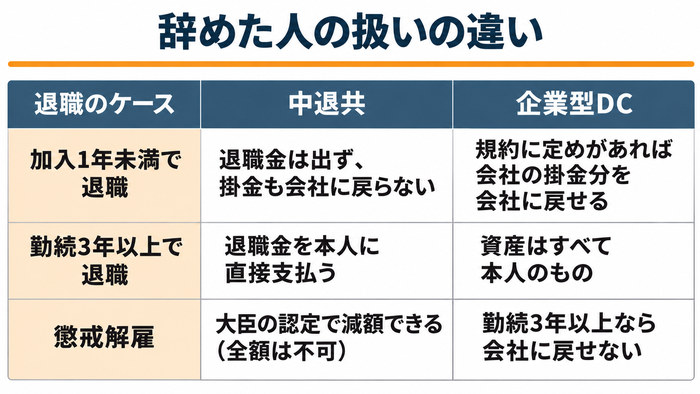
早期退職者と懲戒解雇の扱いは、中退共と企業型DCで大きく異なります。中退共は掛金が会社に戻らない一方、懲戒解雇では減額の手続きがあります。企業型DCは勤続3年未満なら会社に戻せますが、懲戒を理由に資産は取り上げられません。
退職のケースごとの違いを表にまとめました。
| 退職のケース | 中退共 | 企業型DC |
|---|---|---|
| 加入1年未満で退職 | 退職金は出ず、掛金も会社に戻らない | 規約に定めがあれば会社の掛金分を会社に戻せる |
| 勤続3年以上で退職 | 退職金を本人に直接支払う | 資産はすべて本人のもの |
| 懲戒解雇 | 大臣の認定で減額できる(全額は不可) | 勤続3年以上なら会社に戻せない |
中退共の退職金は従業員に直接支払われ、会社には戻らない
中退共の退職金は、中退共から従業員本人に直接支払われます。中退共を運営する勤労者退職金共済機構が、退職した本人に支給する仕組みだからです。会社を経由しないため、払った掛金は原則として会社に戻りません。
短期間で辞めた場合も同じ扱いです。加入から12か月未満の退職では退職金が出ず、掛けた掛金も会社には返金されません。たとえば月5,000円を11か月掛けた場合、5万5,000円は長期加入者の退職金の財源に回ります(仮の数字による試算)。12〜23か月の退職では、受け取れる額が掛金の総額を下回ります。
出典:厚生労働省「一般の中小企業退職金共済制度のしくみ」、厚生労働省「退職金の金額」
企業型DCは勤続3年未満の人の資産を会社に戻す設計ができる
企業型DCでは、勤続3年未満で辞めた人の資産のうち、会社が出した掛金に当たる部分を会社に戻せます。確定拠出年金法第3条第3項第10号が、規約(労使で合意した制度のルール)に返還の定めを置けるとしているためです。返還は、資産を預かる資産管理機関から会社へ行われます(第84条)。
判定には加入期間ではなく、その会社での勤続期間を使います。会社が月1万円を2年間出した人なら、最大24万円が返還の対象です(仮の数字による試算)。勤続3年以上の人の資産は本人のもので、懲戒解雇でも会社に戻せません。
出典:e-Gov法令検索「確定拠出年金法」、厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」
懲戒解雇のとき、中退共は厚生労働大臣の認定で減額できる
中退共では、懲戒解雇など本人の責任による退職なら、厚生労働大臣の認定を受けて退職金を減額できます。中小企業退職金共済法第10条第5項が、会社の申出と大臣の認定を条件に減額を認めているためです。申請書は、退職日の翌日から20日以内に厚生労働省へ届くよう送ります。
ただし全額は減額できず、減った分は会社に戻らず長期加入者の退職金の財源になります。一方の企業型DCには、勤続3年未満の返還を除き、懲戒解雇を理由に資産を取り上げる仕組みがありません。認定の可否は、厚生労働省の勤労者生活課に確認しましょう。
出典:中小企業退職金共済事業本部「懲戒解雇の場合には退職金を減額することができますか?」、e-Gov法令検索「中小企業退職金共済法」
中小企業はどちらを選ぶ?併用と切り替えの考え方
中退共と企業型DCのどちらが向くかは、退職金を決まった額で確実に渡したいか、役員も含めて運用で増やしたいかで分かれます。両方を同時に使う方法もあるため、自社の目的と従業員の構成から考えましょう。
ここまでの制度の違いをもとに、それぞれの制度が向いている会社の特徴を表にまとめました。
| 中退共が向く会社 | 企業型DCが向く会社 |
|---|---|
| 従業員全員に退職金を用意したい | 社長や役員の退職金も準備したい |
| 退職したときにすぐ退職金を渡したい | 60歳以降の老後資金として渡したい |
| 運用の手間や値下がりの不安を従業員に負わせたくない | 従業員が自分で運用し、資産を増やす機会を持たせたい |
| 国の掛金助成を使って始めたい | 中退共より高い上限まで掛金を出したい |
全員に確実な退職金を用意したい会社は中退共が向く
従業員全員に、決まった額の退職金を確実に渡したい会社には、中退共が向きやすいといえます。中退共は勤労者退職金共済機構(国が設けた独立行政法人)が運用を担い、退職金の額は掛金月額と納付月数で計算されるためです。従業員の運用成績で金額が変わらず、会社を辞めたときに受け取れます。
中小企業の利用状況も参考になります。厚生労働省の令和5年調査では、退職一時金制度がある30〜99人規模の企業の48.5%が、退職金の支払い準備に中退共を使っていました。社内で積み立てる企業の49.6%とほぼ同じ割合です。
出典:中小企業退職金共済事業本部「中退共制度と他の制度との特徴はそれぞれどう違うのですか?」、厚生労働省「令和5年就労条件総合調査 結果の概況」
役員の退職金も準備したい会社や運用益を期待する会社は企業型DCが向く
社長や役員の退職金もあわせて準備したい会社には、企業型DCが候補になります。中退共は役員が原則として加入できない一方で、企業型DCは原則70歳未満の厚生年金の被保険者であれば、社長や役員も加入できるためです。
掛金を多めに出したい場合も、企業型DCを検討する価値があります。他の企業年金がない会社の事業主掛金の上限は月5.5万円で、2026年12月から月6.2万円に引き上げられる予定です。運用は加入者自身が行うため、運用益が出る可能性がある反面、元本を下回るおそれもあります。
出典:厚生労働省「企業型DC加入者の加入可能年齢が引き上げられます」、厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」
併用はできるが、中退共の資産を企業型DCに移せるのは限られた場合だけ
中退共と企業型DCは併用でき、中退共を続けたまま企業型DCを上乗せできます。一方、中退共の積立金を企業型DCへ移せる場面は、次の2つに限られます。
- 従業員数や資本金が増え、中小企業の範囲を超えた場合
- 2018年5月1日以降の合併等で、中退共と企業型DCなどの加入者が中小企業1社に併存する場合
どちらにも当てはまらなければ、資産は移せません。中退共は従業員の同意などがあれば解約でき、積立金は解約手当金として従業員へ直接支払われます。切り替える前に、社会保険労務士や運営管理機関へ相談しましょう。
出典:中小企業退職金共済事業本部「中退共と企業年金との間で資産移換はできますか?」、SBI証券「中退共から企業型確定拠出年金へ移行できる?持ち運び(ポータビリティ)の条件や対応策を解説」
企業型DCと中退共に関するよくある質問
中退共と企業型DCを検討するときによく出る質問を4つ取り上げます。掛金の減額や解約時のお金の行方など、加入後に迷いやすい点が中心です。4つの答えの要点は、次の表のとおりです。
| 質問 | 答えの要点 |
|---|---|
| 中退共の掛金は途中で減らせるか | 従業員の同意か厚生労働大臣の認定があれば減らせます |
| 中退共をやめると掛金は会社に戻るか | 戻りません。解約手当金は従業員本人に支払われます |
| 特退共・小規模企業共済との違い | 特退共は従業員向け、小規模企業共済は経営者・役員本人向けの制度です |
| 従業員1人の会社でも入れるか | 中退共・企業型DCとも、従業員1人の会社で加入できます |
Q. 中退共の掛金は途中で減らせますか?
減らせますが、従業員の同意か厚生労働大臣の認定のどちらかが必要です。掛金は従業員が受け取る退職金の額に直結するため、会社だけの判断では下げられない仕組みです。
厚生労働大臣の認定は、今の掛金月額を続けるのが著しく困難な場合に限られます。同意による減額では、従業員本人が申込書の減額同意確認欄に署名するか、同意を示す書面を添えます。たとえば月1万円を月5,000円に下げる場合、書類の提出期限は減らしたい月の前月15日です。増額の助成を受けている12か月の間に減額すると、助成は打ち切られます。
出典:中小企業退職金共済事業本部「月額変更の手続き」/中小企業退職金共済事業本部「掛金の一部を国が助成してくれるそうですが、どのような制度でしょうか?」
Q. 中退共をやめると、それまでの掛金は会社に戻りますか?
会社には戻りません。契約を解除すると、掛金月額と納付月数に応じた解約手当金が従業員本人に支払われます。中退共から出るお金を受け取る権利は、従業員か遺族にあるためです。事業主はどのような理由があっても受け取れません。
会社から契約を解除できるのは、従業員の同意を得たときか、納付を続けるのが困難だと厚生労働大臣が認めたときに限られます。解約手当金は原則として掛金を12か月以上納めた従業員に支給され、本人が中退共に請求します。解除は通知書の到着日から効力を持ち、さかのぼっては解除できません。
出典:中小企業退職金共済事業本部「退職金共済契約を解約したいのですがどうすればいいですか?」/中小企業退職金共済事業本部「退職金は事業主(会社)が受け取ることができますか?」
Q. 特退共や小規模企業共済とはどう違いますか?
特退共は従業員の退職金を積み立てる制度で、小規模企業共済は経営者や役員が自分の退職金を積み立てる制度です。
特退共(特定退職金共済)は、商工会議所などの団体が運営しています。東京商工会議所の場合、掛金は1人あたり月1,000〜30,000円で、中退共との重複加入も認められます。退職金は従業員本人に支払われ、会社は受け取れません。
小規模企業共済は中小企業基盤整備機構が運営し、掛金は月1,000〜70,000円の範囲で本人が決めます。掛金は全額を所得控除できますが、従業員の退職金には使えません。
出典:東京商工会議所「特定退職金共済」/中小企業基盤整備機構「制度の概要」
Q. 従業員が1人の会社でもどちらかに入れますか?
中退共・企業型DCとも、従業員1人の会社で加入できます。中退共の加入条件は、一般業種なら従業員300人以下か資本金3億円以下という上限で決まります。
ただし、中退共に入れるのは雇われている従業員で、事業主本人と原則として法人の役員は対象外です。事業主と生計を一にする同居の親族は、使用従属関係を示す書類を出せば加入できます。
企業型DCは確定拠出年金法に人数の要件がなく、厚生年金の適用事業所なら加入者1人でも導入できます。役員だけの会社も対象ですが、将来入社する従業員も加入できる制度設計が前提です。
出典:中小企業退職金共済事業本部「安心・確実・有利 国の退職金制度 よくわかる ダイジェスト版」/SBI証券「よくあるご質問|企業型確定拠出年金」
退職金を準備する目的に合わせて、中退共と企業型DCを選びましょう
中退共と企業型DCは、どちらも掛金が全額損金になる社外積立の退職金制度です。中退共は退職時に掛金と納付月数で決まる額を受け取れ、国の助成もあります。企業型DCは従業員が運用し、役員も加入できる一方、受け取りは原則60歳以降です。
まずは自社が中退共の加入要件に当てはまるか確かめ、役員を含めるかや受け取り時期の希望を整理しましょう。あわせて勤労者退職金共済機構や運営管理機関、社会保険労務士へ相談すると、制度を選びやすくなります。
中退共と企業型DCのどちらが向くかは、役員を含めるかと、受け取り時期の希望で決まります。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「中退共と企業型DCのどちらが自社に合うかを相談したい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →