従業員から「企業型DCには加入したくない」と言われ、会社としてどう答えればよいか迷っていませんか。
加入しないことができるかは、規約の加入資格と制度の型で決まります。全員加入型では原則として加入が前提ですが、希望者加入型や選択制なら加入しない道があります。制度の型を取り違えると、従業員への説明が食い違いかねません。
規約に定められる加入資格は、職種・勤続期間・年齢・希望の4つだけです。ためらう理由には説明で解消できるものもあり、会社は加入を強制せず、正確に説明する立場にあります。ただし、一度加入すると本人の希望だけでは脱退できません。
本記事では、制度の型ごとの加入の可否と従業員がためらう主な理由、会社の対応を整理します。加入しない従業員がiDeCoやNISAで資産をつくる方法と、退職時の資産移換や脱退一時金の注意点も確認します。
従業員は企業型DCに加入しないことができる?
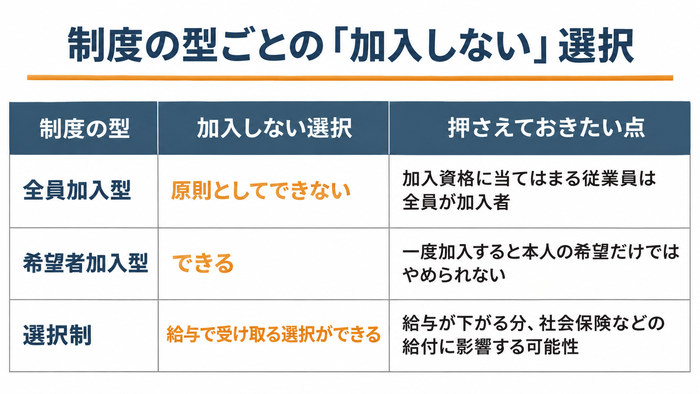
従業員が企業型DCに加入しないことができるかは、自社の規約で決めた加入資格と制度の型によって決まります。規約で全員を加入者としていれば原則として加入は避けられず、「希望する者」を資格にした規約や選択制なら加入しない道があります。
制度の型ごとの違いは、次の表のとおりです。
| 制度の型 | 加入しない選択 | 押さえておきたい点 |
|---|---|---|
| 全員加入型 | 原則としてできません | 加入資格に当てはまる従業員は全員が加入者になります |
| 希望者加入型 | できます | 一度加入すると本人の希望だけでは途中でやめられません |
| 選択制 | 給与で受け取る選択ができます | 給与が下がる分、社会保険などの給付に影響する可能性があります |
規約で加入者と決めた従業員は原則として全員が加入する
規約で加入者と決めた従業員は、本人が希望しなくても原則として企業型DCに加入します。確定拠出年金法第9条で、実施事業所に使用される第1号等厚生年金被保険者は企業型年金加入者とすると定められているためです。第1号等厚生年金被保険者とは、主に会社で厚生年金に加入している従業員を指します。
例外は、規約で「一定の資格」を定めた場合に、その資格を持たない従業員です。全員加入型の規約で「加入したくない」と言われても、本人の意思だけで加入者から外す扱いはできません。
出典:e-Gov法令検索「確定拠出年金法」
「希望する者」を加入資格にした規約なら加入しない選択ができる
規約の加入資格を「希望する者」にしていれば、従業員は加入しない選択ができます。厚生労働省の法令解釈通知で、「一定の資格」として定められる4つの資格の1つに「希望する者」が挙げられているためです。残る3つは、一定の職種・勤続期間・年齢です。
ただし、加入した従業員が自分の判断で途中から加入をやめることはできません。加入しない従業員には退職金制度か確定給付企業年金(会社が給付額を約束する年金)を原則として適用し、DC掛金に代わる相当な措置を講じる必要があります。
出典:厚生労働省「確定拠出年金制度について(平成13年8月21日年発第213号)」
選択制DCでは給与で受け取るかDCに回すかを従業員が選ぶ
選択制DCでは、給与の一部をDCの掛金に回すか、給与のまま受け取るかを従業員が選びます。給与で受け取る従業員は、DCに掛金を積み立てません。仮の数字で試算すると、月給30万円のうち2万円を掛金に回した場合、給与として受け取る額は28万円です。
給与が下がると、給与をもとに計算する厚生年金や雇用保険の給付額が減る可能性があります。厚生労働省の規約承認基準は、社会保険・雇用保険の給付額への影響を含めて、従業員へ正確に説明するよう事業主に求めています。
出典:厚生労働省「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正について」
加入者の範囲を決める「一定の資格」は4つだけ
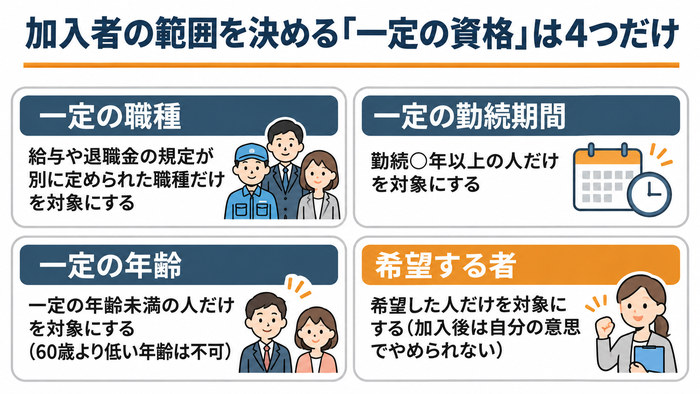
企業型DCの加入者の範囲は、会社が自由に決められるわけではありません。規約(制度のルールを定め、国の承認を受ける文書)に書ける「一定の資格」は、職種・勤続期間・年齢・希望の4つに限られます。決め方のルールと、加入しない従業員への対応を確認しましょう。
職種・勤続期間・年齢・希望の4つで加入者の範囲を決める
企業型DCの加入対象を絞るときに使える資格は、次の4つです。4つ以外の基準は、厚生労働省の通知で基本的に不当な差別にあたるとされています。
| 資格 | 決め方の具体例 |
|---|---|
| 一定の職種 | 研究職・営業職など、給与や退職金の規定が別に定められた職種だけを対象にする |
| 一定の勤続期間 | 「勤続○年以上」の人だけを対象にする(試用期間中の人は外せる) |
| 一定の年齢 | 「60歳未満」など一定の年齢未満の人だけを対象にする(60歳より低い年齢は不可) |
| 希望する者 | 希望した人だけを対象にする(加入後は自分の意思でやめられない) |
年齢には例外があります。制度開始時や入社時に50歳以上の人は、50歳以上の一定の年齢で区切って対象外にできます。運用期間が短く、60歳以降の定年退職時に給付を受け取れない場合があるためです。
出典:厚生労働省「確定拠出年金制度について」
不当に差別的な決め方は認められない
4つの資格を使う場合でも、枠を外れた決め方は認められません。厚生労働省の規約承認基準では、資格ごとの決め方が次のように限られています。
- 年齢:一定の年齢未満の人だけを対象にする形で、「27歳以上」のように下限で区切る形は含まれない
- 勤続期間:DCを実施する自社の事業所に使用されている期間で数える
- 職種:労働協約や就業規則で、給与や退職金の条件が別に定められている職種に限る
職種で分ける場合も名称だけでは判断されず、給与や退職金の条件が異なるなどの合理的な理由が求められます。管理職やパート社員の扱いに迷うときは、社会保険労務士や運営管理機関に確認しましょう。
出典:厚生労働省「確定拠出年金の企業型年金に係る規約の承認基準等について」、厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」
加入しない従業員には代わりの措置を用意する
一定の資格で加入しない従業員には、原則として会社の掛金に代わる措置(代替措置)が必要です。厚生労働省の通知が求める制度は、決め方ごとに次のとおりです。
- 職種・勤続期間で決めた場合:確定給付企業年金(DB)や退職手当制度など
- 50歳以上の年齢で区切った場合:退職手当制度
- 希望する者に限った場合:DBまたは退職手当制度(希望しない人に適用)
退職手当制度には退職金の前払いも含まれ、掛金の拠出に代わる相当な措置を講じる必要があります。仮の数字で例えると、掛金が月1万円なら、加入しない人にも月1万円に見合う額を支給する形です。
出典:厚生労働省「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正について(年企発0930第3号)」
従業員が加入をためらう主な理由
従業員が企業型DCへの加入をためらう理由は、引き出せる時期や運用の責任、給与との関係という制度の仕組みから生まれます。正しく説明すれば解消できる誤解もあれば、説明しても残るデメリットもあります。代表的な3つの理由と、根拠になる事実を順に見ていきましょう。
原則60歳まで引き出せないのが不安
企業型DCの資産は、原則60歳になるまで受け取れません。老後の資金づくりを目的とする制度で、受け取れる時期と条件が法律で決められているためです。主な受け取り方は次の2つです。
| 受け取り方 | 受け取れる時期・条件 |
|---|---|
| 老齢給付金 | 原則60歳から。通算加入者等期間(加入していた期間などの合計)が10年未満なら61〜65歳に遅れる |
| 脱退一時金 | 退職などで資格を失った後、資産1万5,000円以下などの限られた場合だけ |
在職中に住宅購入などの目的で引き出す方法はなく、不安の根拠になっています。
出典:厚生労働省「確定拠出年金制度の概要」
投資の知識がなく、元本割れが心配
元本割れの不安は、元本確保型の商品を選べると知れば和らぐ場合があります。企業型DCは加入者自身が運用し、運用の結果に応じて給付額が決まる制度です。運用商品には、預金や保険などの元本確保型と、値動きのある投資信託があります。元本割れの可能性があるのは、主に投資信託です。
企業年金連合会の2024年度調査では、元本確保型の選定本数は回答企業の平均で4.4本でした。内訳は預金2.3本、保険2.2本です。元本確保型だけで運用する加入者の割合も、平均22.6%にのぼります。
出典:企業年金連合会「確定拠出年金のしくみ」、企業年金連合会「2024(令和6)年度 企業型確定拠出年金実態調査結果(概要版)」
選択制DCで手取りや将来の年金が減るのが気になる
選択制DCでは、給与を掛金に回すと毎月の手取りが減り、将来の厚生年金なども減る場合があります。給与を減らした分、保険料や年金額の基準になる標準報酬月額も下がりやすいためです。厚生労働省の審議会資料も、選択制では将来の公的年金の給付額が下がる影響に留意が必要としています。
仮に月2万円を掛金に回し、標準報酬月額が2万円下がった状態が20年続くとします。老齢厚生年金の報酬比例部分は、年2万6,000円あまり減る計算です(概算)。病気で休んだときの傷病手当金も、減る可能性があります。
出典:厚生労働省「参考資料(いわゆる総合型DC、自動移換、いわゆる選択制DB・選択制DC、健全化法への対応)」、日本年金機構「報酬比例部分」
加入をためらう従業員への会社の対応
加入をためらう従業員には、税金の優遇・元本確保型の商品・本人の選択権の3点を、数字と事実で説明するのが基本です。「損をしそう」「よくわからない」という不安は、具体的な金額と選択肢を示せば和らぐでしょう。
説明の場では、次の5つのポイントを伝えると話が整理しやすくなります。
- 掛金には税金がかからず、運用中の利益も非課税です
- 受け取るときは、退職所得控除または公的年金等控除の対象になります
- 選択制では社会保険料が下がる一方、将来の年金額などが減る場合もあり、両面の説明が必要です
- ラインアップに元本確保型(預金・保険)があれば、元本確保型だけで運用する方法も選べます
- 選択制や希望者のみが加入する規約では、加入するかどうかは本人の判断です
税金の優遇を具体的な金額で示して説明する
税金の優遇は、掛金・運用・受取の3段階で金額を示すと伝わります。事業主掛金は給与として課税されず、加入者掛金は全額が小規模企業共済等掛金控除(所得から差し引ける控除)の対象です。運用益には課税されず(積立金への特別法人税は、2029年3月31日までに始まる事業年度分まで課税が停止されています)、受取時も退職所得控除などが使えます。
仮に選択制で月1万円を掛金に回し、所得税・住民税の税率を各10%とすると、年間2.4万円(12万円×20%)の税負担が軽くなります。給与所得控除などを除く概算のため、個別の試算は税理士への確認が安心です。社会保険料も下がる一方、将来の厚生年金などが減る場合もあります。
出典:国税庁「No.5231 確定給付企業年金等に係る課税関係」
元本確保型の商品も選べると伝える
投資に不安がある従業員には、元本確保型の商品も選べると伝えます。企業年金連合会の資料をもとにした厚生労働省の集計では、企業型DCの運用商品は2024年度決算で平均22.1本です。預金や保険など元本確保型の商品だけで積み立てる方法も選べます。
ただし、元本確保型にも弱点があります。物価が上がるとお金で買える物が減り、実質的な価値が目減りする点です。厚生労働省の通知も、インフレリスクを投資教育の項目に挙げています。保険商品は、途中で切り替えると解約控除(中途解約の費用)が引かれる場合もあります。
出典:厚生労働省「(参考)確定拠出年金制度の概況、制度見直し等について」/企業年金連合会「企業型確定拠出年金 投資教育ハンドブック(2022年9月改訂)」
加入を強制せず、本人の判断を尊重する
選択制や希望者のみが加入する規約では、加入するかどうかは従業員本人が決めます。会社の役割は、判断に必要な情報を正確に伝えることです。厚生労働省の法令解釈通知も、選択制では社会保険・雇用保険の給付額への影響を含め、正確に説明するよう事業主に求めています。
また、確定拠出年金法第43条にもとづく施行規則第23条は、特定の運用商品を選ぶか選ばないかを事業主が勧める行為を禁じています。希望して加入した人は、あとから任意に脱退できません。加入前にその点も伝えると、トラブルを防げます。
出典:厚生労働省「DC制度・その他(第38回社会保障審議会企業年金・個人年金部会 資料1)」/e-Gov法令検索「確定拠出年金法施行規則」
一度加入するとやめられない点に注意する
企業型DCは、加入した後に本人の都合だけではやめられない制度です。退職後も資産を移す手続きが残り、60歳前に現金で受け取れる場面も限られます。加入するかを決める前に、従業員へ伝えたい3つの注意点を整理します。
加入後に本人の希望だけで脱退することはできない
企業型DCに加入した従業員は、在職中に本人の希望だけで加入者をやめられません。厚生労働省の通知では、「希望する者」だけが加入する規約でも、加入後に資格の喪失を任意に選べないとされています。
給与の一部を掛金にする「選択制」も、選べる金額や変更の時期は規約などで決まります。本人が上乗せする掛金(マッチング拠出)の額の変更は、12月から翌年11月までの1年間に1回までです。加入前に、掛金を見直せる機会も伝えましょう。
出典:厚生労働省「『確定拠出年金の企業型年金に係る規約の承認基準等について』の一部改正について(年企発0927第2号)」、e-Gov法令検索「確定拠出年金法施行令」
退職などで資格を失ったときは資産を移す手続きが必要になる
退職などで加入資格を失った従業員は、資産を別の制度へ移す「移換」の手続きを自分で行います。期限は、資格を失った月の翌月から数えて6か月以内です。主な移し先は、転職先の企業型DCやiDeCo(個人型確定拠出年金)です。
期限を過ぎると、資産は国民年金基金連合会へ自動で移されます(自動移換)。自動移換の間は運用されず、移換時に4,348円、4か月後から月98円の手数料が資産から引かれます。受け取りの開始が遅れる場合もある点に注意が必要です。
出典:国民年金基金連合会「転職・退職された方|iDeCo公式サイト」
脱退一時金を受け取れるのは限られた場合だけ
企業型DCの資産を60歳前に一時金で受け取る「脱退一時金」は、要件を満たす一部の人しか請求できません。会社員や自営業者は原則としてiDeCoに加入できるため、資産が1.5万円を超えると対象外になりやすいからです。要件は、資産額によって次の2つに分かれます。
| 資産額 | 主な要件 |
|---|---|
| 1.5万円以下 | 企業型DC・iDeCoの加入者や運用指図者でない/資格を失った月の翌月から6か月以内 |
| 1.5万円超 | 上の行の要件に加えて60歳未満・iDeCoに加入できない・掛金を出した期間が5年以内か資産25万円以下など |
運用指図者とは、掛金を出さずに運用だけを続ける人です。「辞めたらすぐ現金で受け取れる」と誤解されないよう、加入前に説明しましょう。
出典:厚生労働省「2020年の制度改正」
加入しない従業員の資産づくりの選択肢
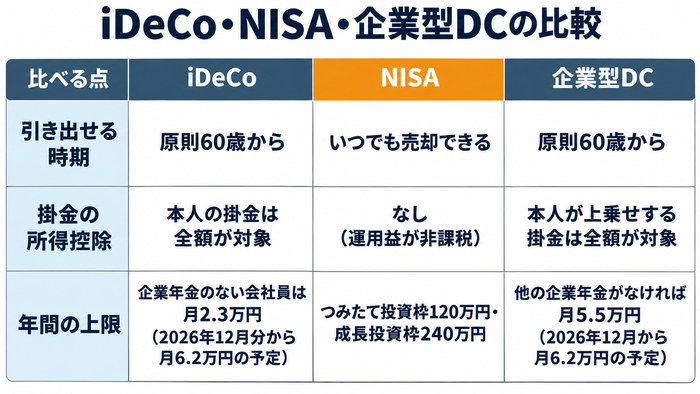
企業型DCに加入しない従業員も、iDeCo(個人型確定拠出年金)やNISA(少額投資非課税制度)で老後資金を準備できます。引き出せる時期や税金の扱いが制度ごとに違うため、従業員の目的に合わせて説明しましょう。
3つの制度の主な違いを、次の表にまとめました。
| 比べる点 | iDeCo | NISA | 企業型DC |
|---|---|---|---|
| 引き出せる時期 | 原則60歳から | いつでも売却できる | 原則60歳から |
| 掛金の所得控除 | 本人の掛金は全額が対象 | なし(運用益が非課税) | 本人が上乗せするマッチング掛金は全額が対象 |
| 年間の上限 | 企業年金のない会社員は月2.3万円(2026年12月分から月6.2万円の予定) | つみたて投資枠120万円・成長投資枠240万円(生涯1,800万円まで) | 他の企業年金がなければ月5.5万円(2026年12月から月6.2万円の予定) |
| 手数料 | 加入時2,829円と毎月の手数料(金融機関の手数料は別) | つみたて投資枠の商品は購入時手数料・口座管理料がゼロ | 事務費を会社と加入者でどう負担するかを規約で定める |
iDeCoに個人で加入する
企業型DCに加入しない会社員は、iDeCoに個人で加入できます。上限は、企業年金(企業型DCや確定給付企業年金)への加入の有無で決まります。企業年金に加入していなければ現在は月2.3万円で、2026年12月分(2027年1月引落し分)から月6.2万円に引き上げられる予定です。
掛金は全額が所得控除(税金を計算する所得から差し引く仕組み)の対象です。月1万円を出し、所得税・住民税が各10%の人なら年2.4万円の税金が軽くなります(仮の数字による試算)。ただし原則60歳まで引き出せません。
出典:厚生労働省「2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額と加入可能年齢が引き上げられます。」、国民年金基金連合会「iDeCo(イデコ)のメリット|iDeCo公式サイト」
NISAで引き出しやすい資産をつくる
NISAは、必要なときに売却して現金にできる資産づくりの制度です。iDeCoと違って60歳まで引き出せないという制限がなく、教育費や住宅資金にも回せます。年間の投資枠はつみたて投資枠120万円・成長投資枠240万円で、生涯の上限は1,800万円です。
NISAの税制優遇は、運用で得た利益が非課税になる点にあります。投資した金額を所得から差し引く仕組みはありません。つみたて投資枠の対象商品は購入時手数料や口座管理料がゼロです。一方、iDeCoは加入時に2,829円がかかり、毎月の手数料も発生します。
出典:金融庁「NISAを利用する皆さまへ」、国民年金基金連合会「iDeCo加入者に係る手数料を見直します」
あとから加入を希望したときの扱いを規約で決めておく
加入資格を「希望する者」とした企業型DCでは、加入しなかった従業員も後から加入できます。ただし厚生労働省のQ&Aでは、後から加入できる旨を規約に定める必要があるとしています。
厚生労働省の通知やQ&Aで確認できる範囲では、申し出を受け付ける時期の具体的な決まりは示されていません。受付を毎月にするか年1回にするかなどは、規約で決めておきましょう。一度加入すると本人の希望では脱退できない点も、案内時に伝えると安心です。手続きの流れは、運営管理機関(記録管理や商品案内を担う会社)に確認してください。
出典:厚生労働省「確定拠出年金Q&A(令和8年10月1日施行)」
企業型DCに加入しない場合のよくある質問
企業型DCに加入しない選択について、従業員から受けやすい質問を4つ取り上げます。答えの多くは、自社の企業型年金規約(制度のルールを定めた書類)と退職金規程で決まります。説明の前に、両方を手元に用意しておくと安心です。
Q. 加入しない従業員の給与や待遇は変わりますか?
選択制DCで加入しない場合、掛金にあてる分を給与として受け取るため、支給の総額は変わりません。たとえば掛金の枠が月2万円なら、加入しない人には月2万円が前払い退職金などの名目で支給されます(仮の数字による例)。給与扱いのため、所得税や社会保険料がかかります。
希望者だけが加入する型でも、加入しない人には退職手当制度などで掛金に代わる相当な措置を講じるのが原則です。加入方式ごとの扱いを表にまとめました。
| 加入方式 | 加入しない人の扱い |
|---|---|
| 選択制 | 掛金にあてる分を給与(前払い退職金など)で受け取る |
| 希望者加入型 | 確定給付企業年金か退職手当制度で相当な措置を受ける |
| 全員加入型 | 資格を満たす人は自動で加入者になる。職種などで対象外の人は他の退職給付制度の対象になる |
出典:厚生労働省「『確定拠出年金制度について』の一部改正について(年発0930第29号)」
Q. パートタイマーも企業型DCの加入対象になりますか?
厚生年金に加入しているパートタイマーは、企業型DCの加入対象になります。確定拠出年金法第9条で、加入者は第1号等厚生年金被保険者(会社員などの厚生年金加入者)と定められているためです。ただし規約で職種などの一定の資格を定めた場合、資格のない人は加入者になりません。
パートタイマーが厚生年金に入る範囲は広がっています。週20時間以上などの要件を満たす短時間労働者は、2026年11月時点で被保険者51人以上の企業などが対象です。2027年10月からは36人以上の企業へ広がる予定です。
出典:厚生労働省「確定拠出年金法(平成13年法律第88号)」/日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
Q. 加入しないと退職金はもらえなくなりますか?
企業型DCを退職金の一部にあてている会社では、加入しないとDC分の退職給付は受け取れないか、別の給付に置き換わります。どちらになるかは、企業型年金規約と退職金規程の定め方しだいです。令和5年の厚生労働省の調査では、退職年金制度がある企業の50.3%が企業型DCを使っています(複数回答)。
選択制では、加入しない人がDC分を毎月の給与で先に受け取る仕組みです。DCとは別に退職一時金がある会社なら、一時金は加入の有無に関係なく規程どおり支給されます。
出典:厚生労働省「令和5年就労条件総合調査の結果の概況」
Q. 60歳以上の従業員も加入できますか?
60歳以上の従業員も、70歳未満の厚生年金被保険者であれば企業型DCに加入できます。2022年5月の改正で、加入できる年齢が原則70歳未満まで広がりました。改正前は原則60歳未満で、60歳以降は規約に定めがある場合に限り65歳未満まででした。
ただし規約で「65歳未満」などの年齢を定めている会社では、規約の年齢までしか加入できません。年齢の資格は60歳より低く設定できない決まりです。企業型DCの老齢給付金をすでに請求した人は、再び加入できない点にも注意してください。
出典:厚生労働省「令和4(2022)年5月から企業型DC加入者の加入可能年齢が引き上げられます」
加入しない選択肢を規約で整理し、従業員に正しく説明しましょう
加入しない選択肢は、規約の加入資格と制度の型で決まります。ためらう理由は、税金の優遇や元本確保型の商品を金額と事実で示せば和らぐ場合があります。一度加入すると本人の希望だけでは脱退できない点も、加入前に伝えましょう。まずは自社の規約を確かめ、税金の優遇と注意点を金額で説明する資料を用意してください。判断に迷う点は、運営管理機関や社会保険労務士への相談が安心です。
当オフィスでは、企業型DCの従業員向け投資教育セミナーを行っています。加入をためらう従業員に、税金の優遇や元本確保型の商品を数字で伝える説明会も企画します。「加入をためらう従業員への説明を整えたい」という段階からお気軽にご相談ください。
サービス内容を見る → 無料で相談する →これから企業型DCを導入する会社には、提携先と連携した企業型DCの導入相談(オンライン60分・無料)もご用意しています。
