「育児休業に入ったら、企業型DCの掛金はどうなるのだろう」――産休や育休を控えて、そう気にかける人は少なくありません。
育休中に事業主掛金が止まるかどうかは、勤務先の企業型年金規約の定めで決まります。法律が一律に決めているわけではなく、会社ごとに扱いが分かれます。
掛金が止まっても、これまで積み立てた資産の運用は続きます。スイッチングや配分変更の手続きも、休業中の本人が行えます。
気をつけたいのは選択制DCです。給与の一部を掛金へ振り替える仕組みのため、育児休業給付金の計算に関わる可能性があります。
本記事では、育休中の掛金の扱いと産休との違いを図解で整理します。掛金を止めた期間が将来の受取額へどう響くか、停止から再開までの手続きもあわせて紹介します。
育休中の掛金はどうなるか
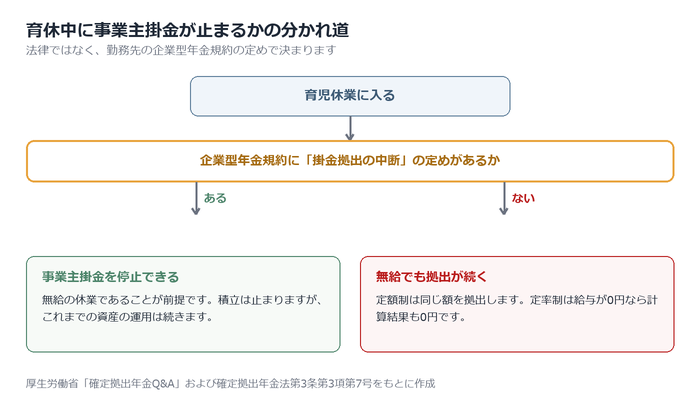
育児休業中の事業主掛金は、勤務先の企業型年金規約に停止の定めがあれば止まります。法律が一律に決めているわけではなく、扱いは会社ごとに分かれる点に注意が必要です。掛金が止まる仕組みと、産休との違い、自社の規約の調べ方を順に見ていきます。
事業主掛金は規約の定めで停止できる
育児休業中の事業主掛金は、企業型年金規約に停止の定めがあれば止まります。厚生労働省の確定拠出年金Q&Aは、掛金の中断が認められる条件を示しています。就業規則などに定める休業で給与が支払われず、労使の合意のうえ規約に明確に規定されている場合です。
企業型年金規約とは、掛金の算定方法や拠出のしかたを定めた社内ルールです。国の承認を受けて効力を持つ文書のため、内容は会社ごとに違います。
停止は法律上の義務ではありません。規約に定めがなければ、育休中も掛金はそのまま拠出されます。
出典:e-Gov法令検索「確定拠出年金法」
産休中は原則として拠出が続く
産前産後休業の期間中は、事業主掛金の拠出がそのまま続く扱いが多く見られます。産休は労働基準法65条にもとづく休業で、産前6週間(多胎妊娠は14週間)と産後8週間が対象です。
掛金の中断は、規約に中断の事由として明記された休業に限られます。給与が無給になるだけで自動的に止まる仕組みではありません。多くの規約は中断の事由を育児休業や介護休業に絞っており、産休を含めていません。
産休を中断の事由に加えている規約もあるため、勤務先の規約での確認がすすめられます。
休業の種類ごとに事業主掛金の扱いを整理すると、違いがつかみやすくなります。
| 休業の種類 | 事業主掛金の扱い |
|---|---|
| 産前産後休業(産休) | 拠出が続く例が多い |
| 育児休業(育休) | 規約に定めがあれば停止 |
| 私傷病による休職 | 規約の定め次第で分かれる |
出典:e-Gov法令検索「労働基準法」
自社の扱いを確かめる方法
掛金が止まるかどうかは、勤務先の企業型年金規約を読めば確認できます。企業型年金規約は労使の合意で作られ、厚生労働大臣の承認を受けて効力を持つ文書です。
確認先は次の4つが中心になります。
- 企業型年金規約(社内イントラネットや人事総務の窓口で閲覧する)
- 加入時に配られた制度の説明資料
- 人事部門や総務部門の担当者
- 記録関連運営管理機関(加入者ごとの記録を管理する会社)の加入者向けサイト
規約では「掛金拠出の中断」という見出しで書かれる例が多く見られます。規約が見当たらない場合は、人事総務の担当部署に問い合わせましょう。「育児休業中の事業主掛金の扱い」と具体的に伝えると、回答が得られやすくなります。
出典:企業年金連合会「用語集 年金規約」
産休と育休で扱いが違う理由
産前産後休業と育児休業は、休んでいる点は同じでも根拠となる法律が別々です。目的も、期間の決まり方も異なります。企業型確定拠出年金の掛金の扱いが分かれる背景には、法律上の位置づけの違いと、掛金の決め方の違いがあります。
産前産後休業は労働基準法が定める休業
産前産後休業は、労働基準法第65条が根拠となる休業です。産前は、6週間(多胎妊娠では14週間)以内に出産予定の女性が請求した場合、会社は働かせてはなりません。多胎妊娠とは、双子など2人以上を同時に妊娠している状態を指します。
産後は8週間を経過しない女性を就業させてはならないと定められています。ただし産後6週間を過ぎた女性が請求し、医師が支障なしと認めた業務であれば働けます。産前は本人の請求が要件ですが、産後は請求がなくても休業になります。就業が免除されるだけで、労働契約は続いたままです。
育児休業は育児介護休業法が定める休業
育児休業の根拠は、育児・介護休業法です。同法第5条は、1歳に満たない子を養育する労働者が、事業主に申し出て育児休業を取れると定めています。要件を満たす場合は、1歳6か月に達するまで、さらに2歳に達するまで延長できます。
産前産後休業が会社への就業禁止という形をとるのに対し、育児休業は労働者本人の申出で始まります。休業期間は、申し出た開始予定日から終了予定日までの間です。男女どちらも取得でき、期間中の賃金支払いは法律上の義務ではありません。賃金がゼロになる期間が生じる点が、掛金の扱いに影響します。
2つの休業の違いを、根拠法・期間・企業型DCの掛金という3つの視点で整理すると、次のようになります。
| 項目 | 産前産後休業 | 育児休業 |
|---|---|---|
| 根拠法 | 労働基準法第65条 | 育児・介護休業法第5条 |
| 期間 | 産前6週間(多胎妊娠は14週間)と産後8週間 | 原則として子が1歳に達するまで(要件を満たせば最長2歳まで) |
| 企業型DCの掛金 | 規約に拠出を止める定めがなければ拠出が続く | 規約に拠出中断の定めがあれば止められる。定率制では賃金0円で掛金も0円 |
出典:e-Gov法令検索「育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律」
定額制と定率制で結果が変わる
事業主掛金の決め方は、確定拠出年金法第4条第1項第3号で定められています。定額か、給与に一定の率を乗ずる方法か、これらに類する方法に限られます。厚生労働省の法令解釈通知は、定額の場合は加入者全員が同額になるようにしなければならないとしています。
定率制では給与に率を掛けるため、賃金が0円の期間は掛金も0円です。定額制は給与と連動しないので、規約に拠出中断の定めがなければ拠出が続きます。厚生労働省の確定拠出年金Q&Aでも、育児休業を掛金拠出中断とする場合は規約に定める前提で扱われています。
出典:厚生労働省「確定拠出年金Q&A」
掛金が止まっても運用は続く
育児休業に入って掛金の拠出が止まっても、これまで積み立てた資産の運用は止まりません。投資信託など値動きのある商品を持っていれば、休業中も評価額は動きます。運用の指図やスイッチングも、休業中の加入者本人が行えます。
育休中に続く手続きと止まる項目を、次の表に整理します。
| 項目 | 育休中の扱い |
|---|---|
| 積立済み資産の運用 | 続く(評価額は日々動く) |
| 運用の指図 | 加入者本人が続けて行える |
| スイッチング(預替え) | 手続きできる |
| 配分変更 | 手続きできるが、掛金がないため効果は出ない |
| 事務費(口座管理手数料) | 発生し続ける(負担者は規約による) |
これまでの資産は運用され続ける
掛金の拠出が止まっても、すでに積み立てた個人別管理資産の運用は続きます。個人別管理資産とは、加入者ごとに区分して管理される年金資産です。値動きのある商品を持っていれば、育休中も評価額は日々動きます。
運用の指図を行うのは加入者本人です。確定拠出年金法第25条第1項は、加入者等が個人別管理資産について運用の指図を行うと定めています。育休で職場を離れている間も、指図する人は変わりません。同法第4条第1項第5号では、少なくとも3か月に1回は運用の指図を行えることが、規約の承認基準とされています。
出典:企業年金連合会「個人別管理資産」
スイッチングも配分変更もできる
育休中でも、スイッチングと配分変更の手続きは行えます。スイッチングは預替えとも呼ばれ、運用商品を売買してすでに積み立てた資産の残高を組み替える手続きです。配分変更は、毎月の掛金で購入する商品の配分比率を変える手続きを指します。
両者は別々の指図で、片方を行っても、もう片方には反映されません。掛金の拠出が止まっている間は、配分変更をしても購入される商品がありません。手続き自体はできますが、効果が出るのは拠出が再開してからです。
出典:企業年金連合会「スイッチング(預替え)」/企業年金連合会「配分変更」
口座管理手数料は引かれ続ける
口座を維持するための事務費は、掛金の拠出が止まっている間も発生します。負担するのが会社か加入者かは、勤務先の企業型年金規約の定めによります。
厚生労働省の法令解釈通知では、運営管理機関と資産管理機関に係る事務費について、額や算定方法を規約に記載するよう求めています。事業主と加入者等それぞれの負担割合も、規約に定める事項です。加入者負担と定められている分は、個人別管理資産から差し引かれます。掛金の入金がない育休中は、差し引かれた分だけ残高が減ります。詳しい金額は勤務先の規約で確認できます。
出典:厚生労働省「確定拠出年金制度について(法令解釈通知)」
選択制DCは育児休業給付金に影響する場合がある
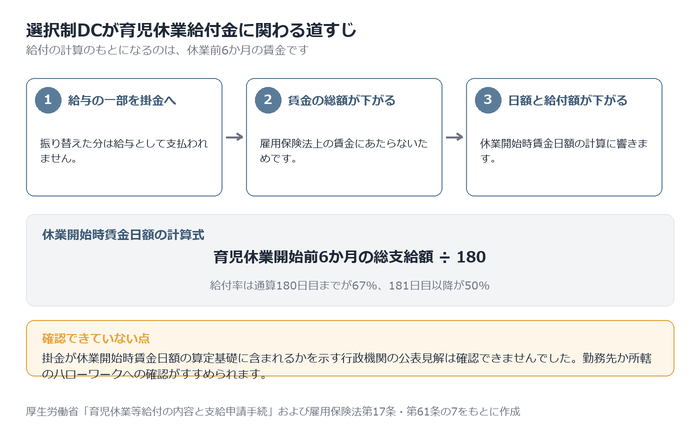
選択制DC(給与の一部を掛金に振り替えるかどうかを本人が選ぶ制度)では、掛金にあてた分が給与として支払われません。育児休業給付金は休業前の賃金をもとに計算されるため、掛金の選び方によって受け取る額が変わる可能性があります。
給与の一部を掛金に振り替える仕組み
選択制DCで掛金の拠出を選ぶと、振り替えた分は給与として支払われず、賃金の額が下がります。掛金が事業主から加入者の年金資産へ直接拠出される扱いになるためです。
雇用保険法第4条第4項は、賃金を「労働の対償として事業主が労働者に支払うもの」と定めています。掛金として振り替えた分は労働者に支払われないため、この定義にはあてはまりません。
月々の手取りが減るだけでなく、賃金をもとに計算する給付の額にも関わってきます。
出典:e-Gov法令検索「雇用保険法」
休業開始時賃金日額が下がる仕組み
育児休業給付金の額は、休業開始時賃金日額に支給日数と給付率を掛けて決まります。休業開始時賃金日額とは、育児休業開始前6か月間の総支給額を180で割った額です。厚生労働省は総支給額を「保険料等が控除される前の額」と説明し、賞与は除くとしています。
給付率は、休業開始から通算180日目までが67%、181日目以降は50%です。2025年4月1日に創設された出生後休業支援給付金は、要件を満たすと最大28日分に13%が上乗せされます。
もとになる賃金の総額が下がれば、日額も支給額も同じ割合で下がります。
出典:厚生労働省「育児休業等給付の内容と支給申請手続」/厚生労働省「Q&A~育児休業等給付~」
影響の大きさをどう考えるか
掛金による負担の軽減と、給付の減少を並べて比べる考え方が役に立ちます。掛金にあてた分は所得税や社会保険料の計算から外れる一方、賃金として支払われない分は給付の算定からも外れるためです。
選択制DCの掛金が休業開始時賃金日額の算定基礎に含まれるかどうかについて、行政機関の公表見解は確認できませんでした。育休を控えている場合は、勤務先の担当部署か所轄のハローワークへ事前に確認しておくと安心です。
影響を受ける可能性がある制度を、計算のもとになる金額とあわせて整理します。
| 制度 | 影響の有無 | 理由 |
|---|---|---|
| 育児休業給付金 | 影響する場合がある | 育児休業開始前6か月間の総支給額から休業開始時賃金日額を算定するため |
| 出生後休業支援給付金 | 影響する場合がある | 育児休業給付金と同じ休業開始時賃金日額を用いて計算するため |
| 出産手当金 | 影響する場合がある | 標準報酬月額の平均を30で割った額をもとに計算するため |
| 傷病手当金 | 影響する場合がある | 出産手当金と同じく標準報酬月額の平均をもとに計算するため |
出典:全国健康保険協会「出産手当金」/厚生労働省「育児休業等給付について」
掛金を止めた期間はどう影響するか
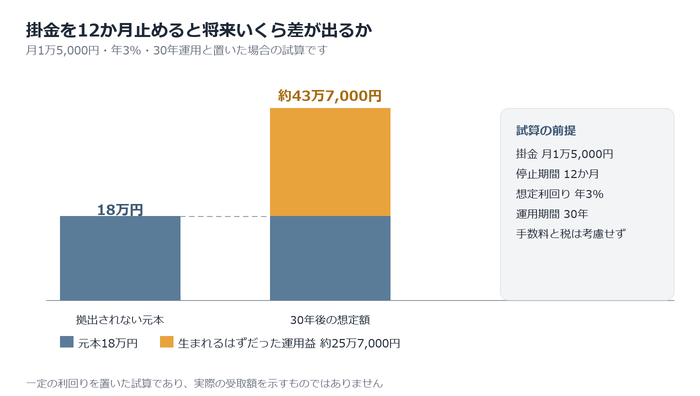
育児休業で掛金が止まっても、企業型DCの加入者としての立場は続きます。ただし拠出しなかった分の元本は積み上がらず、将来の受取額には差が出ます。資格・受取額・税負担の3点について、影響の有無を表にまとめました。
| 項目 | 掛金を止めた場合の影響 |
|---|---|
| 企業型DCの加入者資格 | 失わない |
| 企業型年金加入者期間 | 加入者資格が続く限り算入される |
| 積立元本 | 拠出しなかった月数分だけ増えない |
| 将来の受取額 | 元本と、元本から生まれるはずだった運用益が目減りする |
| 本人が出す掛金の所得控除 | 休業中は効果が生じにくい |
加入者の資格は失わない
掛金の拠出が止まっても、企業型DCの加入者資格は続きます。確定拠出年金法第11条は、資格を失う事由を6つに限って定めています。死亡したときや、実施事業所(企業型DCを導入している勤務先)に使用されなくなったときなどです。育児休業はいずれの事由にも当たりません。
休業中も雇用関係は続き、厚生年金の被保険者の立場も変わりません。同法第14条は、加入者期間を資格の取得月から喪失月の前月までと定めています。掛金の有無は要件になっておらず、休業中の月も加入者期間に算入されます。
出典:e-Gov法令検索「厚生年金保険法」
将来の受取額は掛金の分だけ減る
拠出しなかった月の分は、将来の受取額に反映されません。受取額を左右するのは、積み立てた元本と運用益の合計です。掛金が止まればその月の元本は増えず、本来生まれるはずだった運用益も失われます。影響の大きさは、休業の長さと休業後の運用期間で変わります。
たとえば掛金が月1万5,000円で、育児休業が12か月続いた場合を考えます。拠出されない元本は18万円です。18万円をまとめて30年間、年3%で運用できたと単純化すると、約43万7,000円になります。前提と計算の内訳は下表のとおりです。
| 前提・計算 | 内容 |
|---|---|
| 掛金月額 | 1万5,000円 |
| 拠出が止まる期間 | 12か月 |
| 拠出されない元本 | 1万5,000円 × 12か月 = 18万円 |
| 想定利回り | 年3%(複利) |
| 休業後の運用期間 | 30年 |
| 30年後の想定額 | 18万円 × 1.03の30乗 ≒ 43万7,000円 |
| 将来の受取額の差 | 約43万7,000円(うち運用益は約25万7,000円) |
| 単純化した点 | 手数料と税は考慮せず、掛金は期首に一括で拠出したものとして計算 |
※上表は一定の利回りを置いた試算であり、実際の受取額を示すものではありません。
出典:厚生労働省「確定拠出年金制度について」
所得がない期間は所得控除の効果もない
本人が出す掛金の所得控除は、休業中には効果が出ません。マッチング拠出(会社の掛金に上乗せして従業員が払う掛金)は、小規模企業共済等掛金控除の対象です。年間の所得から全額を差し引ける仕組みで、所得税と住民税が軽くなります。
一方、育児休業給付金は非課税です。雇用保険法第61条の6第5項が第12条を準用し、租税を課せないと定めています。給与も止まるため、差し引くべき所得がほとんど残りません。休業が年の途中であれば、同じ年に受け取った給与に対する控除は残ります。
出典:国税庁「No.1135 小規模企業共済等掛金控除」
停止から再開までの手続き
企業型確定拠出年金の掛金を止めたり戻したりする手続きは、原則として勤務先の会社が窓口になります。加入者本人が運営管理機関へ直接申し込む形ではありません。育児休業の前と復職後にやることを、時期ごとに整理しました。
全体の流れは次のとおりです。
| 時期 | やること | 担当 |
|---|---|---|
| 休業の1〜2か月前 | 規約での掛金の扱いを確認する | 本人・会社 |
| 休業に入る前 | 掛金停止の申し出と書類の提出 | 本人 |
| 休業開始後 | 運営管理機関への連絡と記録の変更 | 会社 |
| 復職の前後 | 掛金再開の申し出が要るかを確認する | 本人 |
| 復職後 | 掛金額の通知と拠出の再開 | 会社 |
休業に入る前に確認すること
休業に入る前に確かめたいのは、勤務先の企業型年金規約で掛金の停止がどう定められているかです。掛金の中断は法律で一律に決まっているわけではありません。就業規則などに定める休業のように合理的な理由があり、労使合意のうえ規約に明記されていれば中断できます。
停止を希望するなら、人事や総務へ早めに申し出て所定の書類を出します。給与から掛金を振り替える選択制の場合は、振替額の扱いも合わせて確認します。休業中に残高を照会するIDとパスワードも、手元に控えておくと安心です。
復職後に必要な手続き
復職後にまず確かめたいのは、掛金の再開が自動なのか、本人の申し出が要るのかという点です。取り扱いは企業型年金規約と運営管理機関の事務で分かれるため、人事や総務に確認します。会社側は復職を確認したうえで、加入者ごとの掛金額を記録関連運営管理機関へ通知します。
マッチング拠出を使っていた場合は、加入者掛金の額を0円から戻す手続きが要ることもあります。0円からの変更は、年1回までという回数制限の例外として認められています。給与の再開時期とずれる例もあるため、最初の給与明細で控除額を確かめておくと安心です。
出典:e-Gov法令検索「確定拠出年金法施行規則」
会社が従業員に案内しておきたいこと
会社側が用意したいのは、休業前の面談や案内文書に掛金の扱いを盛り込む運用です。掛金の停止は自動では起こらず、本人からの申し出を前提とする規約が多いためです。案内には停止の申し出先と締め切りを明記します。
休業中も運用が続く点と、復職後の再開の流れも添えておきます。復職面談のチェック項目に掛金の再開を入れると、担当者が代わっても抜け漏れを防げます。規約や社内規程のどこに定めがあるかを示せば、従業員が自分で確かめられます。
出典:厚生労働省「確定拠出年金制度における事務の流れ」
育休中の企業型DCに関するよくある質問
育児休業に入る前後では、掛金や引き出しをめぐって同じような疑問が集まります。脱退の可否とiDeCoへの加入、掛金を続ける方法、休業が延びた場合の扱いという4点を法令と公的資料をもとに整理します。
Q. 育休中に脱退して払い戻しを受けられますか?
育児休業を理由に脱退し、払い戻しを受けるのは認められません。確定拠出年金法第28条は、企業型年金の給付を老齢給付金・障害給付金・死亡一時金の3種類に限っています。老齢給付金の請求は原則60歳からです(同法第33条)。
例外の脱退一時金にも要件があり、同法附則第2条の2は「企業型年金加入者でないこと」を条件の1つに挙げています。育児休業中は加入者の資格が続くため、要件から外れます。掛金の拠出が止まった場合でも、積み立てた資産の運用は続きます。
出典:厚生労働省「確定拠出年金制度の概要」
Q. 育休中に自分でiDeCoに加入できますか?
条件を満たせば、育児休業中でも自分でiDeCoに加入できます。2022年10月の改正により、企業型DC加入者のiDeCo加入に必要だった企業型年金規約の定めは不要になりました。iDeCo公式サイトは、掛金が毎月の拠出であり、企業型DCのマッチング拠出を使っていない人を対象としています。
育児休業中も厚生年金保険の被保険者のままなので、国民年金の第2号被保険者として資格を満たします。ただしiDeCoの掛金は月2万円までで、事業主掛金との合計は月5.5万円までです。2026年12月1日からは、合計の上限が月6.2万円(iDeCoは6.2万円から事業主掛金を引いた額)になります。
出典:iDeCo公式サイト「2022年の制度改正について」
Q. 掛金を止めたくない場合、続ける方法はありますか?
育児休業中に拠出を続けられるかは、勤務先の企業型年金規約の定めで決まります。厚生労働省の「確定拠出年金Q&A」は、就業規則等に定める休業で給与が支給されず、労使合意のうえ規約に明確な定めがある場合に中断できるとしています。裏を返せば、規約に中断の定めがなければ休業中も拠出が続きます。
拠出が続く設計なら、育児休業の間も資産の積み立ては止まりません。掛金を止めたくない場合は、規約で中断の対象になるかを確かめてください。給与が出ない期間の払い方も、人事や総務へ早めに尋ねると安心です。
Q. 育休が2年目に入っても扱いは同じですか?
育児休業が延びても、企業型DCの扱いは勤務先の規約に沿ったまま変わりません。育児・介護休業法第5条は、育児休業を原則として子が1歳になるまでと定めています。保育所に入れないなど厚生労働省令で定める事情がある場合は1歳6か月まで、さらに要件を満たせば2歳まで延ばせます(同条第3項・第4項)。
延長した期間も企業型DCの加入者資格は続き、掛金を中断するか続けるかは規約の定めによります。休業が長引くときは、勤務先へ改めて確認しておくとよいでしょう。
出典:厚生労働省「「育児休業」の延長を予定されている労働者・事業主の皆さまへ」
育休中の企業型DCは規約の確認から始める
育児休業中に事業主掛金が止まるかどうかは、勤務先の企業型年金規約の定めで決まります。掛金が止まっても加入者の資格は続き、積み立てた資産の運用も続きます。
選択制DCを使っている場合は、育児休業給付金への影響も気にかかるところです。休業に入る前に、人事や総務へ掛金の扱いを確かめておきましょう。
育児休業や産前産後休業中の掛金の扱いは、導入時に規約で決めておく事項です。当オフィスは導入実績1,300社以上(同センター公表)の日本企業型確定拠出年金センターと提携しています。制度設計と申請は同センターが、導入前の相談と導入後の投資教育は当オフィスが担当し、相談はオンラインで60分・無料です。契約前に費用はかからないため、「導入前に、休業中の扱いまで決めておきたい」という段階からお気軽にご相談ください。
企業型DCの導入相談について → 日程を選んで予約する →